香港通过加密资产申报法案,内地居民信息是否交换仍待名单公布
香港立法会已通过《2026年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》。按安排,CARF 将自 2027 年起收集加密资产交易资料,香港计划 2028 年开始与相关税务管辖区交换信息。中国内地居民是否会被纳入首批交换范围,目前仍取决于香港税务局后续公布的申报税务管辖区名单。法案同时明确,平台收集资料、向香港税务局申报,以及香港与其他地区交换信息,属于三个不同环节。
450

香港立法会已通过《2026年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》。按安排,CARF 将自 2027 年起收集加密资产交易资料,香港计划 2028 年开始与相关税务管辖区交换信息。中国内地居民是否会被纳入首批交换范围,目前仍取决于香港税务局后续公布的申报税务管辖区名单。法案同时明确,平台收集资料、向香港税务局申报,以及香港与其他地区交换信息,属于三个不同环节。
香港特区政府表示,立法会已通过《2026 年税务条例修订草案》,以在香港落实 OECD 制定的加密资产申报框架 CARF 及经修订的共同申报准则 CRS。CARF 将于明年实施,税务局自 2028 年起与伙伴司法管辖区自动交换加密资产交易税务信息;经修订 CRS 将于 2028 年生效,相关金融账户信息自 2029 年起按新标准交换。
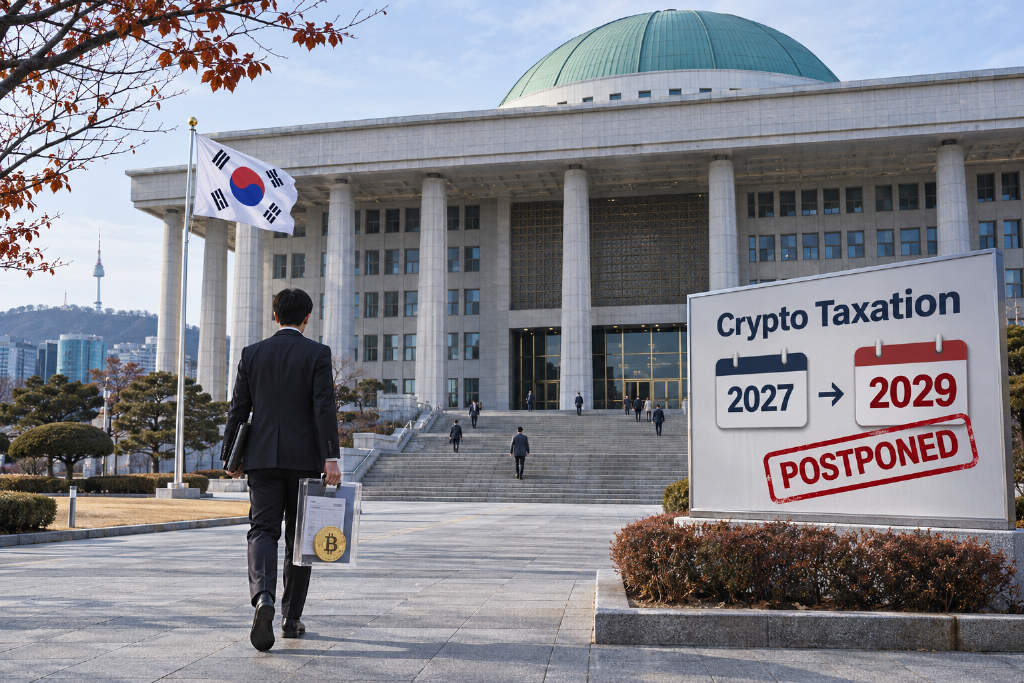
韩国执政党共同民主党已于 11 月 4 日正式向政府提议,要求将原定 2027 年 1 月 1 日实施的加密资产所得税再延后约两年至 2029 年。现行制度规定,年度加密所得扣除成本、必要费用及 250 万韩元免税额后,超出部分按 20% 所得税和 2% 地方所得税征收。执政党称,应先完成《数字资产基本法》,并处理海外交易数据获取、境内外投资者课税公平性及交易所申报系统等问题。若后续完成政府确认和国会修法,这将是韩国自 2020 年建立相关税制以来第四次推迟实施。
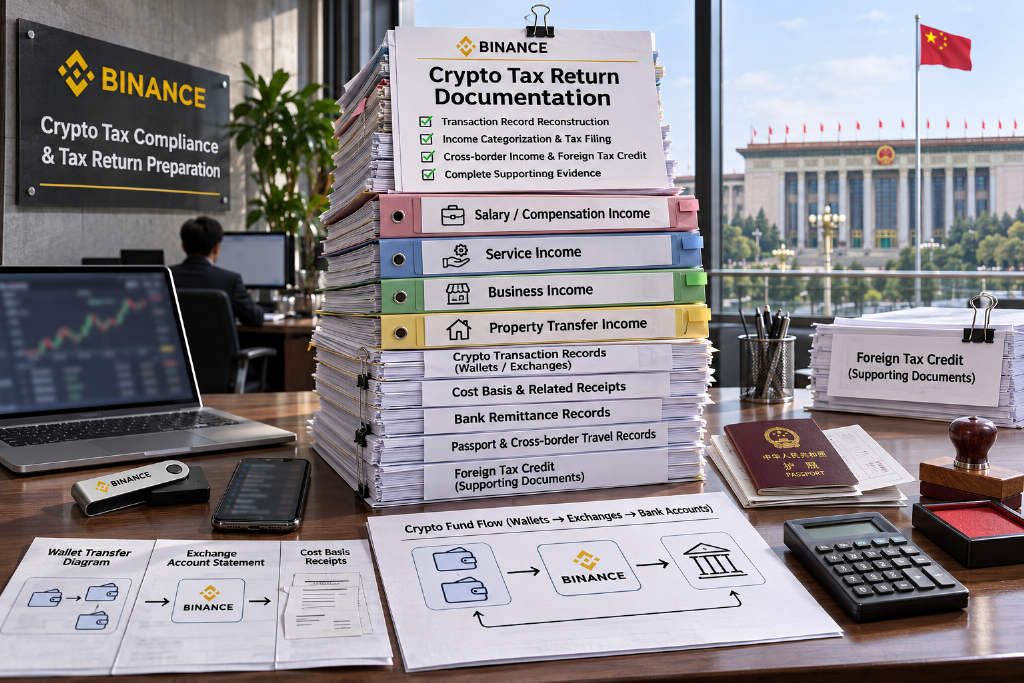
Foresight 发布长文梳理内地个人申报虚拟资产相关收入时的准备路径,核心包括先确认居民或非居民纳税身份,再按工资薪金、劳务报酬、经营所得、财产转让等类别拆分收入,并重建交易流水、成本凭证和跨境记录。文章还提到,居民个人取得境外所得,应按《个人所得税法》第 13 条在次年 3 月 1 日至 6 月 30 日申报;涉及境外已纳税额抵免的,还需结合 2020 年第 3 号公告准备对应凭证。
据法国参议院官网披露,法国参议院已于 2026 年 10 月 27 日以加速程序一读通过第 21 号法案。该法案授权批准两份涉及税务信息自动交换的多边文件,分别涵盖加密资产申报框架(CARF)以及金融账户信息自动交换多边协议(CRS)增补文件。两份文件均于 2024 年 11 月 26 日在巴拉圭亚松森签署。
据 Cointelegraph 报道,法国参议院已通过一项法案,授权税务部门与其他国家税务机关自动交换加密资产交易数据。该法案已完成一读,并以第 3421 号法案提交国民议会审议,内容涵盖基于 OECD 加密资产报告框架 CARF 的信息交换协议,以及对现有金融账户信息协议的更新。法国此前已通过 2025 年财政法引入加密报告义务,相关讨论也延伸至 2027 年预算中的加密税收调整。
韩国总统室倾向将加密货币利得税开征时间,从原定的 2027 年 1 月 1 日再延后至 2029 年,最终决定预计 12 月初出炉。争议焦点不在税率设计,而在跨境数据交换进度:美国要到 2029 年才参与 OECD 的加密资产申报框架。若再次延后,这项原定 2022 年实施的税目将第四度跳票,仍需经国会表决生效。
据《韩国经济新闻》报道,韩国总统府青瓦台倾向于推迟原定于 2027 年 1 月 1 日实施的加密资产所得税。若最终获批,这将是该税制第四次延期。青瓦台称相关事项仍在讨论中,尚未作出最终决定。按现行安排,韩国拟对加密资产转让或出借所得,在扣除 250 万韩元年度基本免税额后,按 22% 综合税率征税。