调查称全球三分之二数字银行无完整牌照,AI 生产落地仅 18%
Consensys 开发者关系负责人 Francesco Andreoli 披露的一份调查显示,全球 368 家活跃数字银行合计拥有 14.6 亿用户,但仅 127 家持有完整银行牌照,其余多依赖赞助银行、电子货币牌照或 BaaS 平台运营。报告还称,真正把 AI 部署到生产环境的机构只有 67 家,占比约 18%;亚洲以 8.17 亿用户居首,中国微众银行用户超 4 亿。
2920

Consensys 开发者关系负责人 Francesco Andreoli 披露的一份调查显示,全球 368 家活跃数字银行合计拥有 14.6 亿用户,但仅 127 家持有完整银行牌照,其余多依赖赞助银行、电子货币牌照或 BaaS 平台运营。报告还称,真正把 AI 部署到生产环境的机构只有 67 家,占比约 18%;亚洲以 8.17 亿用户居首,中国微众银行用户超 4 亿。
Bitget Wallet研究院发布深度报告,将过去18年金融创新定义为一场“金融权力大迁徙”,从Neobank到稳定币再到链上钱包,银行垄断的账户、支付、货币和清算权力被逐步拆解。
围绕 KAST 服务条款的争议,把“谁拥有下一代美元账户”这一问题推到台前。文章指出,稳定币让美元首次脱离银行账户独立存在,也拆开了账户、清算和支付三层功能。KAST 以“充值即出售”的结构把用户置于债权人位置,以换取更简单的合规路径和储备收益;另一类产品则通过非托管和持牌分层设计,尽量保留用户对资产的控制权。美国、欧洲、巴西、印度、新加坡和香港的监管路径虽不相同,但共同关注的核心都是资金究竟由谁控制、停留在谁的资产负债表上。
TechFlowPost刊发 Bitget Wallet 研究员 Emily Sun 署名文章,围绕 2026 年 7 月 KAST 服务条款争议展开,讨论美元账户脱离银行后的所有权与监管责任分配。文章对比 KAST、Bitget Wallet、Ether.fi Cash、Plasma 等不同产品路径,指出监管关注的核心并非钱包软件本身,而是谁控制用户资金、资金停在谁的资产负债表上。文中还结合美国、欧洲、巴西、印度、新加坡和香港的监管框架,梳理第二代 Neobank 面临的结构性选择。
Alliance 联合创始人 Imran 表示,在 KYC、AML、交易监控和风控要求宽松时,Neobank 或稳定币业务较容易做出高交易量与高 TPV,并快速增长。真正的考验在于不良行为者出现、监管问询或系统故障时,平台是否具备合规基础设施、控制措施和法律保护。他建议相关平台优先建设合规底层架构,接受较慢增长。
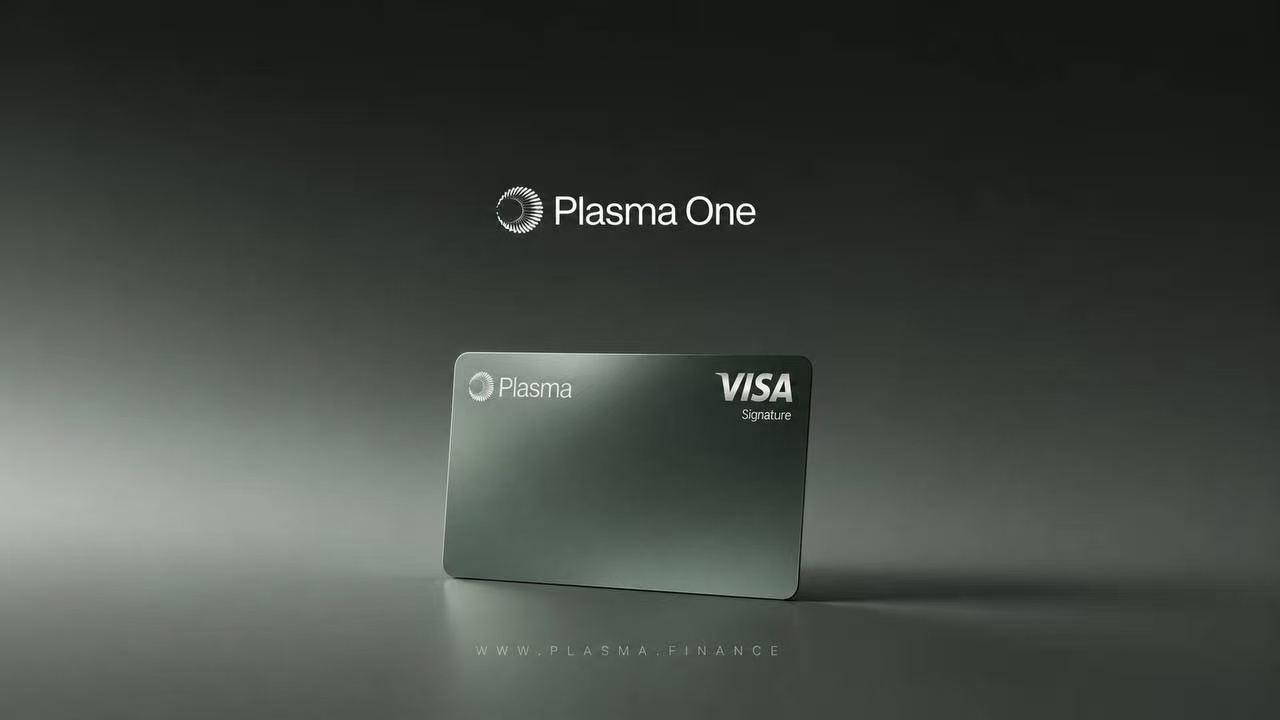
Plasma One 正把产品定位从稳定币支付工具扩展到稳定币 Neobank 账户,围绕消费、收益和转账搭建账户体系。官网信息显示,该产品支持 Visa 卡消费、USDT 零费用转账、最高 6% 余额收益和按等级发放的 XPL 返现,并通过 Lite、Core、Platinum 三档会员把 AI 订阅、旅行权益与 XPL 锁定结合起来。Plasma 则将自己定义为专为稳定币支付打造的 Layer 1,Plasma One 被放在其面向个人和企业的旗舰账户产品位置。
过去二十年,金融权力经历了四次关键迁移:从传统银行牌照到用户入口(初代Neobank),再到支付清算网络(Visa、Wise),随后转向稳定币驱动的全球数字美元体系(USDT、USDC),最终落脚于用户自主掌控的链上账户(MetaMask、Gnosis Pay)。核心趋势是银行功能被持续拆解,金融主权从机构回归个体。
过去二十年间,金融权力的载体经历了四次关键迁移:从传统银行牌照到用户入口(初代Neobank),再到支付与清算网络(Visa、Wise),继而转向稳定币驱动的全球数字美元体系(USDT、USDC),最终迈向用户自主掌控的链上账户(MetaMask、Gnosis Pay)。核心论点是银行功能被持续拆解,金融主权正从机构回归个体,形成崭新的去中心化金融格局。