英飞凌
2026-09-18 01:26:09英飞凌11.2亿美元出售NOR Flash与F-RAM,Spansion品牌将重启
英飞凌宣布以11.2亿美元将NOR Flash和F-RAM业务出售给华邦电子,计划于2027年下半年完成交割。华邦将把该业务作为独立公司运营,总部设在美国圣何塞,并重新启用Spansion品牌。交易不包括SRAM、HYPERRAM、nvSRAM及基于SONOS技术的抗辐射存储器。英飞凌称,后续将把产品组合和资本配置集中到核心增长领域。
390
英飞凌宣布以11.2亿美元将NOR Flash和F-RAM业务出售给华邦电子,计划于2027年下半年完成交割。华邦将把该业务作为独立公司运营,总部设在美国圣何塞,并重新启用Spansion品牌。交易不包括SRAM、HYPERRAM、nvSRAM及基于SONOS技术的抗辐射存储器。英飞凌称,后续将把产品组合和资本配置集中到核心增长领域。
存储器 IC 设计商晶豪科 7 月营收为 67.85 亿元,月增 40.02%,年增 491.06%;今年前 7 个月累计营收 279.98 亿元,年增 281.48%。公司在月营收公告中将增长归因于产品市场供需因素。9 月 7 日,子公司诚风投资公告以每股 301 元、总额 3.26 亿元买入 1,082,941 股晶豪科普通股,累计持股比例为 0.36%。
摩根士丹利按部署定价、订单积压与出货量测算,预计 Google 旗下 TPU 业务 2028 年年营收将升至 1080 亿美元。Google 正把 TPU 从内部 AI 工具推向独立芯片业务:发布节奏加快至一年一代,并朝一年两颗推进;供应链从博通扩展至联发科与 Marvell;商业模式也从 Google Cloud 租用延伸到对外销售实体系统。
8月以来,笙泉科技、极海、凌鸥创芯、新唐、NXP、灵动微等十余家厂商密集推出家电MCU新品,覆盖电机控制、触控、低功耗等方向。产业在线预计2025年中国家电MCU市场规模将达130亿元,32位MCU正成为主流选择。价格战持续白热化,部分Cortex-M0 MCU已降至0.4-0.5元区间,厂商通过精简外设压缩成本。Matter连接等升级需求或成为市场新增长点。
SEMICON Taiwan 2026存储器高峰论坛9月1日登场,谷歌云高级总监Nikhil Cherian指出,AI运算已转向内存受限,高性能内存占AI服务器硬件成本超75%。谷歌推出软硬双轨策略:TPU 8i/8t分流推理与训练,TurboQuant算法将键值缓存压缩至3位,内存占用缩小6倍,注意力运算加速8倍。
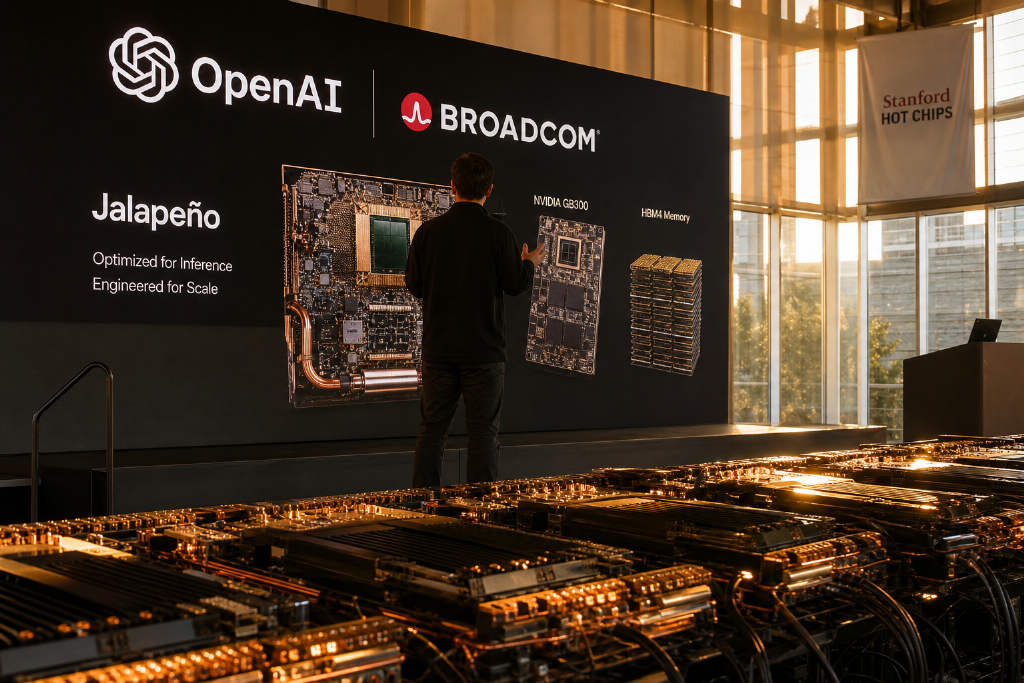
OpenAI芯片负责人 Richard Ho 在斯坦福 Hot Chips 大会上表示,与 Broadcom 合作开发的推理芯片 Jalapeño 在实测中于功耗效率和响应速度上超过英伟达 GB300。该芯片今年 6 月发布,128 芯片系统提供 1.7 exaFLOPS 的 4 位算力,并配备 27.5 TB HBM4。彭博指出,这组成绩未与新一代 Vera Rubin 对比,且测试排除了推测解码,Jalapeño 目前也未披露实际功耗,2026 年仅有限量供应。
君正股份8月25日在港交所挂牌,H股开盘价为100港元,开盘总市值约515亿港元。公司早在2011年已在深交所创业板上市,此次完成港股上市后进入“A+H”半导体企业行列。招股书显示,公司已形成存储、计算、模拟三条芯片产品线,2026年一季度营收15.60亿元、净利润3.20亿元,毛利率回升至42.6%。募资预计为31.3亿港元,其中一半将投向研发,四分之一用于战略投资与并购。
Hot Chips大会上,三星与SK海力士都把HBM竞争重心指向系统协同设计,但路线明显分化。三星提出三阶段路线图,试图把基础芯片从被动通道变成主动计算部分,并以zHBM为终点;SK海力士则围绕12层、16层及更高堆叠推进量产、验证与混合键合研发,同时用iHBM处理热点与热阻问题。美光则把焦点放在AI“内存墙”扩大、HBM封装复杂度和可靠性成本上。