美联储
2026-09-19 02:24:07本周宏观市场波动加剧:美日加息、中东能源承压与 AI 争议升温
本周全球市场焦点集中在美联储和日本央行加息、中东能源运输风险上升、AI 行业讨论放缓模型迭代,以及土耳其股市流动性冲击。美联储将利率上调至 3.75%—4%,日本央行升息后日元仍走弱;沙特启动受损输油管线抢修,俄乌能源设施冲突也未停;与此同时,AI 安全与监管问题进入资本市场视野。
930
本周全球市场焦点集中在美联储和日本央行加息、中东能源运输风险上升、AI 行业讨论放缓模型迭代,以及土耳其股市流动性冲击。美联储将利率上调至 3.75%—4%,日本央行升息后日元仍走弱;沙特启动受损输油管线抢修,俄乌能源设施冲突也未停;与此同时,AI 安全与监管问题进入资本市场视野。
CoinMarketCap 最新市场观察显示,本周加密市场未平仓合约增长 12.07%,价格则下跌近 3%。CMC 认为,交易者并未在《CLARITY 法案》程序投票和美联储决议前撤离,反而在增加敞口。报告还指出,ETF 资金流更多是单只基金赎回事件,所谓山寨币行情也主要集中在少数微型市值代币,比特币主导地位仍在上升。
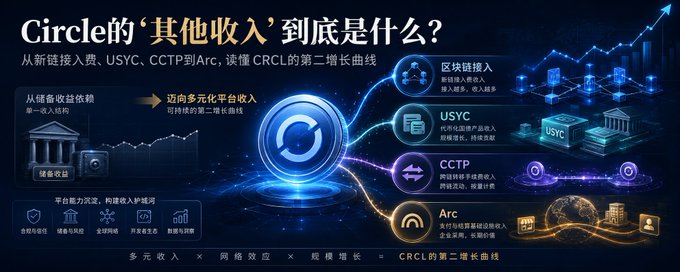
Circle 的核心收入仍来自 USDC 储备利息,但公司正试图让市场把自己看作互联网金融平台,而不只是稳定币发行方。财报中的“其他收入”成为这一叙事的关键,内部包含新区块链接入费、维护与许可费、USYC 管理费、赎回费、区块链奖励、CCTP 等基础设施交易收入,以及 Arc 相关会计收入。文章结合 SEC 文件与电话会信息,梳理其构成、确认节奏、季度波动,以及 Arc 预售收入对 2026 年指引的影响。
长鑫科技于 7 月 27 日上市首日剧烈震荡,股价在 38.11 元至 55.03 元间大幅波动,收于 49 元附近,市场围绕其约 3.28 万亿元市值展开激烈定价。与此同时,SK 海力士与三星电子在同一周披露二季度财报,利润、库存与资本开支数据成为观察全球存储周期的重要参照。文章认为,中国存储已从全球周期的跟随者,转向全球市场重新估值时必须纳入的变量。
贝莱德旗下比特币现货ETF IBIT于5月29日发生大宗交易,2921万股以43.16美元成交,较市价折价2.3%,损失约2950万美元。NYDIG分析称非套利行为,背景为ETF持续净流出。
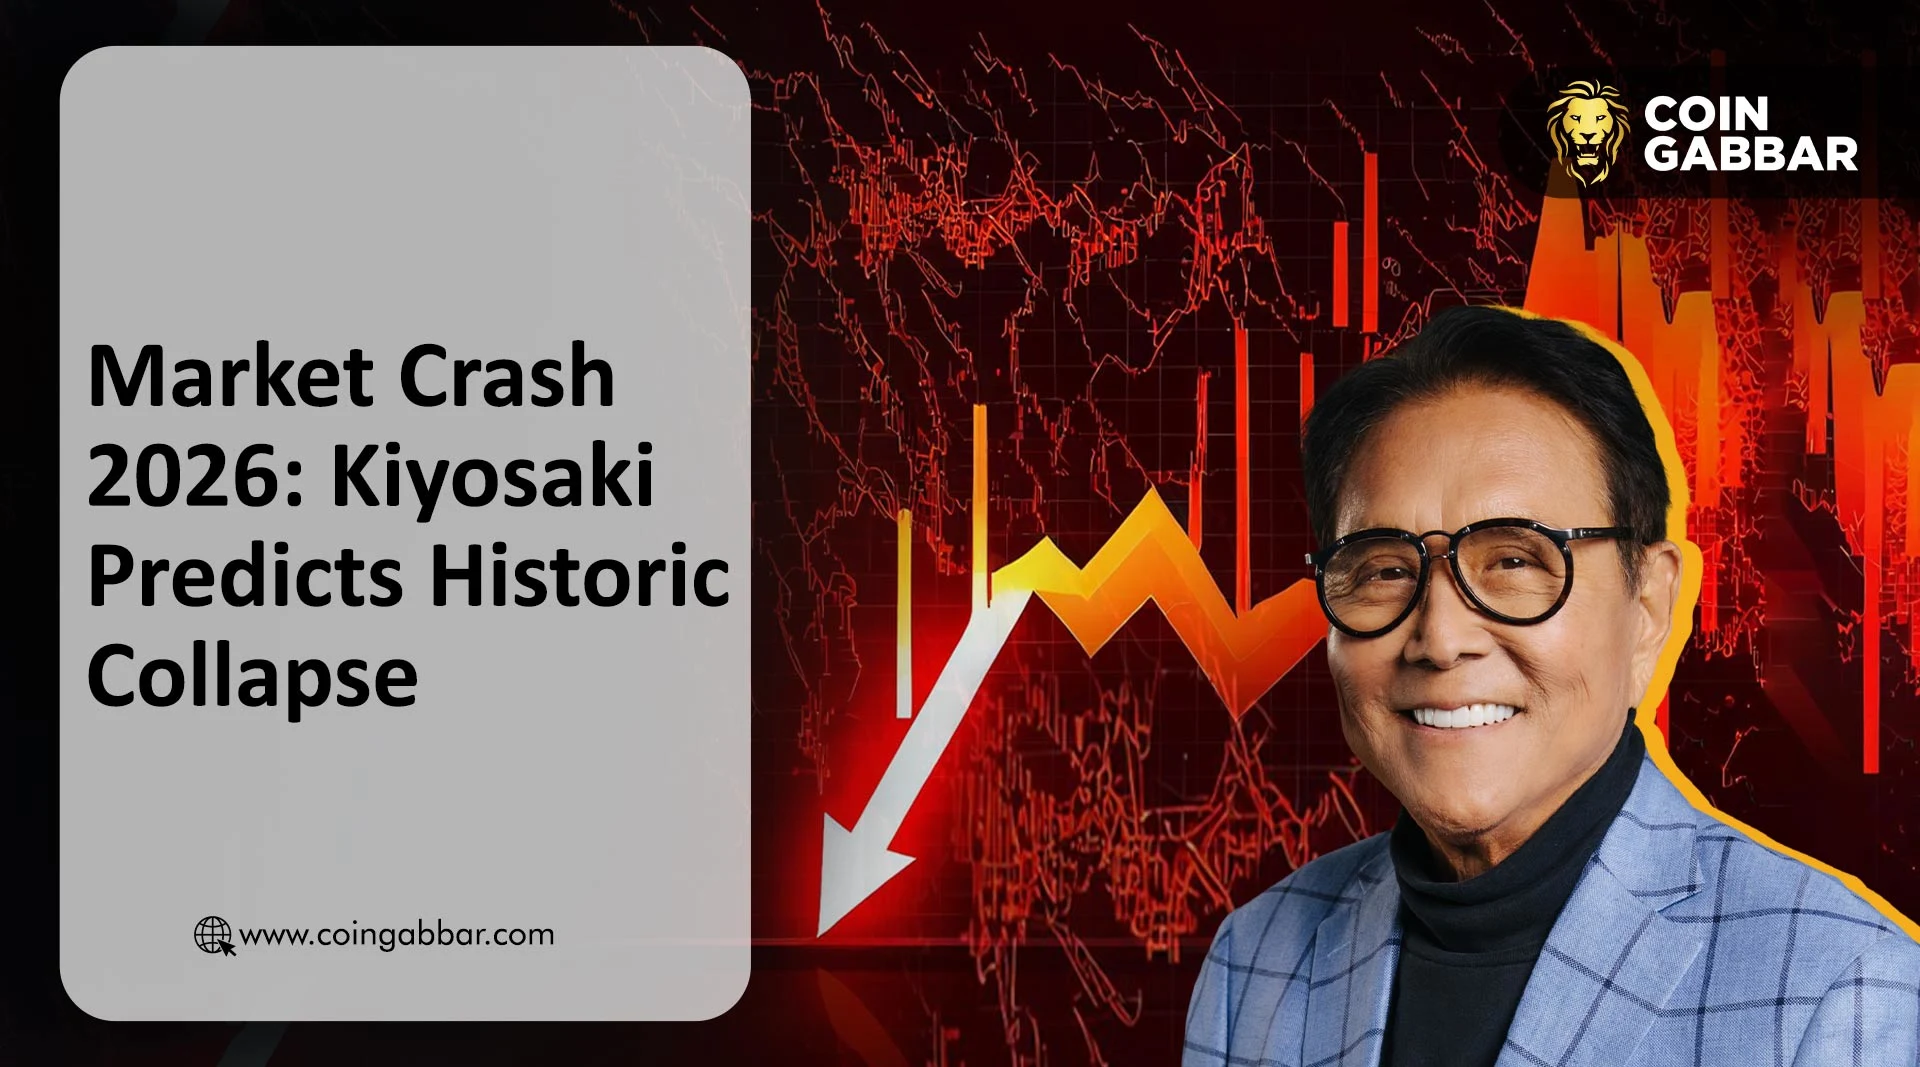
罗伯特·清崎重提市场崩盘预警,称全球债务、金融体系脆弱性与地缘冲突正在推高风险。文章还提到,当前加密市场虽短线反弹,但与美股相关性仍然偏高。
贝莱德与Janus Henderson加入Grove开发的Basin流动性网络,为代币化国债基金提供即时稳定币赎回,初始日流动性达10亿美元,首批覆盖BUIDL与JTRSY两只基金。

贝莱德旗下约260亿美元的HPS Corporate Lending Fund因赎回申请超过单季5%上限,仅批准约6.2亿美元提取。事件引发市场对私募信贷流动性的关注。