Meta
2026-09-21 09:07:52Meta Muse带热CPU话题,台湾供应链映射三大阵营布局
Meta 于 9 月 8 日推出个人 AI 代理 Muse 后,市场重新讨论 AI 代理对 CPU 与服务器内存的拉动。ABMedia据 LIWEI_TW Capital 整理的产业地图,梳理了台湾上市公司在 AMD、Arm、Intel 三大 CPU 阵营中的公开合作位置。文中同时提示,公开关联不等于营收占比或利润贡献,后续仍要看财报、扩产进度与 ODM 毛利率变化。
270
Meta 于 9 月 8 日推出个人 AI 代理 Muse 后,市场重新讨论 AI 代理对 CPU 与服务器内存的拉动。ABMedia据 LIWEI_TW Capital 整理的产业地图,梳理了台湾上市公司在 AMD、Arm、Intel 三大 CPU 阵营中的公开合作位置。文中同时提示,公开关联不等于营收占比或利润贡献,后续仍要看财报、扩产进度与 ODM 毛利率变化。
据经济日报援引的市场信息,过去近半年 CCL 厂商因上游材料价格全面上涨,产品报价上调约 20% 至 30%,多数 PCB 厂价格传导存在 2 至 3 个月时间差,毛利率因此受侵蚀。法人机构称,部分 PCB 厂商将自今年第三季度起涨价,效益有望显现。分析师还提到,T glass、电子玻纤布、铜箔与钻针等材料持续缺货,载板厂在 AI GPU 与 ASIC 需求带动下,下半年或进入供不应求。
SEMICON Taiwan落幕后,财报狗在节目中梳理半导体产业的新一轮升级方向。随着AI运算推高性能与功耗要求,先进封装从晶圆代工厂向OSAT扩散,相关资本开支明显放大;FOPLP、玻璃基板、钻石与绝缘型SiC散热材料,以及CPO所需的高精度光学对位设备,也被视为下一波供应链关注重点。节目同时点出五类设备与材料环节,作为后续观察方向。
据台湾《工商时报》9 月 14 日报道,随着 GPU、ASIC 算力持续提升,传统铜互连正逼近功耗与信号传输极限,台积电正加速布局共同封装光学 CPO。业界认为,CPO 频宽升级主要有单通道速率提升、光通道数量增加及导入 WDM 三条路径,长期理论上可向数百 T 发展。
摩根大通在最新亚太股票产业调查中提到,Nvidia Rubin Ultra 世代的 NVL576 交换机托盘传出将采用 PTFE,但这并不意味着高速 CCL 升级路线被推翻。报告称,PTFE 只是候选材料之一,现阶段更接近量产的方向是 PTFE 与去玻纤 M10 的混合方案。该行同时提醒,材料路线、良率和工艺能力仍存在不确定性,CCL、PCB 及上游材料股未来几年可能持续剧烈波动。

随着 AI 芯片对算力、内存和通信带宽的异构整合需求上升,先进封装尺寸在两年内已从 2 倍光罩扩大到 4 至 5.5 倍光罩,带动业界重新评估玻璃基板。财报狗产业报告指出,玻璃基板分为临时载具与最终留在成品中的载板或中介层两类,其中更受关注的是后者。报告预计,小规模商用最快可能在 2027 年出现,大规模量产窗口落在 2028 至 2029 年,台积电是否将玻璃载板导入 CoWoS,被视为放量关键观察点。
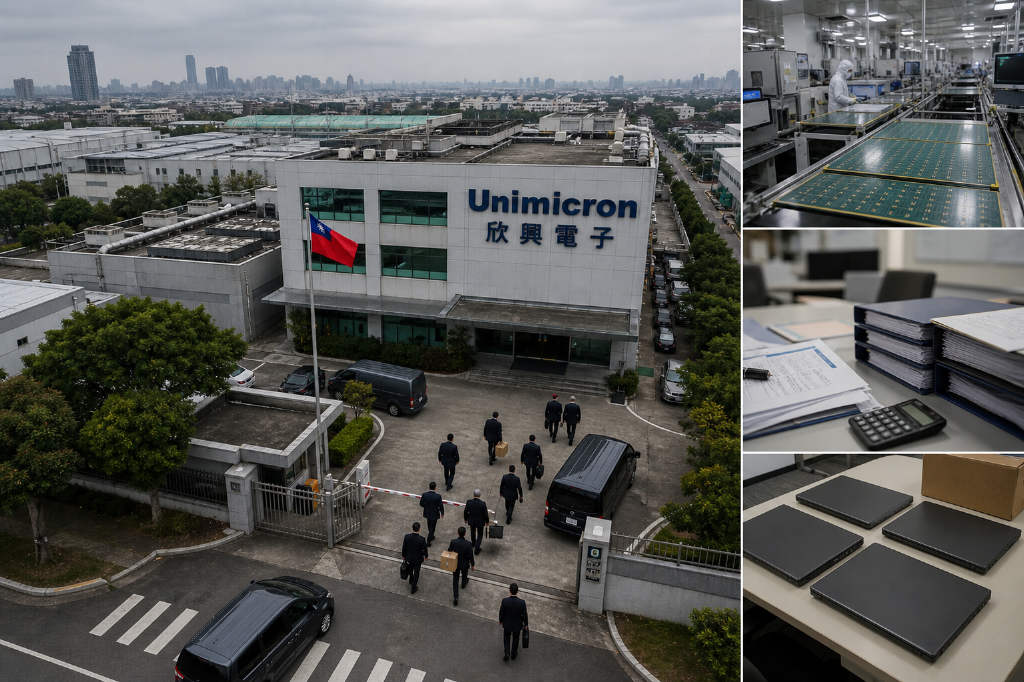
ABF 载板厂欣兴电子 8 月 28 日遭桃园地检署指挥调查局搜索中坜合江厂,2 名副总与 1 名会计被带回,并查扣 4 台笔电。公司称将全力配合检调,且营运不受影响。市场另流传案件涉及假账、内线交易及中国大陆产品洗产地,但检方与公司均未证实具体内容。消息传出后,欣兴股价自盘中新高 1,230 元回落至 1,110 元,跌幅 5.93%。
日本味之素已通知客户,因原料短缺将对 ABF 薄膜实行差异化配给,优先供应 AI 与高阶应用。Meritz Securities 通路调查称,味之素产线到 2026 年第二季将全面满载,短期新增产能难以释放。报道提到,欣兴、南电、景硕因具备高阶量产与客户认证,议价能力和材料配额可能提升;与此同时,非 AI 客户将面临配额收缩、交期延长和成本上升压力。