
AMD 正在从以 CPU 和游戏芯片为主的半导体公司,加快转向覆盖 CPU、GPU、网络、机架系统和软件的 AI 基础设施平台。FY2026 年第三季度,公司营收为 133.77 亿美元,同比增长 45%,环比增长 16%,高于市场预期的约 130.6 亿美元;调整后每股收益为 2.09 美元,同比增长 74%,也高于市场预期的约 1.94 美元。
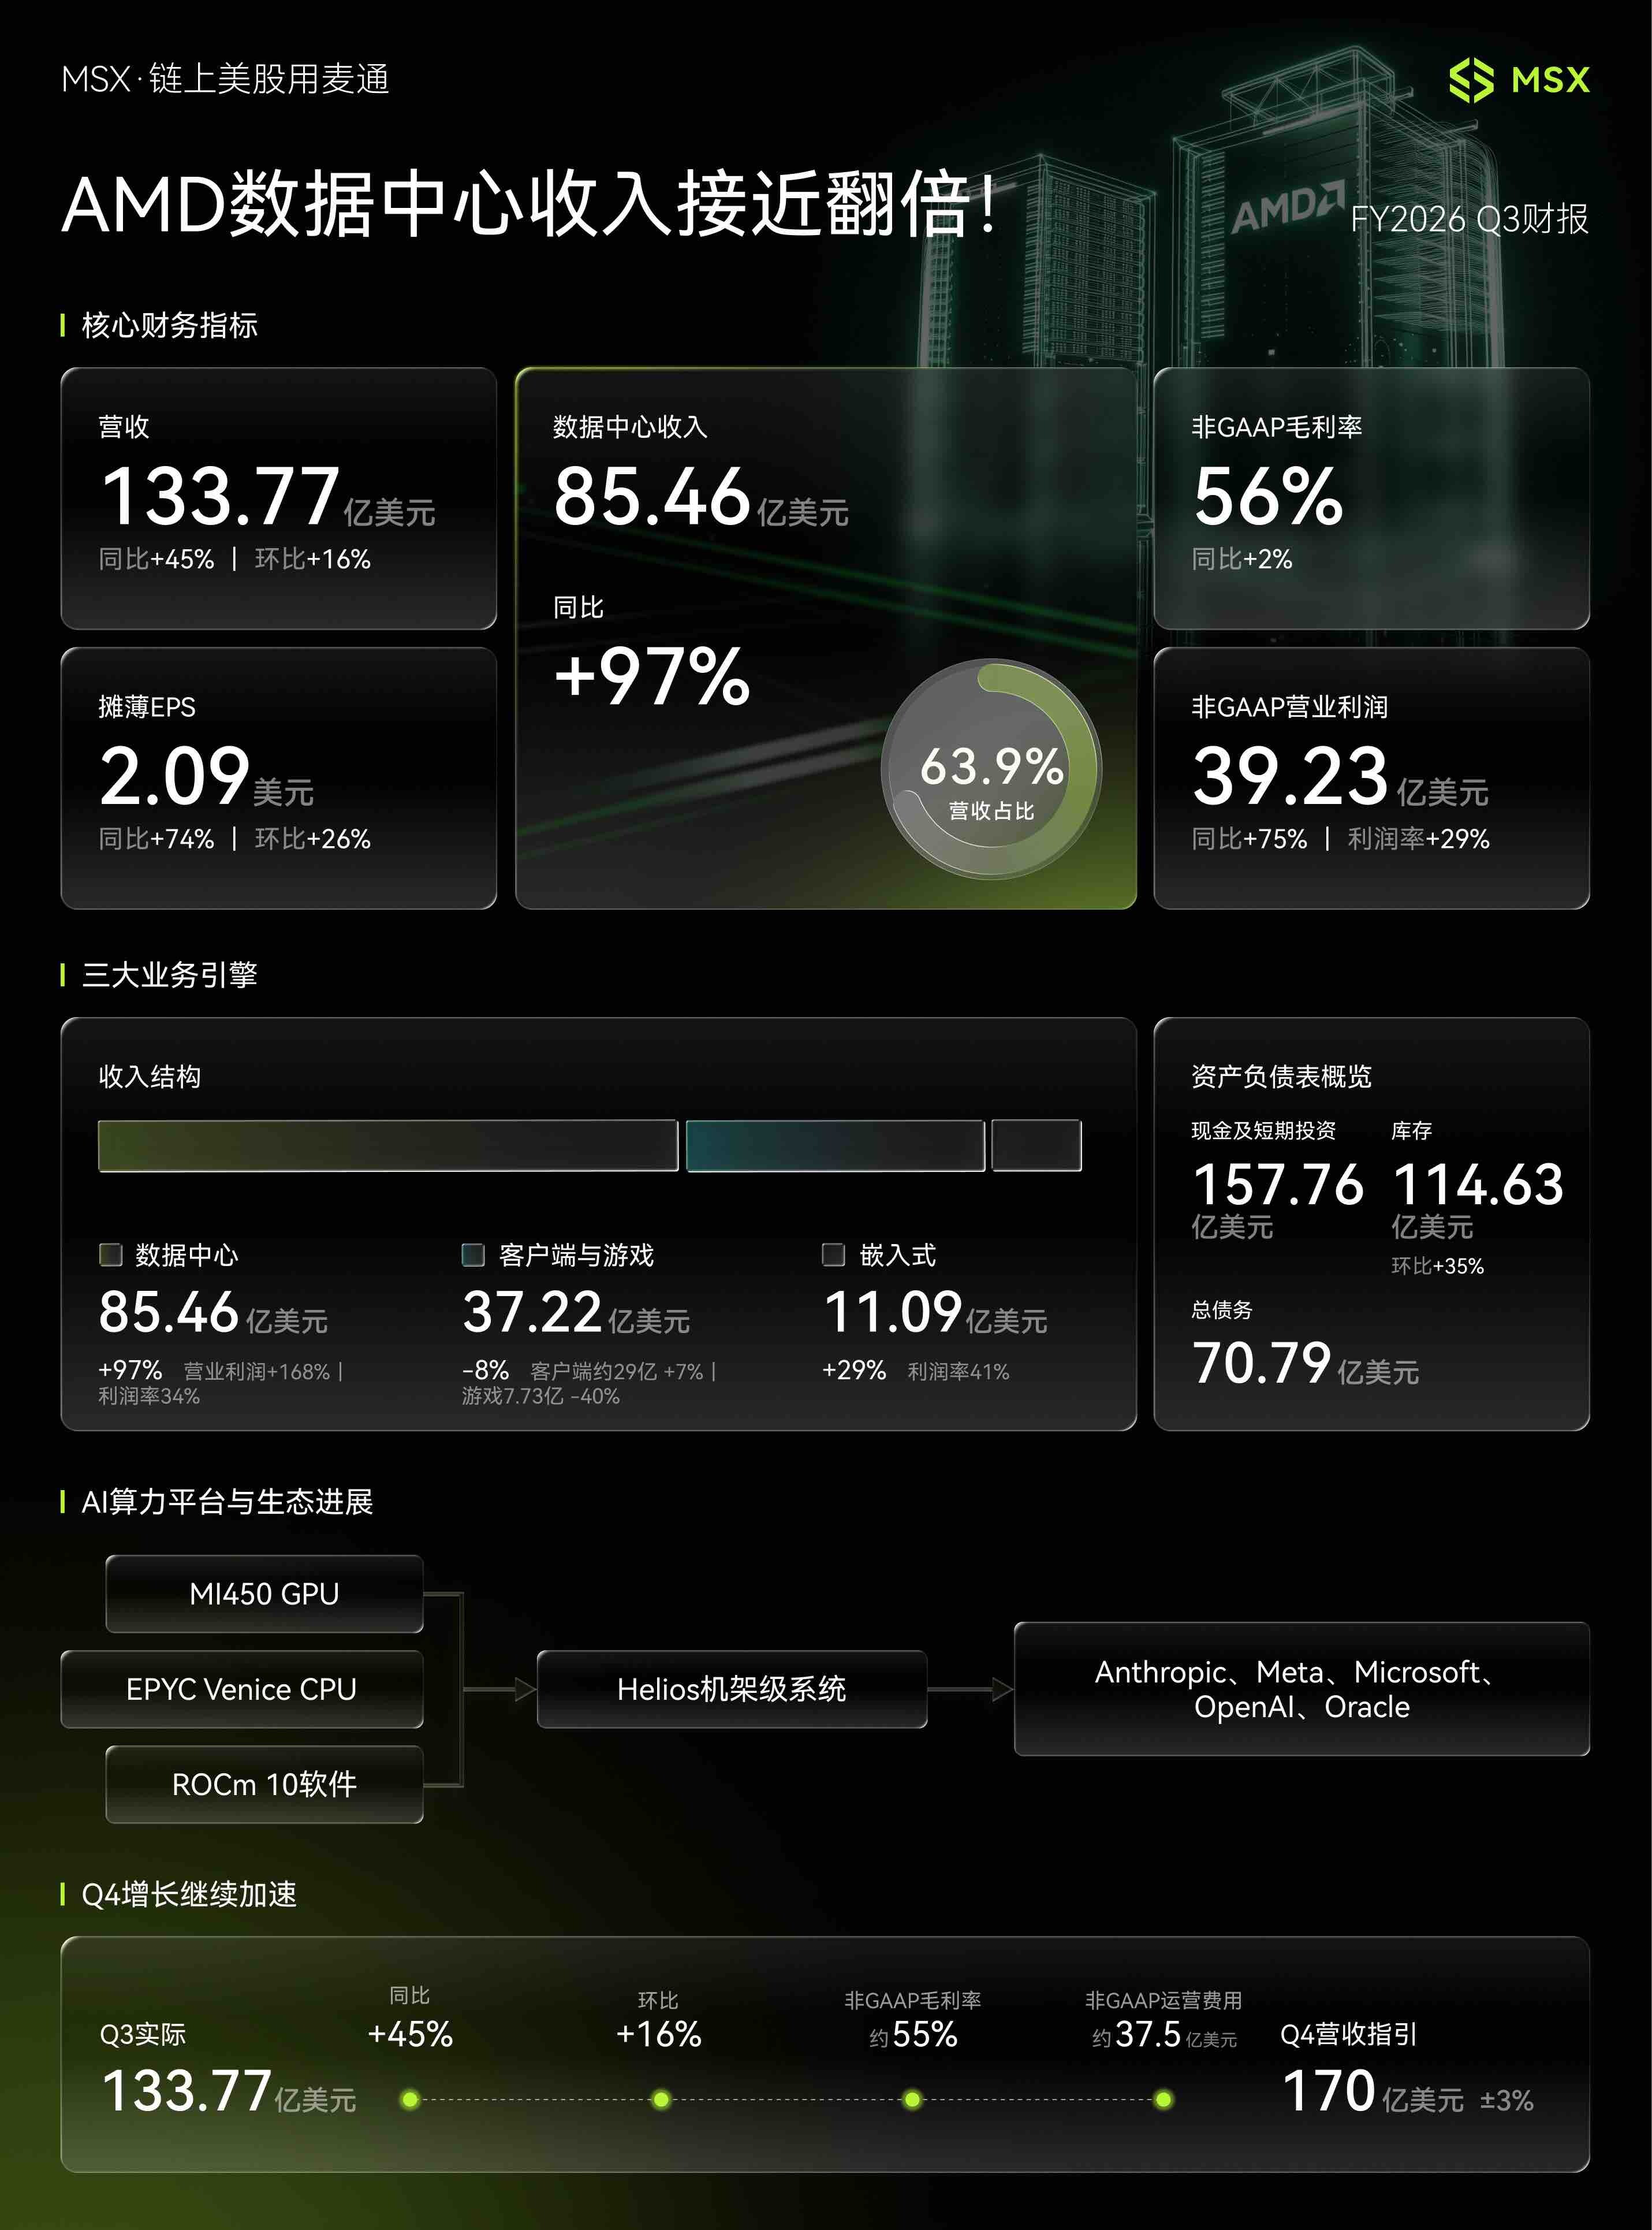
同期,AMD 的 GAAP 经营利润达到 28.32 亿美元,同比增长 123%;调整后经营利润为 39.23 亿美元,同比增长 75%。调整后经营利润率从上年同期的 24% 升至 29%。
数据中心业务成为核心增长来源
第三季度,AMD 数据中心收入达到 85.46 亿美元,同比增长 97%,环比增长 27%,占公司总营收约 64%。该部门经营利润为 28.82 亿美元,同比增长 168%,经营利润率由上年同期约 25% 升至约 34%。
增长来自 EPYC 服务器 CPU 和 Instinct AI GPU。AMD 表示,MI450 系列 GPU 与 Helios 机架级系统已经开始放量,Anthropic、Meta、Microsoft、OpenAI 和 Oracle Cloud Infrastructure 已在首批 Helios 系统上运行模型或工作负载。下一代 Venice EPYC 服务器 CPU 也已进入量产爬坡阶段。
第四季度指引高于市场预期
AMD 预计第四季度营收约 170 亿美元,上下浮动 3%,对应区间约 164.9 亿至 175.1 亿美元,中位数高于市场预期的约 162.3 亿美元。按中位数计算,第四季度营收预计同比增长约 66%,环比增长约 27%。
管理层预计,第四季度数据中心收入将环比增长约 50%,AI GPU 业务规模也将首次超过服务器 CPU 业务。公司同时预计,2027 年总营收增长将超过 80%,服务器 CPU 收入接近翻倍,数据中心业务将贡献公司超过 80% 的收入。财报公布后,AMD 股价盘后一度上涨约 7.5%。
分业务与现金流数据
- FY2026 年第三季度营收 133.77 亿美元,同比增长 45%,环比增长 16%;
- 市场预期营收约 130.6 亿美元;
- 数据中心收入占总营收约 63.9%;
- 数据中心经营利润 28.82 亿美元,同比增长 168%;
- 数据中心经营利润率约 33.7%,上年同期约 24.7%;
- 客户端与游戏业务收入 37.22 亿美元,同比下降 8%,环比下降 3%;
- 其中客户端收入 29.49 亿美元,同比增长 7%;
- 游戏业务收入 7.73 亿美元,同比下降 40%;
- 客户端与游戏部门经营利润 5.73 亿美元,同比下降 34%;
- 嵌入式业务收入 11.09 亿美元,同比增长 29%,环比增长 14%;
- 嵌入式业务经营利润 4.53 亿美元,同比增长 60%;
- 嵌入式业务经营利润率约 40.8%;
- 第三季度经营现金流 12.02 亿美元;
- 资本支出 6.48 亿美元;
- 自由现金流 5.54 亿美元,低于上年同期的 15.30 亿美元;
- 自由现金流率约 4%;
- 季末现金、现金等价物及短期投资合计 157.76 亿美元;
- 总债务 70.79 亿美元,其中包括 8 月完成的 47.5 亿美元高级票据融资;
- 市场此前预期第四季度营收约 162.3 亿美元;
- 第四季度调整后毛利率指引约 55%;
- 管理层预计 2027 年数据中心业务占公司收入超过 80%;
- 财报公布后,AMD 股价盘后一度上涨约 7.5%。
MSX:AMD有三条增长曲线
MSX 研究院认为,AMD 当前具备三条增长曲线。第一条是 EPYC。AI 数据中心虽然以 GPU 为主要计算资源,但每套 GPU 系统仍需要 CPU 承担系统调度、网络管理、存储访问、数据预处理以及大量通用计算任务。AI 集群规模越大,对高性能服务器 CPU 的需求也越高。
MSX 认为,AMD 的 EPYC 业务同时受益于两个趋势:一是继续从传统服务器 CPU 市场获取份额,二是 AI 数据中心扩张带来服务器总需求增长。下一代 Venice 处理器将采用 Zen 6 架构,AMD 预计该产品将在第四季度开始扩大生产。管理层预计 2027 年服务器 CPU 收入接近翻倍,显示公司判断 AI 基础设施对 CPU 的拉动并非短期现象。
第二条增长曲线是 Instinct GPU。MSX 称,MI450 系列是 AMD 缩小与英伟达差距的关键产品。与早期主要销售单张加速卡不同,MI450 与 Helios 已开始以完整机架系统交付,将 GPU、EPYC CPU、网络芯片、互连、冷却系统和 ROCm 软件整合在同一平台中。
MSX 认为,这一变化的意义在于,大型 AI 客户采购的已不只是芯片,而是一套可以直接安装、联网并运行模型的计算系统。机架级产品的单笔合同规模更大,对供应链协调、网络技术、软件兼容性和交付能力的要求也更高。AMD 表示,Anthropic、Meta、Microsoft、OpenAI 和 Oracle Cloud Infrastructure 已在首批 Helios 系统上运行模型或工作负载,这意味着 Helios 已从产品展示阶段进入客户验证和初步部署阶段。
第三条增长曲线是完整 AI 平台。MSX 指出,AMD 过去主要依赖客户自行采购 CPU、GPU 和其他零部件,再由服务器厂商完成整合。现在,公司正向上扩展至 Helios 机架系统,同时向下补齐网络、软件和专用推理芯片。AMD 已发布 ROCm 10,并推出面向智能体系统的 Helion 参考架构。公司还计划收购 World Labs 和 Taalas:前者补充空间智能和世界模型研究能力,后者专注于定制推理芯片。
库存、费用与认股权证是后续观察重点
MSX 同时提到,这一战略也带来新的风险。首先,AMD 需要同时投入 GPU 架构、CPU、网络、软件、机架设计和客户支持,研发与运营复杂度明显提高。本季度调整后经营费用同比增长 29% 至 35.60 亿美元,增速仍然较快。
第二,部分大型 AI 协议包含客户认股权证。AMD 本季度确认了约 10.97 亿美元与客户认股权证公允价值变化相关的非现金费用,扩大了 GAAP 与调整后利润之间的差异。MSX 认为,认股权证可以帮助 AMD 绑定大型客户,但也可能带来潜在股权稀释,是否为股东创造价值,还要比较客户最终带来的收入、利润和现金流,与认股权证及相关投入的成本。
第三,营收和利润增长尚未同步转化为自由现金流。AMD 第三季度调整后净利润达到 34.71 亿美元,但自由现金流只有 5.54 亿美元。MSX 称,主要原因不是业务亏损,而是公司正在为快速放量准备库存并扩大营运资金。本季度库存增加约 29.95 亿美元,应收账款增加约 19.28 亿美元;应付账款增加约 23.13 亿美元,部分抵消了现金占用。季末库存达到 114.63 亿美元,环比增长 35%。
MSX 表示,在 MI450、Helios 和 Venice 进入大规模爬坡前,提前准备芯片、封装、内存和系统零部件具有商业合理性。如果第四季度和 2027 年的订单按计划交付,这些库存将转化为收入和现金流;如果客户数据中心延迟上线、供应链出现错配或产品需求变化,高库存也可能带来周转放缓和减值风险。因此,库存增长既是未来收入加速的前置信号,也是需要持续跟踪的风险指标。
MSX 认为,过去市场对 AMD 的主要疑问在于 Instinct 产品能否从少量试用进入大规模采购。现在,数据中心收入接近翻倍,MI450 和 Helios 已开始贡献收入,多家头部客户进入系统验证与部署阶段,第四季度数据中心收入预计再环比增长约 50%。
关于 MSX 与风险提示
文中介绍,MSX 是一家 RWA 交易平台,提供近 400 种代币化股票和 Pre-IPO 资产的现货及衍生品交易,并围绕美股现货与永续合约、币币交易、Pre-IPO 和研究服务构建数字金融服务体系。
MSX 同时提示,宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。



