
翱捷科技已正式向港交所递交上市申请。距离公司于 2022 年登陆上交所科创板,仅过去 4 年多,这家全制式蜂窝基带芯片设计企业又启动了港股上市进程,试图通过“A+H”架构为持续投入研发和业务扩张补充资金。
从财务表现看,翱捷科技在连续多年亏损后,于 2026 年上半年实现归母净利润转正,但扣除非经常性损益后仍亏损 5867 万元。公司正处在从规模扩张转向盈利验证的阶段。
高研发投入仍在压缩利润空间
翱捷科技成立于 2015 年 4 月,是国内少数覆盖 2G 至 5G 全制式蜂窝基带芯片的平台型企业。按文中表述,公司与高通、联发科、海思、展锐并列,为全球仅有的五家商用多模蜂窝基带芯片厂商。
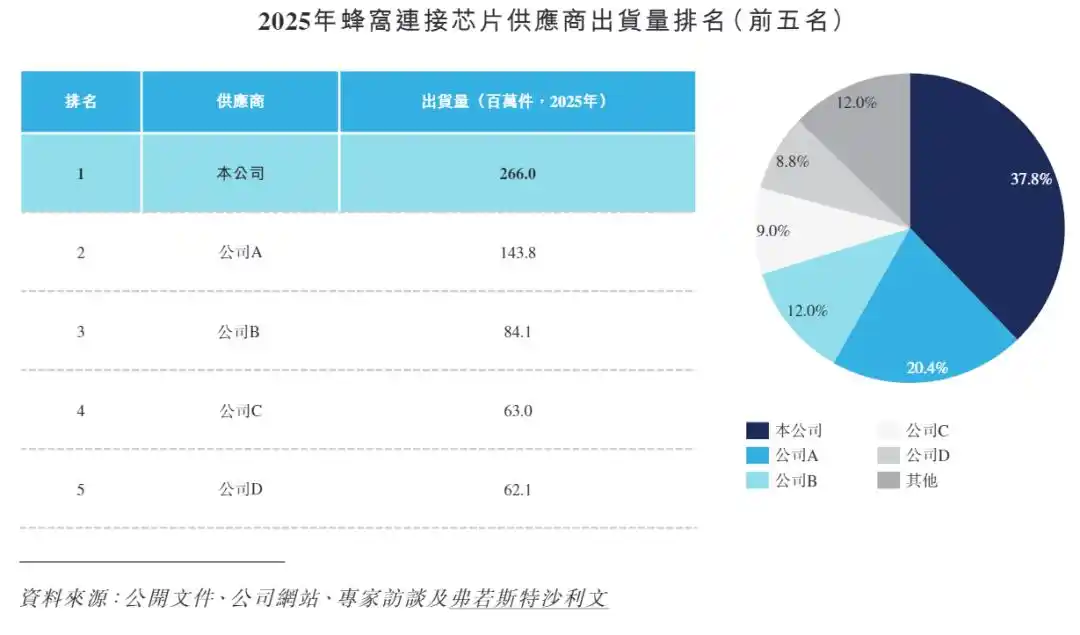
根据弗若斯特沙利文数据,2025 年翱捷科技蜂窝连接芯片出货量为 2.66 亿颗,全球市场份额为 37.8%,排名第一;其中 Cat.1 和 Cat.4 的市场份额分别达到 51.6% 和 52.5%。
不过,公司收入结构仍高度集中于芯片主业。截至 2025 年,芯片产品收入占比为 93.78%,其中蜂窝基带芯片占芯片产品收入的 93.81%。这意味着,市场份额领先并未直接转化为更均衡的收入结构。
蜂窝基带芯片开发周期长、研发难度高,终端客户对品牌黏性较强。对首次推向市场的产品而言,还存在推广周期长、客户不认可、量产失败等风险。作为后发企业,翱捷科技需要持续投入,追赶高通、联发科等国际厂商。
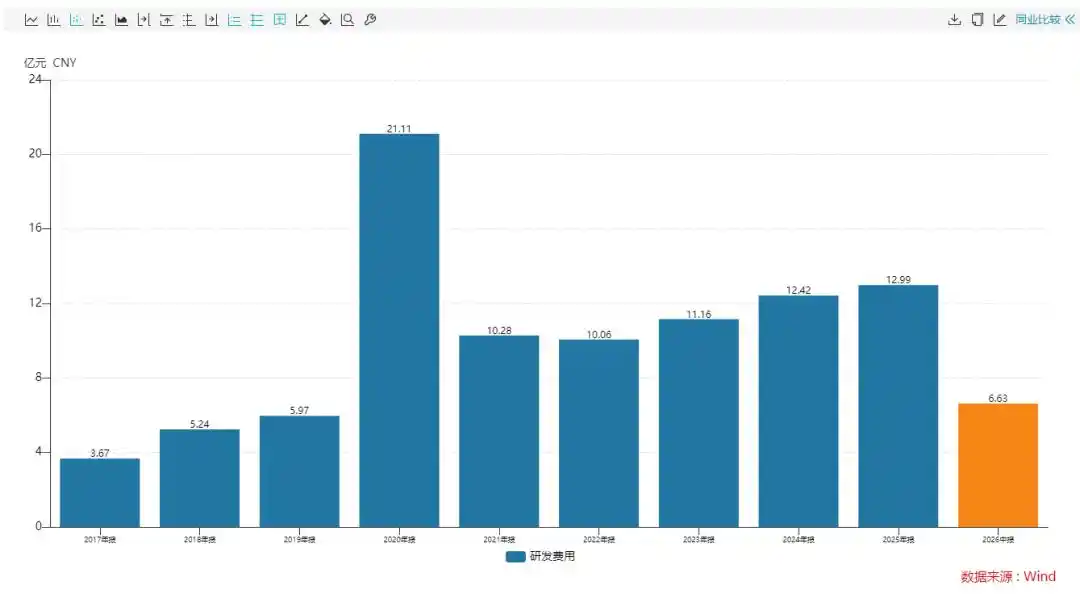
Wind 数据显示,公司研发费用从 2021 年的 10.28 亿元增长至 2025 年的 12.99 亿元,虽然较 2020 年 21.11 亿元的高点明显回落,但绝对规模仍然不低。
招股书显示,2023 年至 2025 年,翱捷科技营业收入分别为 26 亿元、33.86 亿元和 38.17 亿元;同期净利润分别为 -5.06 亿元、-6.93 亿元和 -3.9 亿元。公司将持续亏损归因于多模蜂窝基带技术、AI 计算技术等方向的大量研发开支。
2026 年上半年,公司实现营业收入 24.51 亿元,同比增长 29.15%;归母净利润为 8424.38 万元,实现扭亏为盈。
但这次盈利并非完全来自主营业务改善。同期扣非净利润仍亏损 5867 万元,报告期内对外投资形成的公允价值变动收益、投资收益等非经常性损益同比增加,带动净利润增加约 1.3 亿元。换句话说,账面盈利转正,并不意味着主营业务已经完成盈利闭环。
分业务看,蜂窝基带芯片仍是收入主力,2026 年上半年实现收入 20.22 亿元,同比增长 23%。随着项目进入交付验收阶段,芯片定制业务订单规模扩大,上半年实现营收约 3.24 亿元,同比增长约 157%,成为新增量来源。
收入回升,但经营现金流仍在净流出
利润表改善的同时,现金流并未同步修复。
2026 年上半年,翱捷科技经营活动现金流量净额为 -3.77 亿元。由于购买商品、接受劳务支付的现金高于销售商品、提供劳务收到的现金,经营活动现金净流出较上年同期扩大 1.11 亿元。
回看此前三年,公司经营活动现金流量净额在 2023 年、2024 年和 2025 年分别为 -6.78 亿元、-4.12 亿元和 -4.56 亿元,持续处于净流出状态。
就研发费用变动等问题,子弹财经称已向翱捷科技发函,截至发稿未获回复。
以价换量拿到份额,毛利率仍低于 30%
为了在成熟厂商主导的芯片市场争夺份额,翱捷科技除了维持高研发投入,也采用了更具价格竞争力的销售策略。
招股书显示,2023 年至 2025 年,公司无线连接芯片产品平均售价从 12.6 元降至 10 元。公司解释称,这是因为持续推出价格更亲民的新产品,以适应变化中的市场需求。
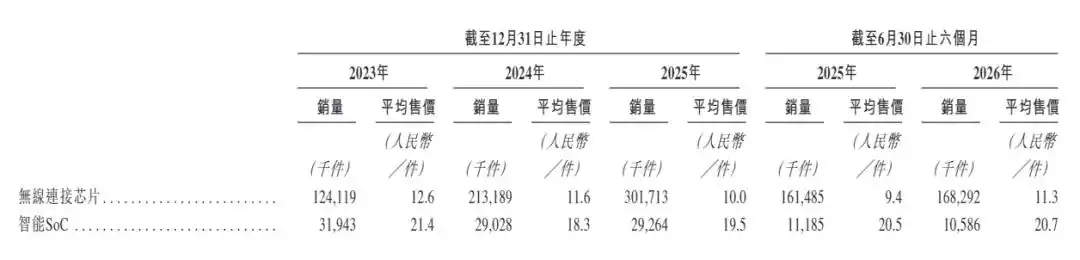
到 2026 年上半年,随着市场需求增长、客户采购率提升,以及 5G 芯片等售价较高产品销售贡献增加,公司无线连接芯片产品平均售价回升至 11.3 元。
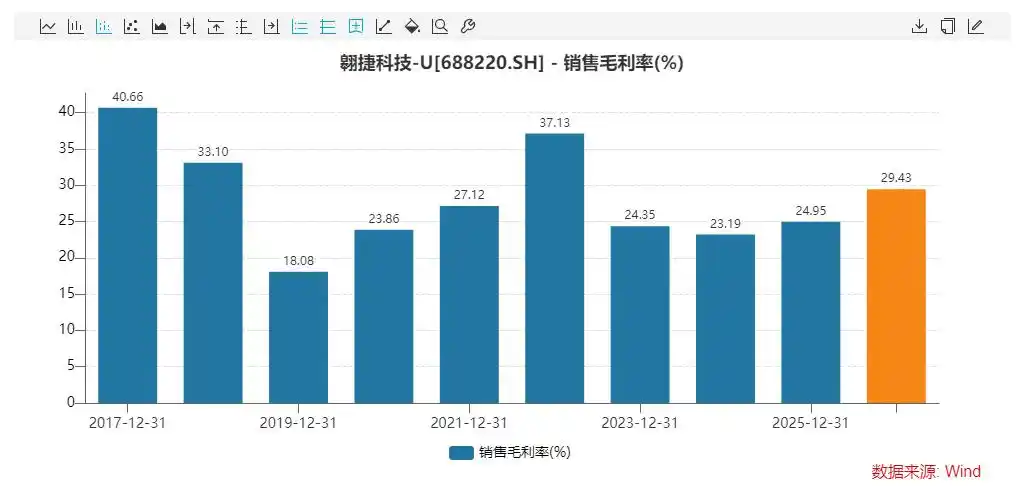
价格策略帮助公司扩大了出货和份额,但也压缩了毛利率。2023 年至 2025 年,翱捷科技销售毛利率分别为 24.35%、23.19% 和 24.95%;2026 年上半年综合毛利率约为 29.43%,较上年同期增长约 4.72 个百分点。
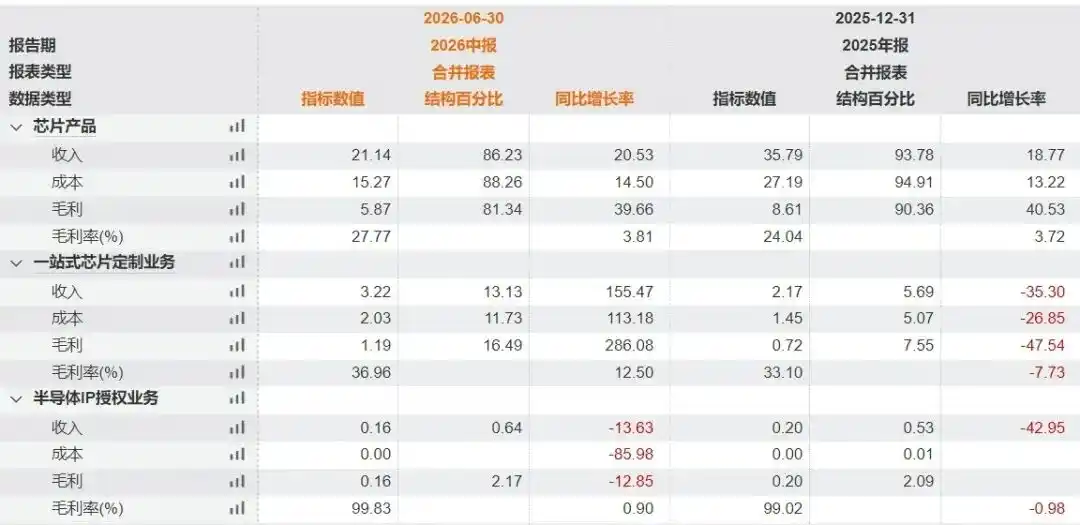
即便如此,公司整体毛利率仍未突破 30%。这既与市场竞争有关,也与业务结构有关。根据 2025 年财报,芯片产品营收占比超过 93%,但该业务毛利率仅为 24.04%。
相比之下,芯片定制业务毛利率为 33.1%,IP 授权业务毛利率高达 99.02%,但两项业务收入占比都较低,短期内难以明显改善整体盈利结构。
其中,IP 授权业务还在收缩,营收从 2023 年的 1.23 亿元降至 2025 年的 0.2 亿元,2026 年上半年营收占比仅为 0.64%。公司经营重心持续向自研芯片业务集中。
客户和供应商集中度偏高,定价弹性受限
除了产品结构,产业链两端的集中度也在影响翱捷科技的盈利能力。
招股书显示,报告期内,公司向前五大客户的销售金额占各期总收入的比例分别为 80.1%、82.1%、82.6% 和 79.9%;其中,第一大客户销售占比分别为 42.7%、37.1%、37.6% 和 36.9%。
这种结构在芯片设计行业并不罕见。认证门槛高、订单周期长,一旦进入客户体系,合作黏性较强;但反过来看,单一客户变化也会对收入造成更明显影响。
采购端同样集中。作为 Fabless(无晶圆厂)半导体公司,翱捷科技依赖外部代工厂完成芯片制造。全球范围内,符合其技术、品质和服务要求的晶圆代工厂与封装测试供应商数量有限。
报告期内,公司向前五大供应商的采购额占各期采购总额的比例分别为 75%、77.6%、71.4% 和 74.8%;其中,第一大供应商采购占比分别为 52.4%、51.5%、45.5% 和 51.1%。
根据招股书,公司第一大供应商成立于 1987 年,总部位于中国台湾,主营专用集成电路制造,并在台湾证券交易所和纽约证券交易所上市。原文称,结合行业背景与合作信息,市场普遍推测该供应商为台积电。
在制造环节,先进制程领域高度集中,7nm 以下基本只有台积电和三星两个选择;成熟制程虽然有中芯国际、联电、华虹等多家代工厂,但工艺适配和产能锁定成本较高,Fabless 企业切换供应商并不容易。
2026 年上半年,翱捷科技第二大客户同时成为第三大供应商,公司向其采购了 1.28 亿元存储芯片。客户与供应商角色重叠,增加了供应链管理复杂度,也引发了市场对供应链协同和交易公允性的关注。
在这种结构下,如果上游晶圆厂产能趋紧,或出现地缘政治、贸易摩擦等风险,成本端可能承压;而在下游客户集中度较高的情况下,公司向客户传导成本的空间仍需观察。
账上有 29.15 亿元现金,仍启动港股 IPO
资本市场层面,翱捷科技也面临新的审视。
公司于 2022 年 1 月 14 日在上交所科创板上市,发行价为 164.54 元/股。上市后股价长期低迷,至今仍处于破发状态。
截至 2026 年 9 月 29 日收盘,翱捷科技报 93.54 元,总市值为 391.28 亿元。
股权结构方面,公司实控人为戴保家,其通过直接持股以及作为宁波捷芯睿微企业管理合伙企业(有限合伙)、GreatASR1 Limited 等主体的一致行动人,合计控制公司 22.32% 的表决权。
公司第一大股东为阿里巴巴(中国)网络技术有限公司,即阿里网络,当前持股比例为 10.58%。
近一年内,阿里网络连续两轮减持。2025 年 12 月,公司公告称,阿里网络在 2025 年 10 月 9 日至 2025 年 12 月 17 日减持 3% 公司股份,减持均价为 73.42 元至 99.46 元,减持金额为 10.56 亿元。
2026 年 9 月 10 日,翱捷科技再度公告,阿里网络在 2026 年 8 月 17 日至 9 月 10 日通过大宗交易及集中竞价方式合计减持 7,765,764 股,占公司总股本的 1.8565%,减持金额为 7.03 亿元。两轮减持合计套现约 17.59 亿元。
在尚有 4,783,261 股未完成减持的情况下,阿里网络提前终止了本次减持计划。次日,也就是 9 月 11 日,翱捷科技正式向香港联交所递交上市申请。
募资用途与市场质疑并存
根据招股书,本次港股 IPO 募集资金将用于提升研发能力和扩大产品组合,通过战略投资或收购推动长期增长,拓展销售网络,以及补充营运资金等。
值得一提的是,翱捷科技在科创板首次公开发行股票时,募集资金总额为 68.83 亿元,扣除发行费用后募集资金净额为 65.46 亿元,最终募集资金净额比原计划多 41.66 亿元。
截至 2026 年 6 月末,公司资产负债率为 25.02%,账面货币资金为 29.15 亿元,短期借款及一年内到期的非流动负债合计约 5.95 亿元。从账面看,现金储备仍较充裕。
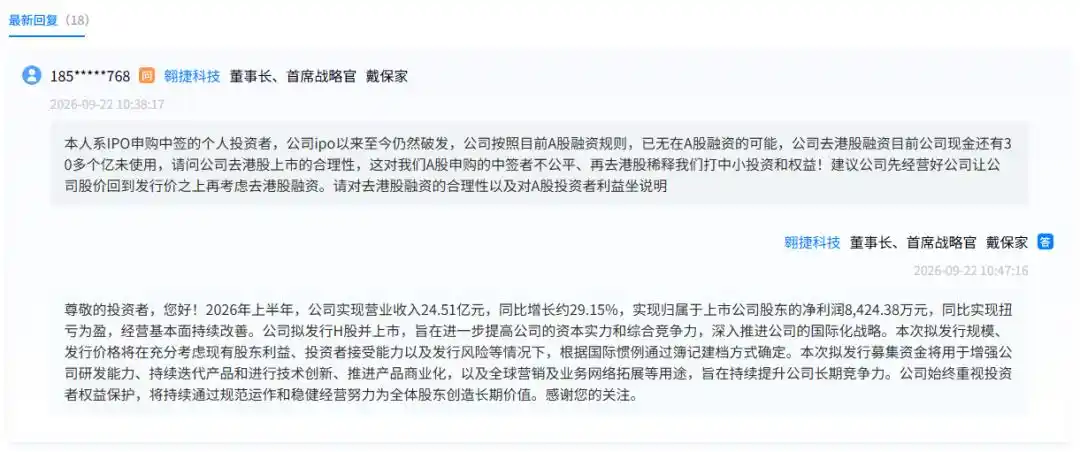
在股价破发、账面现金较多的背景下,部分投资者对港股 IPO 的合理性提出质疑。原文提到,有投资者直言「对 A 股申购的中签者不公平」。
对此,翱捷科技管理层表示,本次拟发行规模和发行价格,将在充分考虑现有股东利益、投资者接受能力以及发行风险等情况下,根据国际惯例通过簿记建档方式确定。
盈利拐点仍待主营业务验证
2026 年上半年的账面扭亏,显示翱捷科技经营状况出现边际改善,但扣非净利润尚未转正,经营现金流仍持续净流出,主营业务距离可持续盈利拐点还有距离。
从业务基础看,公司核心竞争力仍在蜂窝基带芯片的技术积累和全球市场份额,以及芯片定制业务在 AI 相关需求带动下的增长潜力。
对翱捷科技而言,接下来的关键不只是能否通过港股 IPO 获得更多资金,还在于能否把技术投入和市场份额转化为持续的现金流与利润。
本文信息来自微信公众号「子弹财经」,作者为马琼,MarsBit 转载。