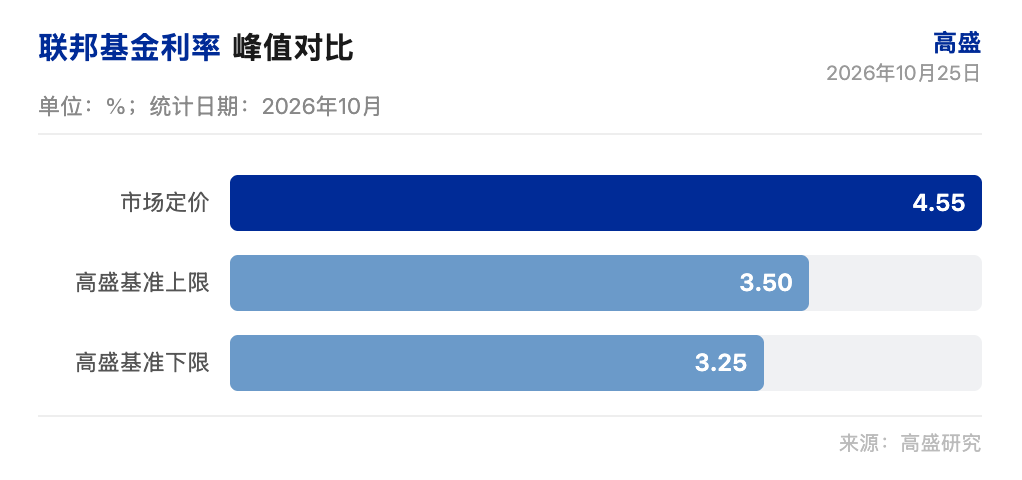
高盛在 2026 年 10 月 25 日的报告中判断,美联储 10 月 FOMC 会议将跳过加息,12 月再加一次,这也将是本轮最后一次加息。与之相比,联邦基金利率期货当前仍隐含更偏鹰的路径:峰值约 4.55%,对应到 2027 年秋季再加三次、累计四次。
这份由 TechFlowPost 整理、Rita 撰写的解读指出,高盛给出的终点利率区间为 3.25%至 3.5%。高盛认为,市场与其基准情景之间的核心分歧,不在于是否还会继续收紧,而在于三个临时通胀因素消退的速度。
10 月或跳过,12 月完成收尾
报告称,9 月已经加息一次。近期 FOMC 参与者的表态,更接近“隔次会议加息”的折中方案。文中援引理事沃勒的说法称,加息不需要在连续会议中进行,但要在可接受的时间内到位。按这一思路,10 月跳过、12 月实施第二次加息,符合高盛“第二次也是最后一次”的基准判断。
高盛预计,10 月会议声明可能会调整 9 月加息时的相关表述,并可能借用副主席杰斐逊近期的措辞:「任何进一步调整联邦基金利率目标区间、以支持更及时回归 2%目标的行动,将取决于数据趋势、演变中的前景和风险平衡。」在高盛看来,这种表述把重点放在观察趋势上,也意味着决策层希望在两次会议之间看到更多数据,而不是连续行动。
对于新闻发布会,高盛预计不会释放重大新信息。报告认为,隔次会议加息的支撑较强,年底前若要偏离这一安排,门槛会很高。文中还提到,沃什在 9 月发布会上没有暗示放缓,高盛判断,他可能更愿意由其他官员来传达这一层意思。
市场押注四次,高盛只给两次
自 9 月底以来,市场定价已经剔除了一次加息,但峰值仍在 4.55%附近,对应累计四次加息。高盛的基准情景则只有两次,终点在 3.25%至 3.5%。报告还提到,若按概率加权路径计算,立场甚至比基准更偏鸽,因为高盛预计在通胀接近 2%后,FOMC 会转向降息。
金融条件指数(FCI)自 9 月以来已收紧 30 个基点。高盛通常将一次 25 个基点加息对应为约 20 至 25 个基点的 FCI 收紧,因此当前幅度略高于一次加息,但仍明显低于市场所定价的四次加息对应的收紧程度。高盛据此判断,FOMC 不会把当前金融条件视为过度收紧,也不会把它当作加息的替代。
报告认为,市场定价与高盛基准之间的差距,主要体现在加息次数上。市场对应的是“更高更久”,高盛对应的是“两次后停”,并预计后续还会降息。
三个临时因素解释核心 PCE 全部超调
高盛将分歧集中在三个临时通胀因素:关税传导、伊朗能源冲击,以及 AI 价格压力中的错误测量部分。报告称,核心个人消费支出(PCE)同比目前高于 2%目标 1.1 个百分点,而高盛测算,这三项因素合计可以解释全部超调。
在关税方面,高盛认为,早期关税轮次对消费者价格的增量传导已基本结束,同比税率还会继续下降,基数效应也更有利。即便白宫恢复此前被法院推翻的关税,也只会略微推高有效税率。高盛给出的理由是,有效税率升幅较小,而且此前取消关税对消费者价格的影响本身也不大。
在能源方面,油价上涨和成品油价差已经把核心 PCE 推高 0.3 个百分点。高盛基准预测,这一因素还会再推高 0.1 至 0.15 个百分点。报告同时提示,油价期货高于高盛预测,反映出市场对中东进一步冲突的担忧。如果油价按期货路径运行,到 3 月时核心 PCE 预测还会再增加 0.1 个百分点,整体 PCE 则会增加约 0.4 个百分点。
在 AI 价格压力方面,高盛预计,其对核心 PCE 同比的影响将在未来几个月见顶,并在 2027 年明显回落,原因包括 AI 需求增长放缓以及存储新产能投资。报告也提到,存储价格对消费者价格的月度影响今年反复较多,未来几个月仍存在不确定性。
此外,制造业调查中的价格收到项已经大幅上升,而服务业仍处于正常水平。高盛认为,这更像是部分临时因素的体现;如果价格压力持续时间更长,企业可能会借年初提价转嫁成本,届时 1 月效应会被放大。报告指出,3 月会议前倒数第二份通胀数据将是关键观察点。
金融条件收紧接近一次加息
高盛再次强调,FCI 收紧 30 个基点,大致相当于一次加息的效果。按照其历史估算,一次 25 个基点加息通常对应约 20 至 25 个基点的 FCI 收紧,因此当前水平只是略高于一次加息,而不是市场所押注的四次。
10 月会议的关键问题,在高盛看来,不是政策动作本身,而是声明如何修改 9 月加息时的措辞。高盛预计,FOMC 更可能采用杰斐逊的语言,把进一步调整与数据趋势、演变中的前景和风险平衡挂钩。如果沃什认为这种表述过于接近过去的前瞻指引,备选方案则是不对政策前景作任何表述。高盛判断,前一种可能性更大。
报告还指出,当前金融条件收紧主要来自利率上升,而利率上升又在很大程度上取决于市场对进一步加息的预期。正因如此,高盛认为,FOMC 不会把这种依赖预期形成的收紧视为加息的替代。只要数据没有明显恶化,12 月加息仍在既定路径上。
3 月再加息的门槛被高盛视为很高
高盛认为,2027 年 3 月是下一个可能加息的会议节点。如果 FOMC 维持“隔次会议行动”的节奏,到那时将新增五个月通胀数据。高盛的基准判断是 3 月不会加息,因为关税、能源冲击和 AI 价格压力的影响会逐步消退,通胀趋势也会改善。
报告称,部分 FOMC 参与者可能会认同这样一种看法:美国经济并未过热,过去由供应冲击带来的通胀超调,需要等待其自然消退;若通过进一步收紧货币政策来压低需求,所付出的就业成本会过高。这部分官员因此可能倾向于限制本轮加息周期的总规模。
高盛也列出了可能让加息更早结束的情形,包括增长或就业担忧上升,例如能源价格侵蚀实际收入、消费者支出走弱,或者金融条件收紧幅度超过当前水平。
不过,3 月加息并非完全没有可能。高盛指出,前提是通胀数据比其预期更差。主要风险包括油价期货持续高于预测、伊朗冲突升级、能源冲击更极端且持续更久、通胀压力扩散,以及 1 月效应更大。即便如此,高盛仍维持基准情景不变:12 月结束加息,市场定价的四次加息偏鹰。
文末说明
原文说明称,本文系潮向研究对第三方券商研究报告(高盛,2026 年 10 月 25 日)的整理与解读,并结合公开市场信息进行梳理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成任何投资建议。
原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。