
9 月 28 日,亨通光电跌停。
在这之前,9 月 24 日晚,公司已经公告定增预案,拟募资 66.36 亿元,同时披露员工持股计划。中间隔着三天中秋假期,周一复市后,亨通光电收于 60.64 元,一天蒸发 166 亿元市值,长飞、通鼎互联、华脉科技也同步走弱。到 9 月 29 日,光通信板块继续承压,指数在 3800 点附近寻找支撑。
这只股票年内一度上涨超过 400%,但在定增方案披露后迅速跌停。围绕它的核心问题,也回到一个更直接的判断:亨通光电当前约 49 倍的估值,到底在定价什么。
收入结构仍偏传统制造,利润重心却在变化
要看清这家公司,先得拆开它的业务结构。亨通光电起家于江苏吴江,主营光纤光缆,A 股于 2011 年上市。但从报表看,市场印象中的「光纤龙头」和「AI 算力概念股」,并不是它收入端最主要的样子。
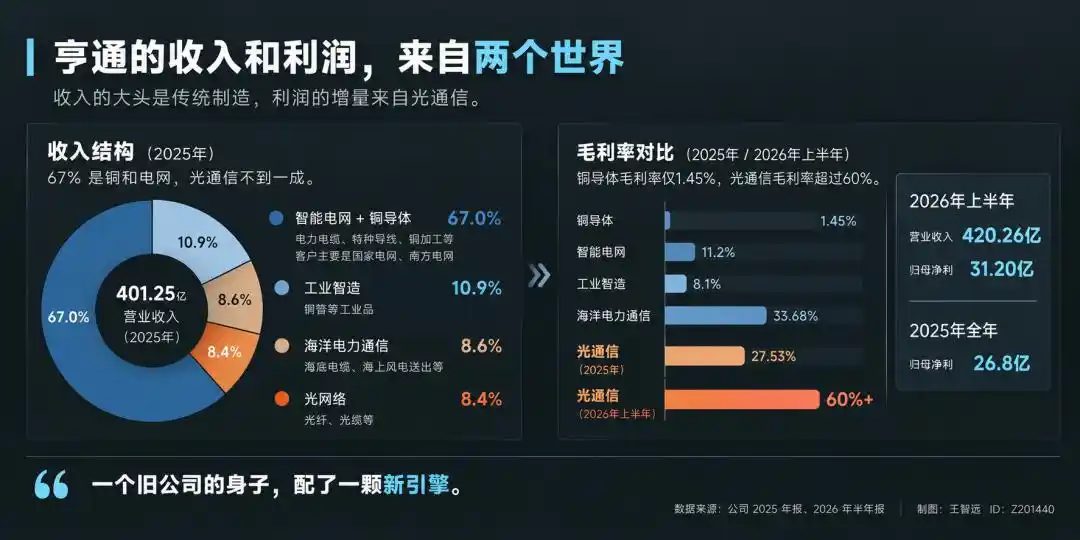
公司收入大头来自智能电网和铜导体,两项合计占比 67%。其中,智能电网占 36%,主要是电力电缆、特种导线,客户包括国家电网和南方电网;铜导体占 31%,本质上更接近铜线加工业务,按加工费计价,带有来料加工属性。
工业智造占 10.9%,主要是铜管等工业品,同样偏加工制造。海洋电力通信占 8.6%,对应海缆、海底电缆和海上风电送出链条。光网络占 8.4%,也就是外界最熟悉的光纤、光缆业务。文章指出,光通信产业链中更高价值的环节在光纤预制棒,亨通虽然覆盖全产业链,但落到报表里的收入占比并不高。
按收入结构看,这仍是一家传统制造公司。
但利润结构并不一样。铜导体业务毛利率很低,2025 年全年只有 1.45%;海缆业务毛利率为 33.68%;光通信全年平均毛利率为 27.53%。到了 2026 年上半年,光通信毛利率升至 60% 以上。
这意味着,占收入三分之二的铜和电网业务,并不是利润的主要来源;收入占比不到一成的光通信,反而在利润端变得更关键。文章将这种变化概括为:公司的收入结构还是旧业务主导,但利润正在被光通信改写。
半年利润超过去年全年,增量主要来自光通信
这种变化集中发生在最近半年。
2025 年全年,亨通光通信收入仍在下滑,同比下降 14.53%。当时市场并未把它当作 AI 概念股,公司自身的经营表现也还没有体现出这层属性。
但到 2026 年上半年,光通信营收同比增长超过 130%。同期,公司上半年实现营收 420.26 亿元,归母净利润 31.20 亿元。作为对比,亨通光电 2025 年全年归母净利润为 26.8 亿元。也就是说,2026 年上半年赚到的利润,已经超过上一整年。
文章认为,这部分利润增量,基本来自那块收入占比只有 8.4% 的光通信业务。换句话说,亨通光电的外壳仍然是铜加工加电网公司,但利润引擎已经开始向光通信倾斜。
49 倍估值的分歧,先从口径开始
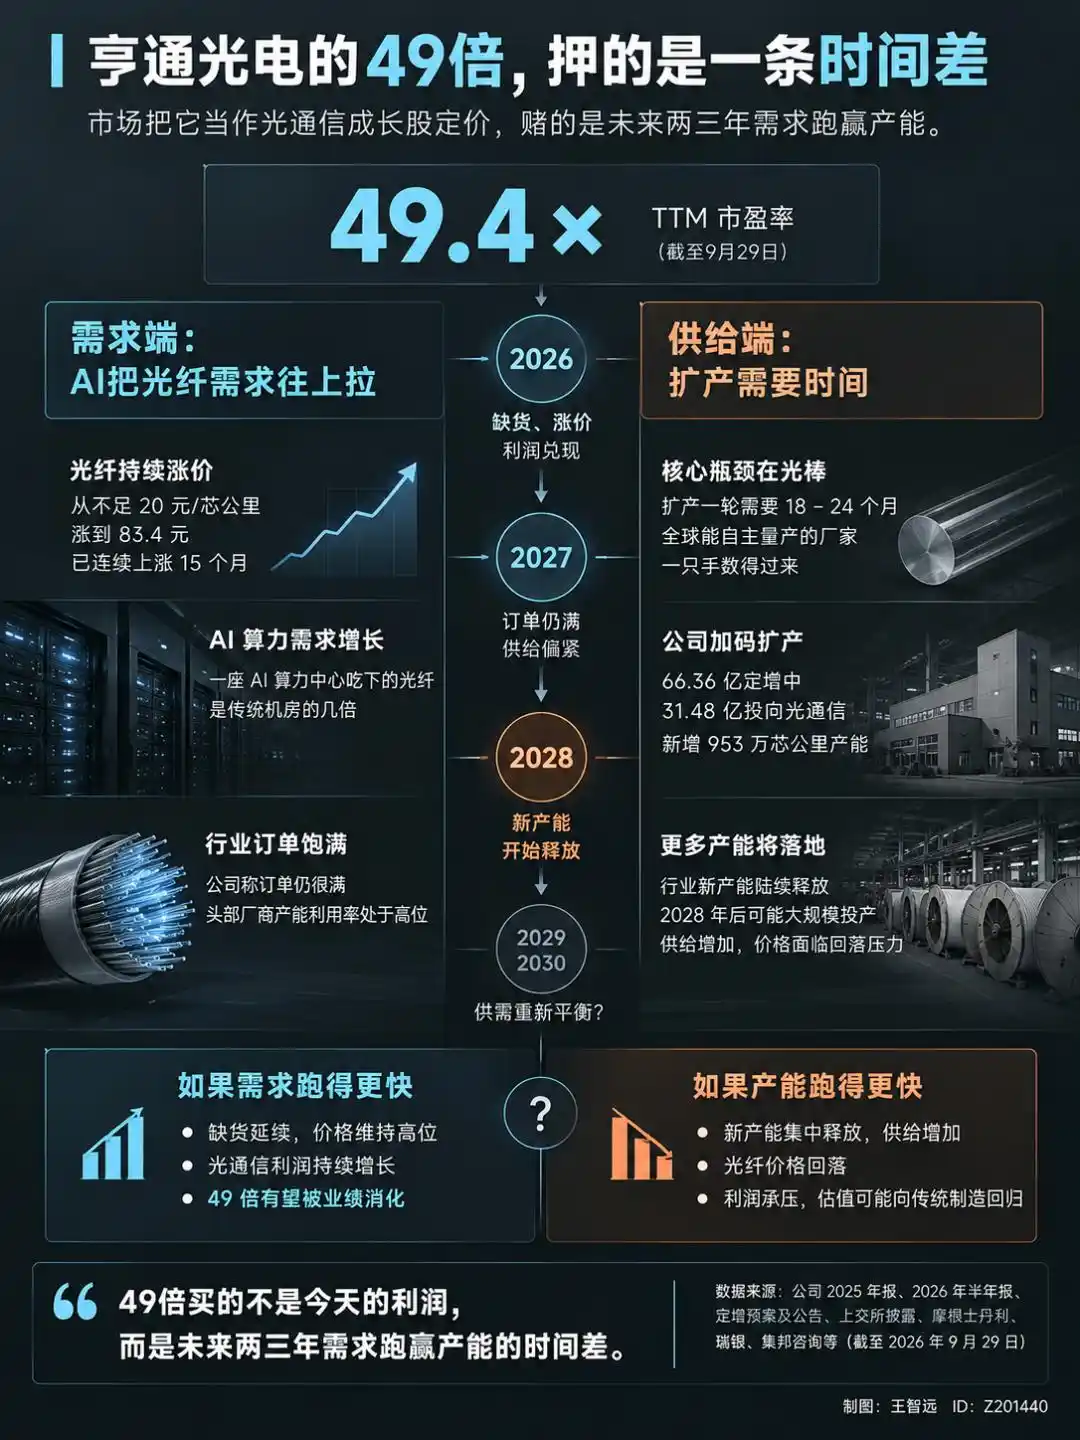
文章给出的口径显示,亨通光电当前市盈率在 49 倍左右。这个数字以 8 月 25 日为基准,未按 9 月 28 日跌停后的价格重算。9 月以来,多轮机构研报的可比口径仍停留在这里,对应 TTM 市盈率 49.4 倍,市净率约 5 倍。
如果把它当作铜加工加电网公司来衡量,49 倍显然偏高。文章称,这类传统制造业务的市场平均估值大致在 10 倍上下,49 倍相当于高出约四倍。
横向比较,同板块、业务接近的中天科技为 36.2 倍,亨通光电比它高出约三成半。瑞银今年对长飞的首次覆盖给出买入评级,目标价折算后也只有 16 倍 2027 年预期市盈率。
但如果换一个算法,结论又不同。按跌停后约 1490 亿元市值计算,将上半年 31.2 亿元净利润简单年化,动态口径市盈率约为 24 倍。文章认为,49 倍 TTM 里仍压着去年下半年的低基数,因此市场并没有完全按传统业务的尺子给它定价。
问题也就变成:资金为什么愿意这样定价。
支撑高估值的第一条逻辑:光纤价格已上涨 15 个月
文章给出的第一条理由,是光纤价格持续上涨。
光纤价格从不足 20 元每芯公里,一度涨到 83.4 元,涨价周期已经持续 15 个月。2025 年时,光纤仍处于价格贴近成本线、销售承压的阶段,全年光通信收入下降 14.53%。但随后需求快速反转。
需求端的变化,来自采购方结构的变化。中国移动最新一期普缆集采价格较上一轮提高约 90%,特种光纤现货价格上涨 650%。文章还提到,一座 AI 算力中心消耗的光纤数量,是传统机房的数倍。
供给端的约束则集中在光纤预制棒。预制棒是光纤的母材,扩产周期需要 18 到 24 个月,沉积工艺需要多年积累,全球能够自主量产的厂商数量很少。上一轮价格战后,行业已经经历出清,剩余玩家不多。文章判断,每一轮光纤缺货,本质上都是光棒缺货,而这一约束短期内难以解除。
第二条逻辑:66.36 亿元定增,资金明显押向光通信
第二条逻辑,来自公司自身的资本开支方向。
根据定增方案,亨通光电拟募资 66.36 亿元。其中,光通信五个项目合计投入 31.48 亿元,覆盖光纤预制棒、新一代光纤、AI 先进光互联和 CPO 先进封装;能源互联项目投入 14.98 亿元;其余 19.9 亿元用于补充流动资金。
按文章的拆分,若把补流部分剔除,项目资金中光通信占比达到三分之二。发行上限为 7.39 亿股,最高相当于现有股本的三成。文章据此认为,公司没有继续向铜业务加码,而是把主要筹码押向光通信,试图推动业务重心切换。
这也是市场愿意给出成长股估值的重要原因之一。
第三条逻辑:海缆业务的稀缺性仍在报表之外
除光通信外,文章还提到一张「报表外的牌」——海缆。
全球能够承接跨洲际海底光缆的企业只有四家,分别是美国 SubCom、日本 NEC、法国 ASN,以及亨通。文章称,亨通是中国唯一一家具备这一能力的企业,在手订单为 310 亿元。
海缆业务高度依赖资质和交付记录,新进入者很难切入。尤其在今年 6 月美国联邦通信委员会(FCC)收紧海缆监管后,行业准入门槛进一步提高。文章称,亨通海洋通信业务已覆盖 78 个国家,虽然无法进入美国登陆点,但美国买家也找不到第五家供应商,新规反而抬高了美国本土海缆建设成本。
在这一框架下,市场对亨通光电的定价,不只是押注光通信成长,也把海缆业务按稀缺资产计入估值。
估值能否站住,关键在光纤涨价能持续多久
文章认为,49 倍估值之所以成立,是因为市场把亨通光电当作光通信成长股来定价。如果光通信逻辑被打断,估值可能迅速回到传统铜加工和电网业务的区间,也就是约 10 倍。
因此,核心变量只有一个:光纤涨价能持续多久。
目前市场显然倾向于相信涨价仍会延续。摩根士丹利在 2026 年 9 月 13 日发布的《AI 基础设施:材料超级周期》中,将光纤列为 AI 最短缺的四类材料之一。文章称,全球光纤报价仍在上行,亨通光电年内超过 400% 的涨幅,就是这种预期的兑现。
但同样的逻辑,也意味着估值对景气周期高度敏感。
业绩没坏、订单未冷,跌停更多指向融资分配问题
文章接着提出另一个问题:既然 2026 年上半年利润已经超过 2025 年全年,为什么股价仍会跌停?
从基本面看,公司并未出现明显恶化。9 月 28 日跌停的是亨通光电,9 月 24 日晚公告定增的也是亨通光电,半年报中归母净利润 31.20 亿元、同比翻倍的还是亨通光电。公司给出的说法是,「订单还是很满,行业产能利用率处于高位」,整个行业头部企业的订单已排到 2027 年。
文章认为,跌停更难用基本面解释,而要从融资安排和利益分配上找原因。
摊薄、折价发行与历史融资记录,构成市场压力
定增带来的摊薄是最直接的压力。发行上限 7.39 亿股,若全部发行,老股东持股比例将一次性被摊薄 23.1%。同时,发行价格不低于前 20 个交易日均价的 80%,对象不超过 35 名特定投资者,意味着新进入者可以按折价拿到筹码。
文章还回顾了公司历史融资记录:2017 年定增 30.61 亿元,2020 年定增 50.04 亿元,彼时发行价为 12.31 元;加上本次 66.36 亿元,不到十年累计从市场融资接近 147 亿元。
与此同时,亨通系旗下已有五家上市公司,还在推进第六家 IPO,海缆子公司亨通华海也计划分拆至科创板,且股东大会以 99.99% 赞成票通过。文章引用投资者原话称:「不赚钱时要钱,赚大钱了还要钱。」
员工持股计划也引发争议
与定增预案同时披露的,还有员工持股计划。该计划覆盖 222 人,规模上限 2.89 亿元,受让价格为 34.27 元/股,文章称这一价格大致相当于市价的一半。
考核条件表面上较高:2026 年营收增长 15% 或净利润增长 90%,满足任一条件即可。文章指出,截至上半年,公司归母净利润已达 31.20 亿元,而全年考核目标为 50.92 亿元,下半年只要不出现明显偏差,完成概率较高。
解锁规则方面,达标则全额解锁,完成率低于触发值则不予解锁。文章据此判断,按当前经营趋势,市场普遍担心该计划大概率能够全额解锁。
补流并非完全没有现实基础
不过,文章也没有把定增简单归结为「盲目扩产」。从现金流和资产负债表看,公司确实存在补流需求。
2026 年上半年,亨通光电经营现金流为 -8.65 亿元,由正转负;应收账款增加 44 亿元,存货增加 14 亿元。有息负债半年增加 37 亿元,设备和产线投入从 12.24 亿元增至 19.68 亿元。文章还提到,控股股东已将超过一半的股票进行了质押。
在这一背景下,19.9 亿元补充流动资金并不完全脱离现实需求。
这一轮扩产,和上一轮价格战中的标准产能并不相同
文章同时强调,本轮募投方向与上一轮行业价格战时期并不一样。
新增产能为 953 万芯公里,募投项目集中在光纤预制棒、新一代光纤,并延伸至 MPO 高密度光缆和 FAU 精密连接。这与上一轮价格战中大量扩张的标准 G.652.D 常规产品并非同一类型。
瑞银在 2026 年 9 月 28 日发布的长飞光纤首次覆盖报告中提到,高端光纤的技术门槛明显高于上一轮,新产能真正落地的速度可能慢于市场预期,行业紧缺状态有望持续到 2028 年。报告还指出,光纤需求的资金来源正在从运营商集采预算,转向全球 AI 基础设施投入,运营商对价格的压制也在减弱。
长飞光纤总裁庄丹也提到,算力数据中心所需的新型预制棒及光纤产品仍存在一定短缺。文章还援引对上一轮价格战的复盘称,这一轮技术门槛已经过滤掉部分低质量重复建设。
真正的分歧,在 2028 年之后
写到最后,文章把争议落在时间维度上。
募投产能从开工到稳定出货,需要按年计算。集邦咨询判断,新产能最快也要到 2028 年后才会大规模落地;而摩根士丹利则把供需恢复正常的时间推到 2029 年至 2030 年。
这意味着,2026 年市场看到的是缺货,2028 年市场可能面对的却是严重过剩。多头把这个时间差视为安全垫,空头则把它看作倒计时。
文章没有给出明确结论,只指出,谁能判断这轮光通信景气能持续多久,谁就敢继续持有;如果说不清,资金就可能先卖出。上一轮报价曾从 60 元一路跌到 16.98 元,跌幅达到 80%,并跌破生产成本,这件事发生在 6 年前。
截至 6 月 30 日,亨通光电股东户数为 59.06 万户,半年增加 165.65%,人均流通股减少 62.36%,筹码在高位被明显拆散。跌停当天换手率为 4.70%。文章还提到,章建平夫妇合计重仓 61.54 亿元,按当日跌停测算,浮亏超过 6 亿元。
文章最后认为,9 月 28 日这次跌停,砸出来的是两个问题:增长兑现的速度,以及这笔融资成本最终由谁承担。66.36 亿元定增,把这两个问号第一次明确摆上了桌面。