
花旗最新量化跨资产研究认为,美债收益率何时见顶,仍是当前市场最难回答的问题之一。报告显示,油价回落几乎是美债收益率见顶的必要前提,但持续的地缘政治紧张局势让油价维持高位,这意味着收益率的终极峰值可能还没有出现。
据追风交易台援引花旗报告,历史上预判美债 10 年期收益率见顶最可靠的领先信号,是前端盈亏平衡通胀率与油价回落。眼下,盈亏平衡通胀率仍在走强而非回落,美元指数(DXY)近期也重新上行,这两项信号都指向收益率峰值尚未形成。与此同时,高收益债利差走阔、周期股相对防御股走弱等市场表现,又已经呈现出与收益率见顶一致的特征,令当前判断变得更复杂。
油价仍是判断收益率见顶的关键条件
花旗量化全球宏观策略团队分析师 Alex Saunders 与 Vinh Vo 在报告中重申了其跨资产分析框架,并在原有基础上新增了三段超过 70 个基点的利率抛售区间,核心结论没有明显变化。
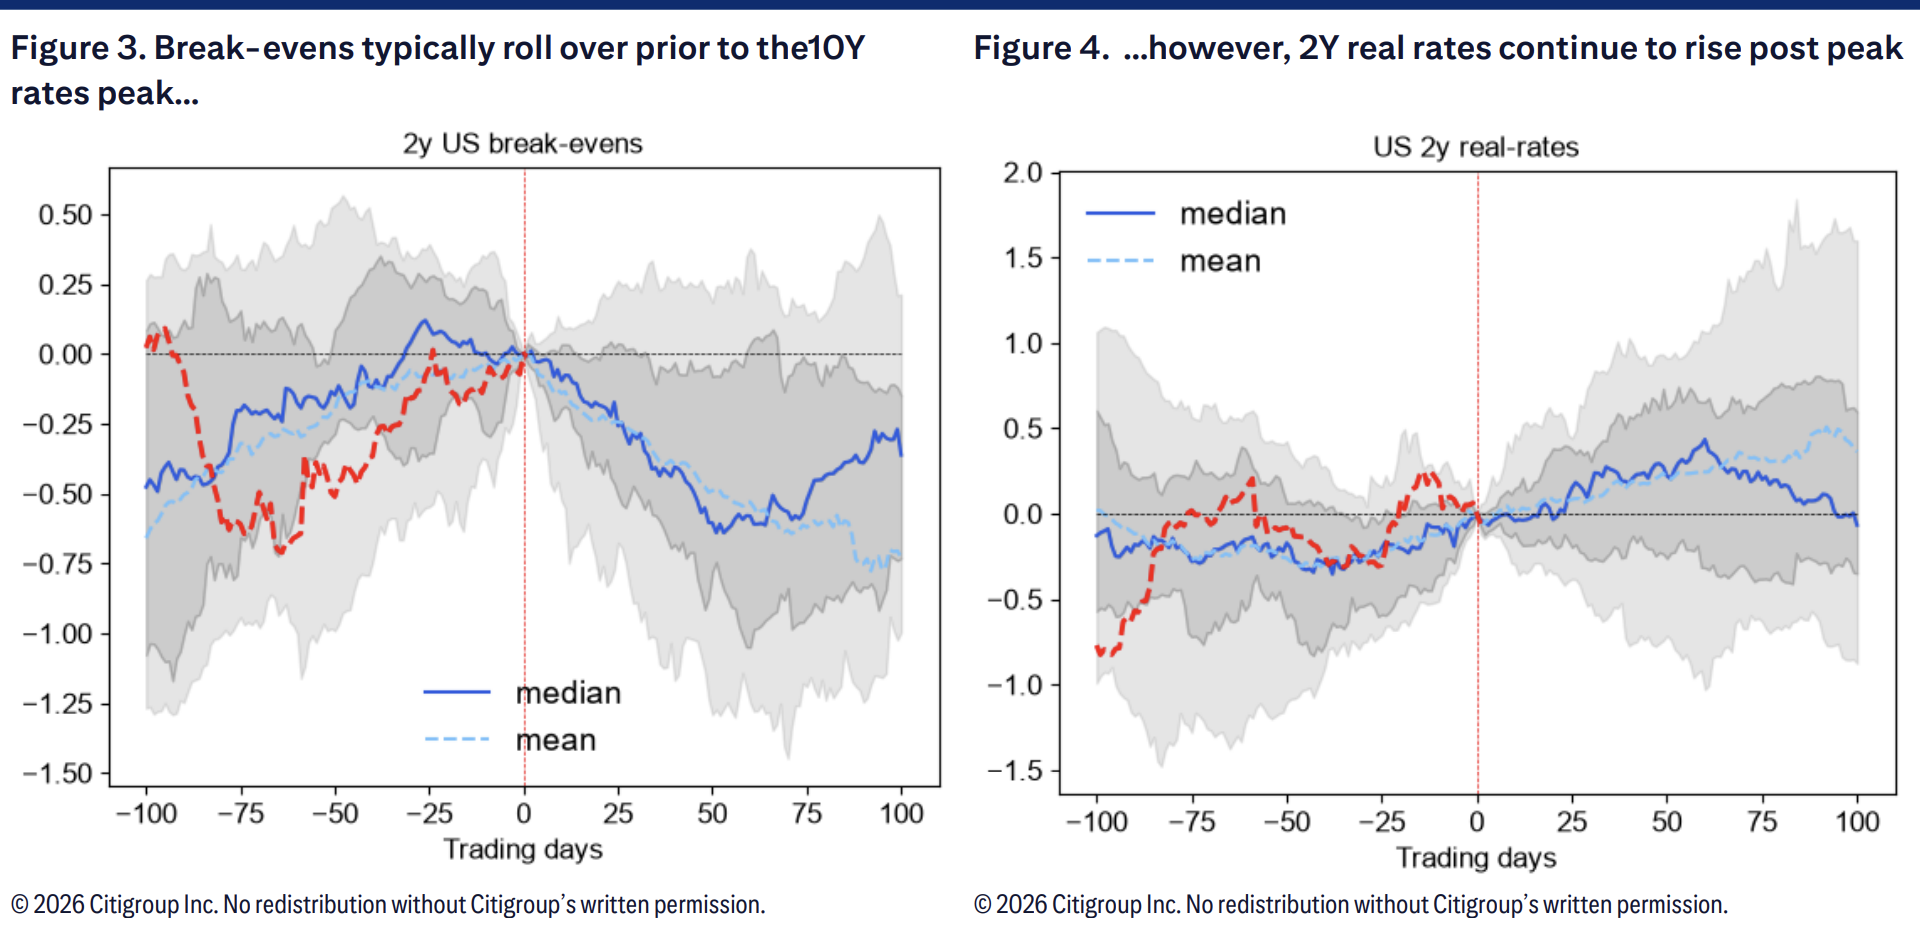
从历史规律看,在美债 10 年期收益率触顶前,跨资产表现通常存在较清晰的领先和滞后顺序。其中,前端盈亏平衡通胀率一般会在收益率峰值出现前 1 至 2 个月率先回落,而油价见顶几乎是收益率见顶的必要前提。相比之下,2 年期实际利率往往会在收益率峰值出现后继续上行,属于滞后指标。
当前,盈亏平衡通胀率的走强趋势已经出现,但真正关键的回落信号还没有形成。花旗指出,持续存在的地缘政治不确定性支撑了原油价格,油价何时见顶因此难以判断。在这种背景下,对收益率峰值的预测也只能继续后移。
哪些指标有参考价值,哪些没有
花旗在研究中系统梳理了市场常用的判断指标,并区分了哪些指标具备领先意义,哪些指标容易误导。
在有效信号方面,5 年期至 30 年期国债收益率曲线(5s30s)的平坦化通常会在收益率峰值前约一个月出现,但这一趋势在最近 25 个交易日已经逆转,信号变得混乱。高收益债利差走阔,以及低违约风险股票的相对跑赢,也都符合历史上收益率见顶时的表现。
报告还提到,优质股(Quality)通常会在收益率峰值前后 200 天窗口内表现较强,近期这一特征已经有所体现。成长股则往往会在收益率峰值出现前提前见顶,并在此后持续跑输。
在无效或滞后信号方面,花旗明确指出,核心 CPI 与整体 CPI 同比都属于滞后指标,近期偏热的 CPI 读数并不能排除收益率已经见顶的可能。2 年期实际利率同样不会在收益率拐点附近同步反转。VIX 指数对判断收益率时点几乎没有参考价值,但从历史上看,在峰值确认后往往会趋于下行。
当前市场信号彼此冲突
花旗表示,把当前市场动态与历史规律对照后,可以看到明显的信号冲突,难以得出清晰的方向判断。
一方面,周期股相对防御股已经连续 2 至 3 个月走弱,高收益债利差也在走阔,这些都更接近收益率见顶后的市场特征。另一方面,盈亏平衡通胀率仍在走强,美元指数近期重新上行,而油价又持续受到地缘政治因素支撑,这三项因素共同指向收益率终极峰值可能仍在前方。
花旗认为,如果地缘政治局势出现积极进展,尤其是在中期选举后,油价见顶的概率将明显上升,进而为美债收益率持续回落创造条件。在此之前,收益率短期走势仍将保持高度不确定。
资产配置仍偏向周期末段策略
在这一判断框架下,花旗的周期模型已经切换至「周期末段」模式。具体配置上,模型低配股票与信用债,超配债券(但不包括美债)和大宗商品,近期还进一步下调了股票配置。
花旗全球宏观策略团队对久期整体维持中性,利率策略上倾向于接收欧洲央行对美联储的利率差,在股票与信用债之间则优先选择股票敞口。报告给出的核心逻辑是,在收益率峰值信号仍不清晰、油价与盈亏平衡通胀率都没有出现决定性回落前,对美债保持中性而不是积极做多,仍是更审慎的做法。



