
指数稳住,AI 个股先被重新定价
11 月 2 日,美股走势出现明显分化。指数层面,道指收涨 0.41%,报 51983 点;标普 500 下跌 0.51%;纳指下跌 1.07%;费城半导体指数下跌 3.3%。但在 AI 产业链内部,抛售幅度更大,Marvell 收跌 12.72%,AMD 下跌 7.52%,英特尔下跌 8.8%,美光下跌 5.78%。
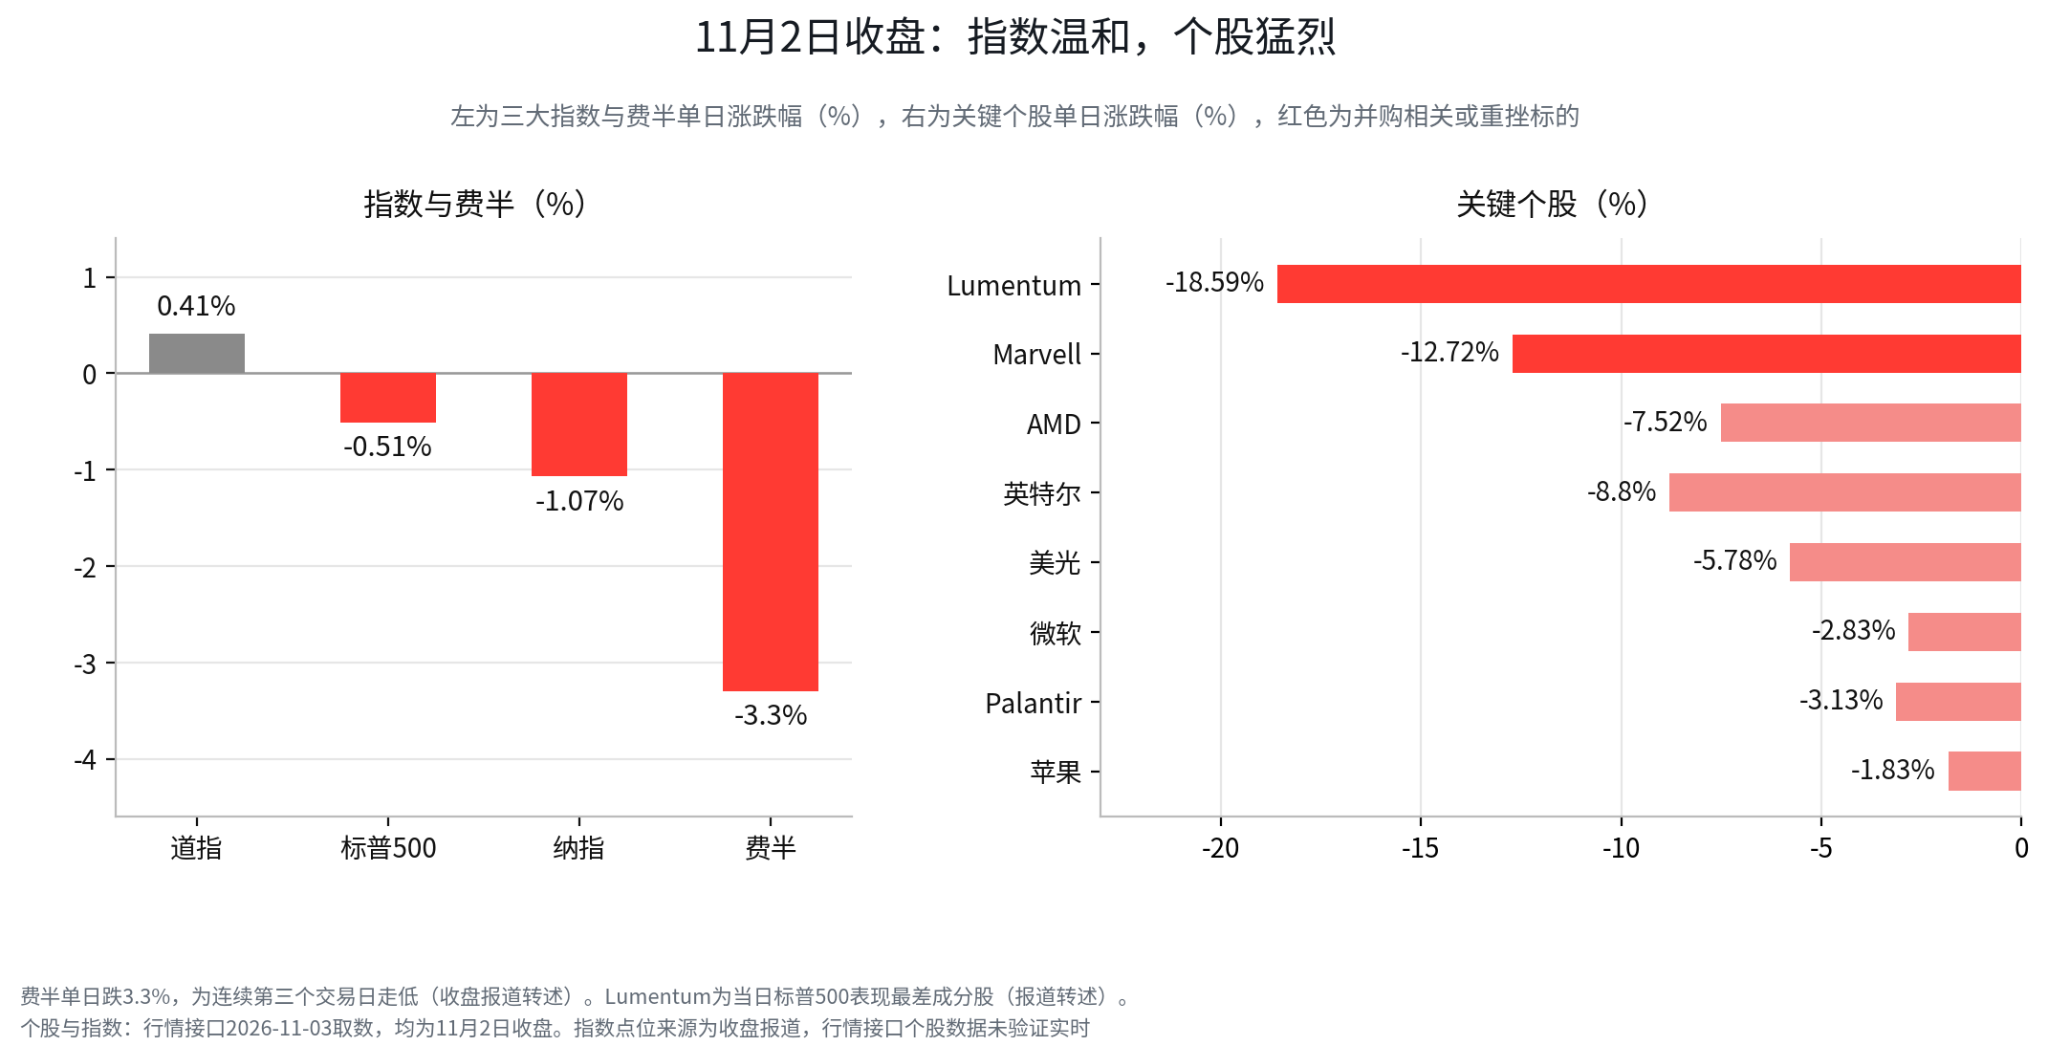
这轮下跌并不等于市场突然否定 AI 需求。微软最新披露的季度资本支出为 452 亿美元,低于市场预期的 517 亿美元,但仍较去年同期增长约 30%。即便如此,微软股价当天仍收跌 2.83%。在多轮大规模资本开支之后,投资者开始把问题问得更细:投入还能持续增长多久,订单能否延续,新增收入能否覆盖折旧、能源、设备和研发成本。
Marvell 与 Lumentum 的并购,把这类讨论推到了台前。这不只是一笔大额交易,也成了市场重新评估 AI 基础设施投资回报的一次集中测试。
1150 亿美元并购光互联,市场先看成本由谁承担
按照双方公告,Marvell 将以全股票方式收购 Lumentum。每股 Lumentum 可换取 4.5 股 Marvell,较 10 月 28 日交易传闻出现前的收盘价溢价约 23.9%,交易隐含企业价值约 1150 亿美元。交易完成后,Marvell 现有股东预计持有合并后公司约 67% 的股份,Lumentum 股东持有约 33%。这笔交易仍需股东和监管机构批准,预计在 2028 年上半年完成。
从产业链角度看,这笔交易并不难理解。Marvell 提供高速电芯片,包括 DSP 和 PHY;Lumentum 拥有激光器阵列和光电探测器。两家公司合并后,从电信号处理到光信号传输的链条将进一步整合。报道转述称,Marvell 披露的合并后潜在市场规模约为 5500 亿美元;Lumentum 管理层此前也表示,部分组件产能已排至 2029 年初,客户开始锁定更远期订单。
但产业逻辑成立,不代表交易价格就一定被市场接受。Marvell 选择用自身股票支付全部对价,Lumentum 股东最终拿到的溢价,取决于 Marvell 股价能否维持;Marvell 原有股东则要承担股权摊薄、整合执行和协同不及预期的风险。更长的时间表也在放大这种压力:交易预计到 2028 年上半年才能完成,投资者需要提前为两年多后的经营结果定价。
Lumentum 公布的财报本身并不弱。2027 财年第一财季,公司营收 12.63 亿美元,同比增长 136.5%;调整后每股收益 4.57 美元,高于市场预期的 4.21 美元;调整后毛利率 53.2%,高于预期的 51.3%。公司给出的下一季度营收指引为 15.75 亿至 16.25 亿美元,同样高于市场预期,并披露了新的 NPO/CPO 项目订单与超过 50 亿美元的采购承诺。
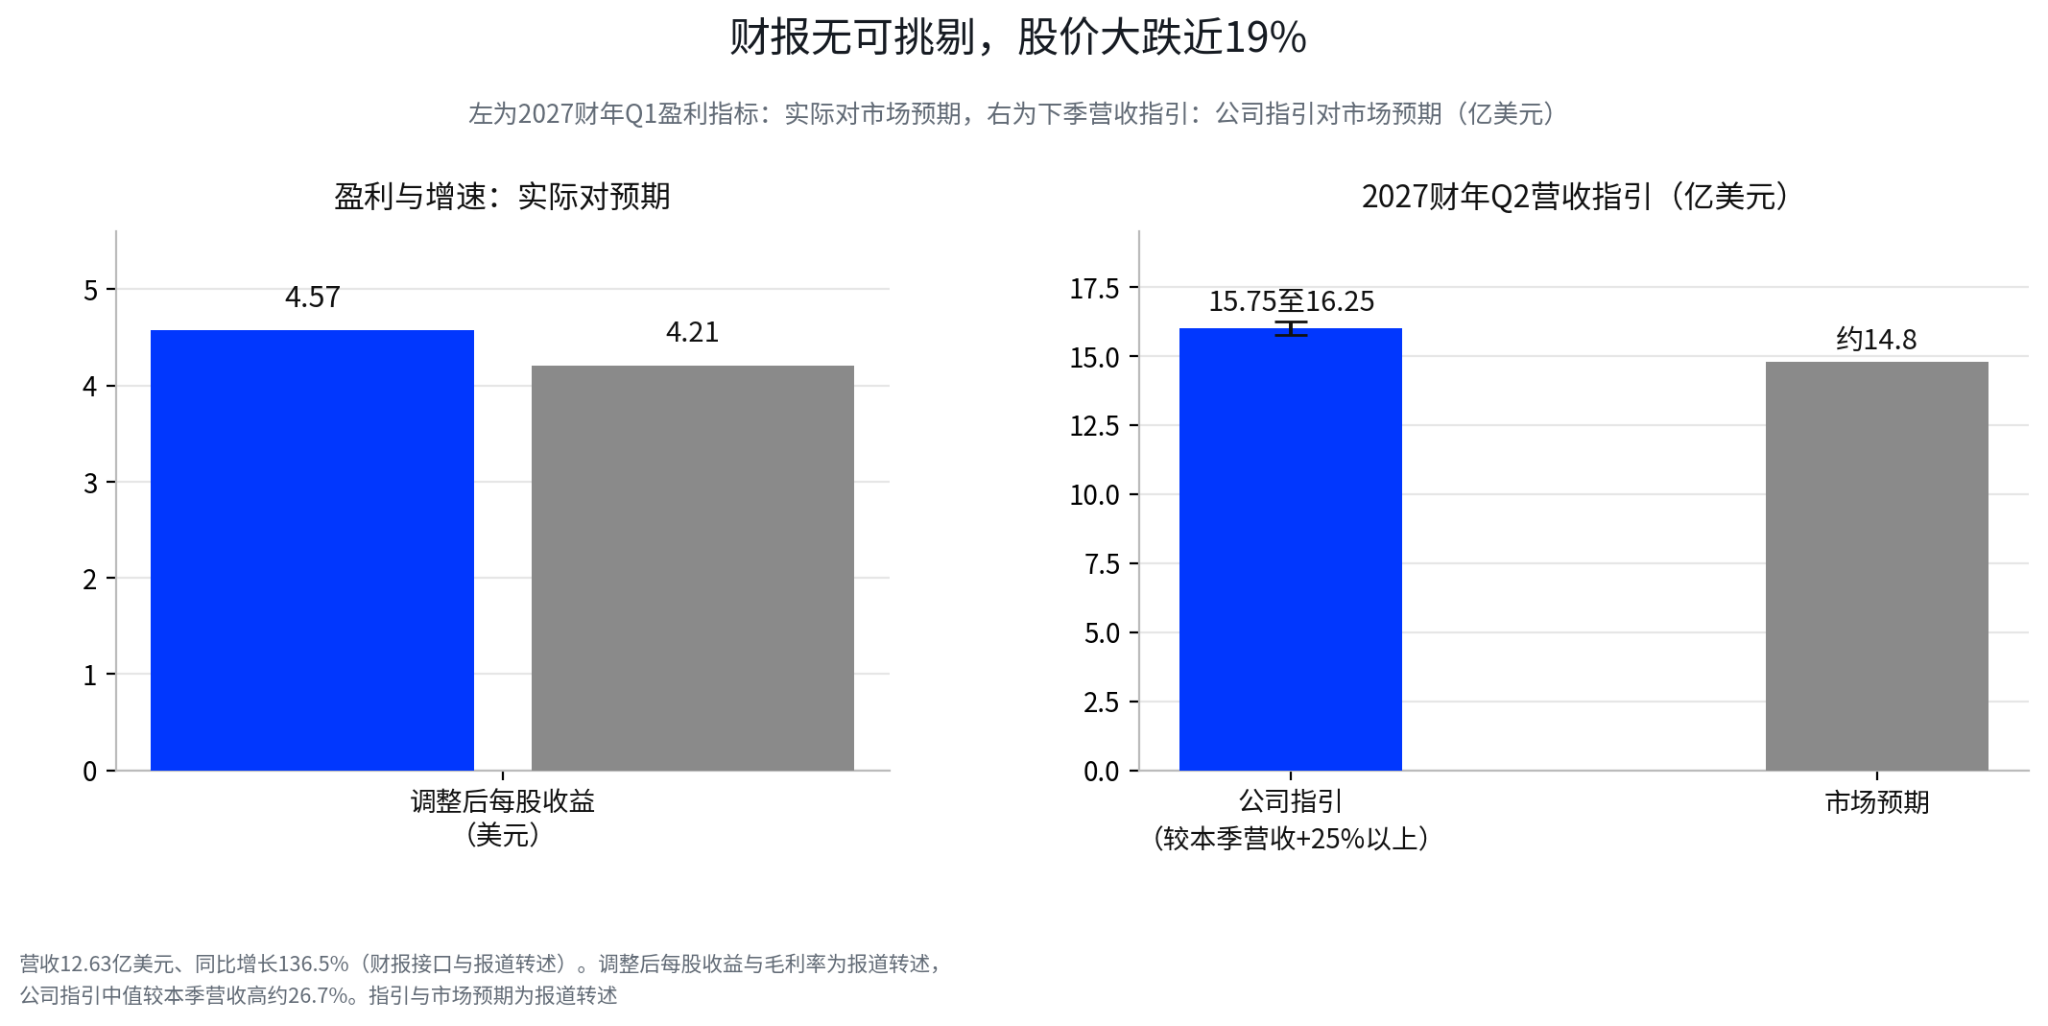
即便如此,这家公司在交易公告当天仍收跌 18.59%。市场抛售的重点并不在 Lumentum 当下的经营表现,而在于交易完成后股东实际拿到的对价,以及未来要承担的风险。
Marvell 自身股价的变化更能说明问题。从 10 月 28 日收盘的 251.65 美元,到 11 月 2 日收盘的 171.41 美元,三个交易日累计下跌约 31.9%。由于交易采用固定换股比例,Marvell 股价下跌会同步压低 Lumentum 股东可获得的股票价值,原本承诺的溢价也随之缩水。交易尚未完成,市场已经先行调整了它的价格。
当前疑虑主要集中在三点:全股票支付带来的摊薄,2028 年才能完成的漫长时间表,以及协同效应能否兑现。双方提出的年化成本协同目标超过 10 亿美元,但报道转述称,若两家公司运营重叠有限,成本节约空间可能没有交易规模看起来那么大。监管审批也是变量之一。Lumentum 目前仍向 Marvell 的竞争对手供货,交易包含最高达 58 亿美元的终止费。高额终止费本身,也反映出双方对未来两年多审批与整合窗口内不确定性的判断。
这笔交易最值得观察的地方,在于市场愿意为远期增长支付多高成本。AI 基础设施需求可以继续增长,但如果企业需要通过大规模股权支付、长期整合和高估值来换取增长,股东对回报补偿的要求也会提高。
苹果与 Palantir:财报超预期,股价却没有买账
并购交易暴露的是资本配置成本,苹果和 Palantir 的财报则从利润表和估值两端呈现出同一种变化:市场不再只看增长数字本身,还要看增长背后的代价,以及结果是否超过股价中已经计入的预期。
苹果第四财季营收 1144.8 亿美元,同比增长 12%,高于市场预期的约 1134 亿美元;每股收益 2.10 美元,也高于预期的 1.99 美元。iPhone 收入 575.8 亿美元,同比增长 17%;服务收入 315.7 亿美元,创历史新高。单看收入和盈利,这是一份强劲财报。
但股价没有给出对应反馈。苹果 11 月 2 日收跌 1.83%,市值回落至 4.94 万亿美元附近,盘后又一度下跌超过 3%。市场关注点集中在毛利率和费用指引:第四财季整体毛利率从上一季度的 50.1% 降至 47.9%,公司预计假日季毛利率还会降至 45% 至 46%。与此同时,假日季运营费用预计达到 204 亿至 208 亿美元,同比增长 11% 至 13%,报道转述称,主要受 AI 相关研发投入增加推动。
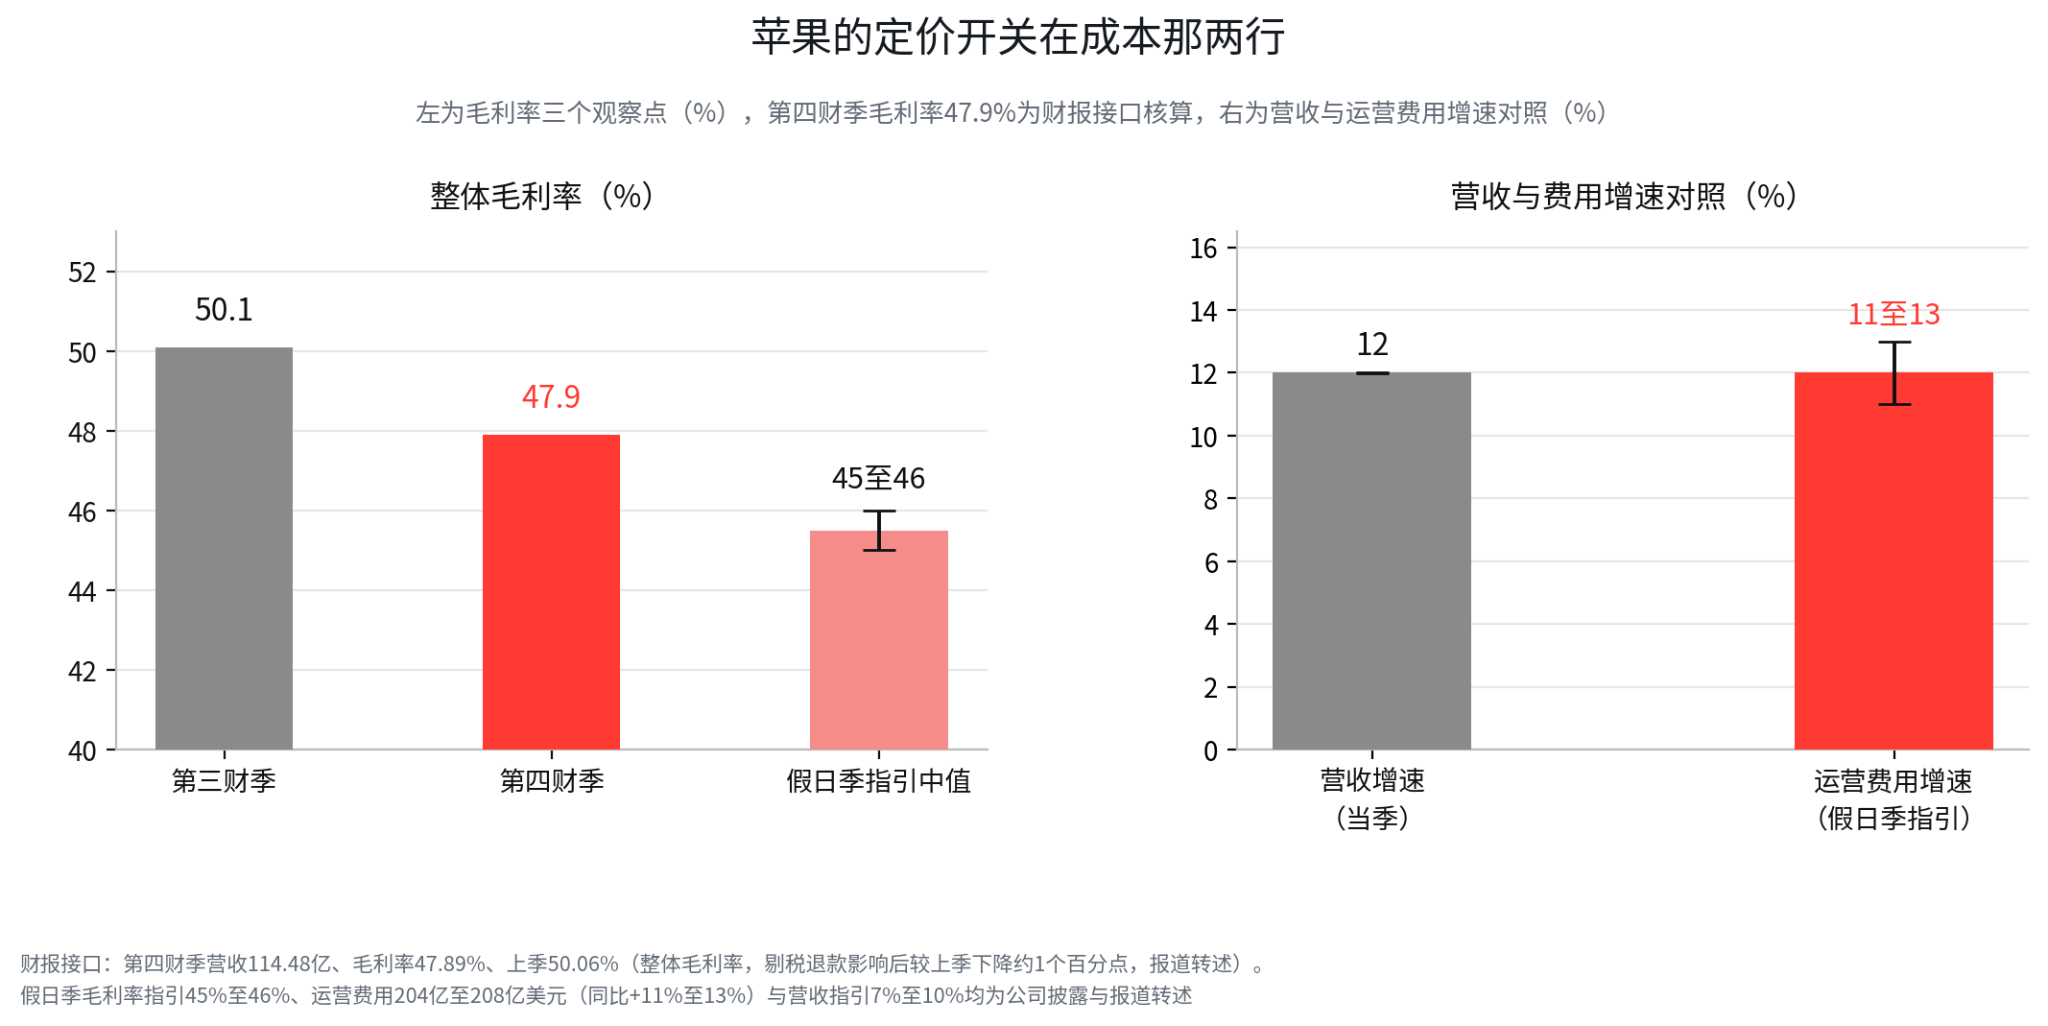
收入仍在增长,利润空间却受到成本挤压。苹果给出的假日季营收指引增速为 7% 至 10%,而运营费用预计增长 11% 至 13%。如果收入增长无法重新加速,费用和存储成本就可能继续压缩利润率。苹果不需要像云计算巨头那样投入巨额资本建设数据中心,但 AI 投入仍会通过研发费用、存储芯片成本和产品结构变化体现在利润表中。
接下来,苹果的观察重点除了 iPhone 销量,还包括毛利率能否企稳、存储成本是否继续上升,以及 AI 投入能否带来足够的产品和服务收入。对投资者来说,营收超预期只是第一道门槛,利润率能否守住,才决定增长质量。
Palantir 面对的是另一种压力。它的问题不是成本突然恶化,而是市场此前已经把较高增长预期计入股价。
公司第三季度营收 23.13 亿美元,同比增长约 96%;美国商业收入 9.84 亿美元,同比增长 148%;调整后每股收益 0.44 美元,高于市场预期的 0.41 美元;公司同时上调全年营收指引至 85.30 亿至 85.34 亿美元。单看财报,这些数字说明业务仍处于高速增长阶段。
但 Palantir 股价在盘后短暂上涨后转跌,日盘已下跌 3.13%。高估值成长股的定价,不只取决于增长有多快,也取决于增长是否持续超过市场已经设定的门槛。当投资者已经为未来几年的高速增长支付了较高估值,单季度达标甚至小幅超预期,往往只意味着此前乐观预期得到确认,而不是新的上行空间出现。
Palantir 接下来需要证明的是,美国商业业务的高速增长能否持续,国际商业业务能否跟上,招聘、产品研发和市场拓展带来的费用增长也需要继续观察。对这类高估值公司,增长斜率、利润率和估值需要放在一起看,营收同比增速只是其中一项指标。
苹果和 Palantir 的共同点在于,财报本身没有明显失分,但市场已经提前消化了相当一部分好消息。公司若想继续推动股价上行,需要拿出新的增长证据。

AMD 财报临近,市场更看重交付曲线
11 月 3 日盘后,AMD 将公布第三季度财报。市场预期其营收约为 130 亿至 131 亿美元,同比增长约 41.5%;每股收益约 1.95 美元,同比增长约 62.5%。在当前环境下,单纯超过这组数字可能还不够,投资者更想确认的是 MI450 芯片与 Helios 机柜的出货节奏,以及公司对 2027 年数据中心业务的展望。
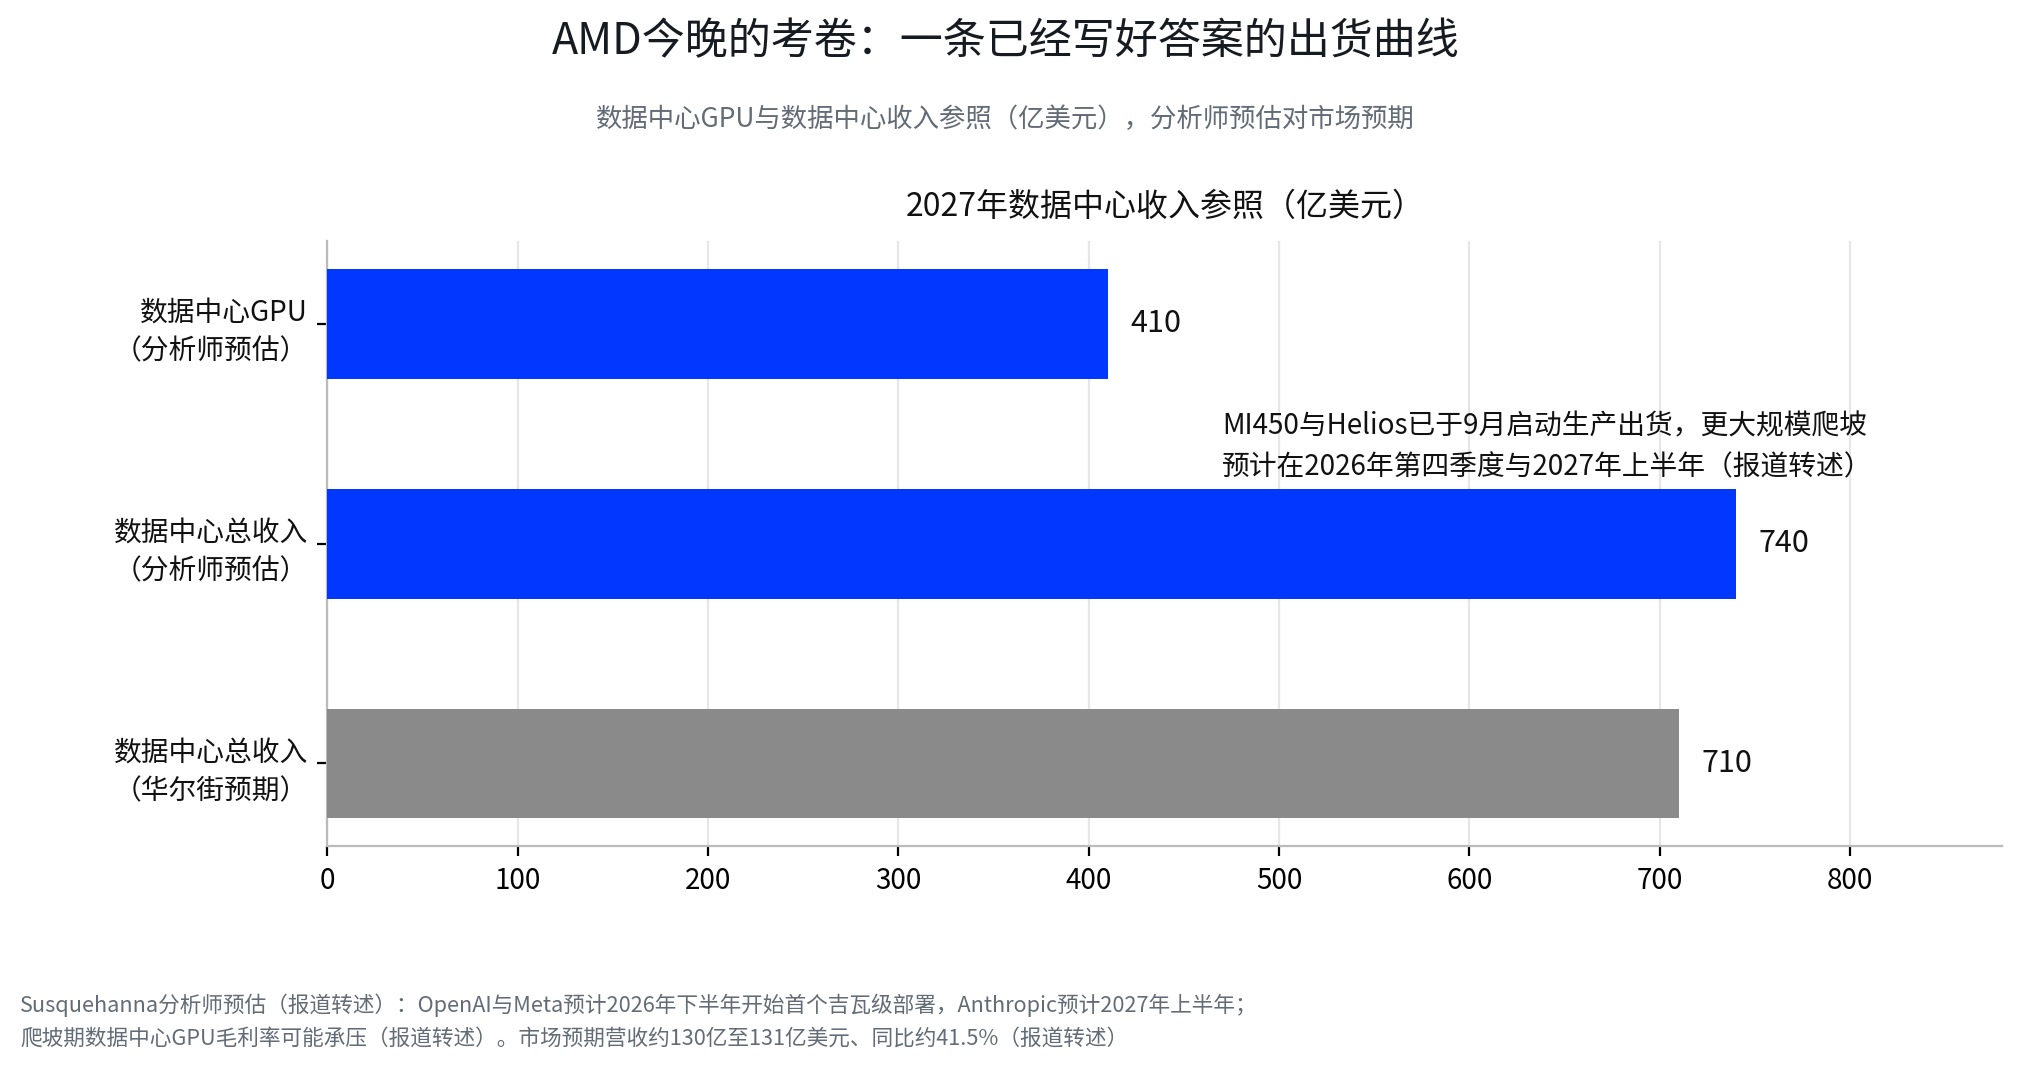
Susquehanna 分析师给出了一条可跟踪的参考路径:MI450 与 Helios 已于 9 月启动生产出货,更大规模的爬坡预计发生在 2026 年第四季度和 2027 年上半年;OpenAI 与 Meta 预计在 2026 年下半年启动首个吉瓦级部署,Anthropic 预计在 2027 年上半年跟进。该分析师预计,AMD 2027 年数据中心 GPU 收入有望达到约 410 亿美元,数据中心总收入约 740 亿美元,高于华尔街约 710 亿美元的预期。
不过,这仍然是分析师预测,并非已经兑现的订单收入。GPU 出货增长,也不必然带来利润率同步改善。产品爬坡、系统交付、客户部署和供应链成本,都可能影响最终盈利表现。该分析师同时提示,GPU 业务快速扩张期间,毛利率可能承压。
AMD 此前一个交易日收跌 7.52%,算力板块已经连续调整。如果财报能够确认 MI450 和 Helios 的出货节奏,并给出足够有信心的 2027 年数据中心展望,市场可能重新评估 AMD 作为 AI 算力第二供应来源的增长空间。反过来,如果出货时间表延后,或毛利率指引低于预期,市场也可能继续下调对未来收入和盈利的估值。
对 AMD 来说,今晚最重要的观察点是可验证的交付进度、客户部署和利润率路径,管理层对 AI 市场空间的表述反而是次要信息。
市场接下来关注什么:从 AI 叙事转向订单与现金流
这轮行情并不意味着 AI 基础设施投资周期结束,变化在于市场对不同环节的要求已经提高。需求仍然旺盛、但需要大量资本投入的公司,和已经能够把订单转化为收入与自由现金流的公司,可能会得到不同的估值待遇。
在 AI 基础设施方向,除了 GPU 和芯片,电力、散热和数据中心配套设备也值得持续跟踪。Marvell 与 Lumentum 的交易说明,光互联仍是重要环节,但这并不意味着光通信公司会因此自动获得更高定价。投资者需要区分真实订单、产能锁定和远期采购承诺,继续观察订单能否转化为收入,以及扩产是否会带来新的资本开支和利润率压力。
报道提到,可留意 Vertiv 和 Eaton 这类电力与数据中心基础设施供应商。Vertiv 最新季度销售额同比增长 61%,有机订单同比增长 100%,调整后自由现金流达到 6.52 亿美元,公司还上调了全年业绩指引。Eaton 第二季度销售额同比增长 21%,财报接口核算同比约 21.4%;电气美洲业务滚动订单增长 41%,电气业务积压订单增长 43%。这些指标比单纯的 AI 概念更有参考价值,因为它们显示数据中心建设需求正在转化为设备订单和企业收入。
但订单增长与股价空间仍是两回事。接下来还要看订单转化速度、积压订单的交付周期、毛利率,以及估值是否已经提前反映未来增长。财报后的股价反应,也可能已经提前计入订单增长。
对苹果,观察重点应放在毛利率、存储成本和服务业务增长。对 Palantir,要看美国商业收入能否维持高增速,以及国际业务是否出现改善。两家公司都已经证明了业务增长,市场对它们的要求已经升级为持续创造新的预期差。
对 AMD,最值得跟踪的是 MI450 和 Helios 的量产、出货与客户部署进度,以及数据中心收入增长能否转化为稳定的毛利率和现金流。对 Marvell 和 Lumentum,则需要把产业需求与并购风险分开看:光互联需求可以继续增长,但交易完成时间、换股对价、监管审批和协同兑现是彼此独立的变量。
原文还提到,若希望降低组合对单一财报或并购事件的暴露,宽基指数可以作为基础仓位,现金或短到期国债类资产则可以为事件周波动留出空间。选股时,与其追逐下一条 AI 热门叙事,不如优先寻找订单可见、利润率稳定、自由现金流能够跟上的公司。
这轮 AI 行情的分水岭,在于投资者愿意为多远期的增长支付多高价格。当并购溢价可以在几天内缩水,全面超预期的财报也可能换来股价下跌,市场定价的重点已经从单纯增长,转向增长成本、兑现时间和现金回报。



