
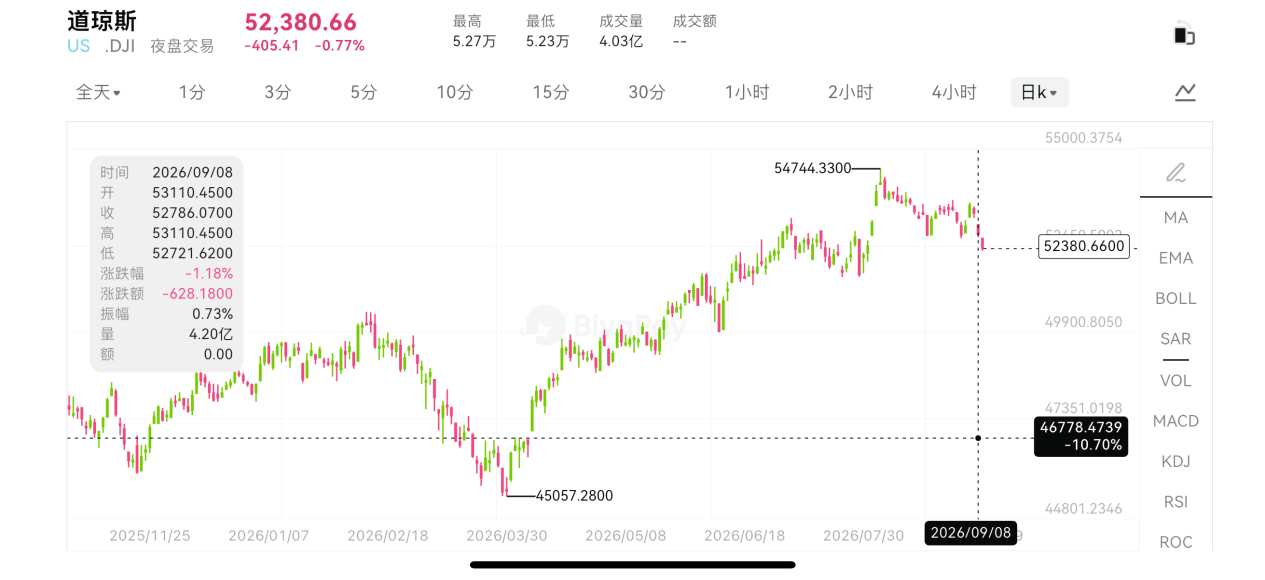
长假后重开的美股没有延续此前的风险偏好。9 月 8 日,BiyaPay 行情显示,美股三大指数集体收跌,道指跌 1.2%,标普 500 指数跌 0.6%,纳指跌 0.3%。
但指数走弱的同时,半导体板块出现了明显分化。英特尔大涨约 9%,AMD 涨近 6%,高通、博通、ASML 也有不同程度上涨;另一边,英伟达回落约 2%,美光、闪迪等存储方向表现偏弱。
从盘面看,如果只看指数,容易得出科技股整体降温的判断;如果只看个股,又会发现资金并没有离开 AI 和芯片,而是在不同方向之间快速切换。报道提到,在油价、美债收益率、美联储预期和 AI 产业链同时扰动市场时,单看一个市场,很难捕捉到完整信号。
BiyaPay 文中提到,在其 App 中可以同时关注英特尔、AMD、高通、英伟达等美股个股,也可以同步查看港股、BTC、ETH、黄金和原油等资产变化。文章称,BiyaPay 作为覆盖数字资产、美股、港股和法币兑换等场景的一站式资产配置平台,更适合观察不同市场之间的价格变化。
这轮行情反映出的核心变化是,资金并没有简单撤出 AI 和芯片,而是在重新选择方向。
宏观压力下,资金转向结构切换
文章指出,过去一段时间,美股科技交易高度集中在英伟达、AI 服务器、存储芯片和算力资本开支等主题上。但当油价重新走高、美债收益率抬升、美联储 9 月会议临近时,市场对高估值资产的容忍度会下降。
在这样的环境下,资金更愿意寻找两类公司:一类是有明确订单或客户验证的公司,另一类是盈利修复逻辑更清楚的公司。英特尔、高通和 AMD 此次被资金重新拉起,文章认为背后正是这一套交易逻辑。
油价与美债收益率抬升,美股估值承压
这轮美股压力首先来自宏观变量。布伦特原油一度逼近并短暂突破 100 美元关口,WTI 也升至 90 美元上方。油价上行会推高通胀预期,而通胀一旦变得更具粘性,美联储就更难快速转向宽松。
与此同时,10 年期美债收益率升至约 4.8%附近,30 年期美债收益率也处于高位。对美股来说,油价、通胀和利率三条主线叠加,最先承压的是估值。
按通常逻辑,高成长科技股对利率更敏感,因为它们的估值很大程度上建立在未来现金流上。利率越高,远期利润折现后的吸引力越低。不过这一次纳指跌幅反而小于道指,半导体板块也逆势走强,说明市场并没有全面抛售科技股,而是在做结构切换。
文章给出的判断是,资金真正交易的是:谁能在高利率环境下继续讲清增长,谁的涨价、订单、客户和产品路线更容易转化成利润。
英特尔上涨,焦点在价格与盈利修复
英特尔的大涨,表面触发点来自价格和盈利预期。DigiTimes 称,英特尔可能在 10 月再次上调 PC CPU 价格,幅度约 10%。这一消息推动英特尔股价明显走高,并成为当日标普 500 指数中表现靠前的个股之一。
不过,文中也强调,英特尔并未对此作出正式评论,因此这一信息还不能视为已经落地的公司指引。市场愿意先买单,反映出资金正在重新评估英特尔的定价能力是否回来了。
过去几年,英特尔面临的问题并不只是收入,而是利润率、制造投入和竞争压力长期压制估值。如果 CPU 价格上调、服务器端需求改善、成本压力逐步转嫁,市场就可能重新评估其盈利修复空间。再叠加 AI 数据中心对服务器 CPU、互联和基础设施的需求,英特尔在定价上不再只是传统 PC 周期股,也被重新放进 AI 基础设施链条中观察。
但文章同时指出,英特尔的逻辑还没有走到彻底反转阶段。估值修复能走多远,关键不在单日涨 9%,而在未来几个季度能否证明涨价不会明显压低需求,数据中心业务能否继续改善,先进制程和代工业务能否减少市场疑虑。
高通押注 AI 数据中心,合作消息成为新催化
高通此次走强,逻辑更偏向产业增量。根据高通官方 9 月 8 日发布的信息,公司已与亚马逊展开多代产品合作,围绕大规模 AI 数据中心定制芯片和光互联方案推进合作,重点包括 AI 推理和最高 1.6T 级别的光连接能力。
市场关注的并不只是亚马逊这个客户名称,更在于高通能否借此打开手机芯片之外的第二增长曲线。过去,高通的核心标签是手机、基带和移动计算;随着 AI 进入推理阶段,数据中心除了 GPU,也需要更高效的推理芯片、低功耗计算和高速互联,这给了高通新的切入空间。
文章认为,如果高通能把移动端积累的能效优势迁移到数据中心,它就有机会摆脱传统手机周期的限制。
但文中也提醒,所谓最高 600 亿美元潜在规模,并不等于已经确认的订单收入。部分报道提到,这一规模与亚马逊认股权证和未来采购条件相关,最终能否完全转化为高通收入,还要看后续产品交付、客户采购节奏和竞争格局。短线股价上涨,更像是市场在为高通进入 AI 数据中心重新定价,而不是已经确认未来十年的全部收入。
AMD 跟涨,弹性来自 AI 芯片与服务器业务
AMD 的上涨,文章认为更多是受到 AI 芯片和服务器链条情绪带动。AMD 一直处在一个相对微妙的位置:它不是英伟达那样的 AI 绝对龙头,但也并非缺席者。
市场看 AMD,核心主要有两个问题:其一,MI 系列 AI 加速器能否继续拿到大客户订单;其二,服务器 CPU 和数据中心业务能否维持份额提升。
当高通拿到亚马逊合作、英特尔开始被重新交易定价能力时,AMD 也会被放进同一个问题框架中比较:在英伟达之外,谁还能在 AI 基础设施扩张中分到足够大的份额。这构成了 AMD 的弹性来源。
不过,AMD 面临的问题也在这里。市场给予它的并非确定性溢价,而更像是追赶者溢价。追赶者行情往往上涨更快,但也更容易受到订单节奏、毛利率、供应链和软件生态等因素影响而回撤。因此,AMD 后续表现不能只看单日涨幅,更要看 AI 收入占比、客户扩展和产品迭代能否持续兑现。
AI 没有退潮,产业链定价变得更细
文章认为,这轮半导体分化最值得关注的,不是谁单日涨跌更多,而是 AI 交易正在从单一龙头叙事,转向更细分的产业链定价。
此前,市场更偏好确定性最强的公司,因此英伟达、台积电、存储芯片和 AI 服务器是主线。随着估值抬高,资金开始寻找新的解释框架:英特尔对应的是价格与盈利修复,高通对应的是 AI 推理和数据中心新入口,AMD 对应的是英伟达之外的替代弹性,ASML 和半导体设备则交易先进制程扩产周期。
同样是 AI,市场给不同公司的定价位置已经出现变化。
这也解释了为什么在大盘下跌时,半导体仍然可以逆势上涨。文章判断,市场并非不担心利率,而是在高利率环境下寻找更能证明自身价值的科技资产。只要 AI 资本开支没有被证伪,芯片股就不会简单退场,而会在不同环节之间轮动。
接下来市场关注哪些变量
短线来看,半导体逆势上涨释放出的信号是,AI 和芯片主线并未消失,只是资金开始从拥挤交易中寻找新的支点。英伟达下跌,不等于 AI 退潮;英特尔、高通、AMD 上涨,也不意味着行情已经全面切换。文章给出的描述是,市场正在重新分配 AI 产业链里的定价权。
接下来,有几个变量值得继续观察:
- 美国 8 月 CPI。按美国劳工统计局日程,8 月 CPI 将在 9 月 11 日公布。文章指出,油价已明显上行,如果通胀数据继续偏强,美联储 9 月会议面临的压力会继续加大。
- 9 月 15 日至 16 日的 FOMC 会议。文中称,当前市场对 9 月加息仍有较高定价,利率路径会直接影响科技股估值。
- AI 产业链后续订单。高通与亚马逊合作、英特尔涨价预期、AMD 服务器需求,都需要在后续业绩和指引中继续验证。
综合全文判断,这轮半导体上涨更像一次结构性重估,而不是单纯的情绪反弹。油价冲高、美债收益率上行,原本会压制风险资产;但半导体逆势走强,说明资金仍然愿意为 AI 基础设施付费,只是筛选标准变得更严格。
美股大盘仍在承压,AI 芯片交易并未熄火。接下来更关键的问题,不是芯片股还能不能涨,而是谁能证明 AI 投入最终可以转化成现金流。