
在美国中期选举牵动全球市场之际,另一条更可能改写华尔街交易结构的消息并未得到同等关注。
11 月 3 日,美国商品期货交易委员会(CFTC)主席 Mike Selig 宣布,单只股票永续合约首次获准在美国受监管交易所开始交易,并被纳入 CFTC 与美国证券交易委员会(SEC)的双重监管框架。
这意味着,过去主要由加密货币交易平台发扬光大的永续合约(Perps),正式跨入美国传统证券市场的监管边界。换句话说,华尔街开始采用 Crypto 过去十年最成功的交易工具之一。
更值得看的是,这轮变化并不只是传统金融单向推动。过去半年,Crypto 交易平台已经陆续尝试把苹果、英伟达、特斯拉等美股资产引入链上,并用永续合约、稳定币保证金和 7×24 小时订单簿,重组这些资产的交易方式。如今,连纽交所母公司 ICE 也开始考虑把 Hyperliquid 的永续合约基础设施引入美国。
一年前,市场讨论的是美股能否像 Crypto 一样「永不打烊」;一年后,问题已经变成,美股能否直接采用 Crypto 的交易规则。
从最后 1 小时到永不到期,华尔街为什么看上 Perps
要理解这次 CFTC 放行的分量,先要看清永续合约到底改变了什么。
永续合约是加密行业少数真正意义上的原生金融创新之一。文中提到,这一产品最早由已在今年落幕的加密衍生品交易所 BitMEX 于 2016 年首创。
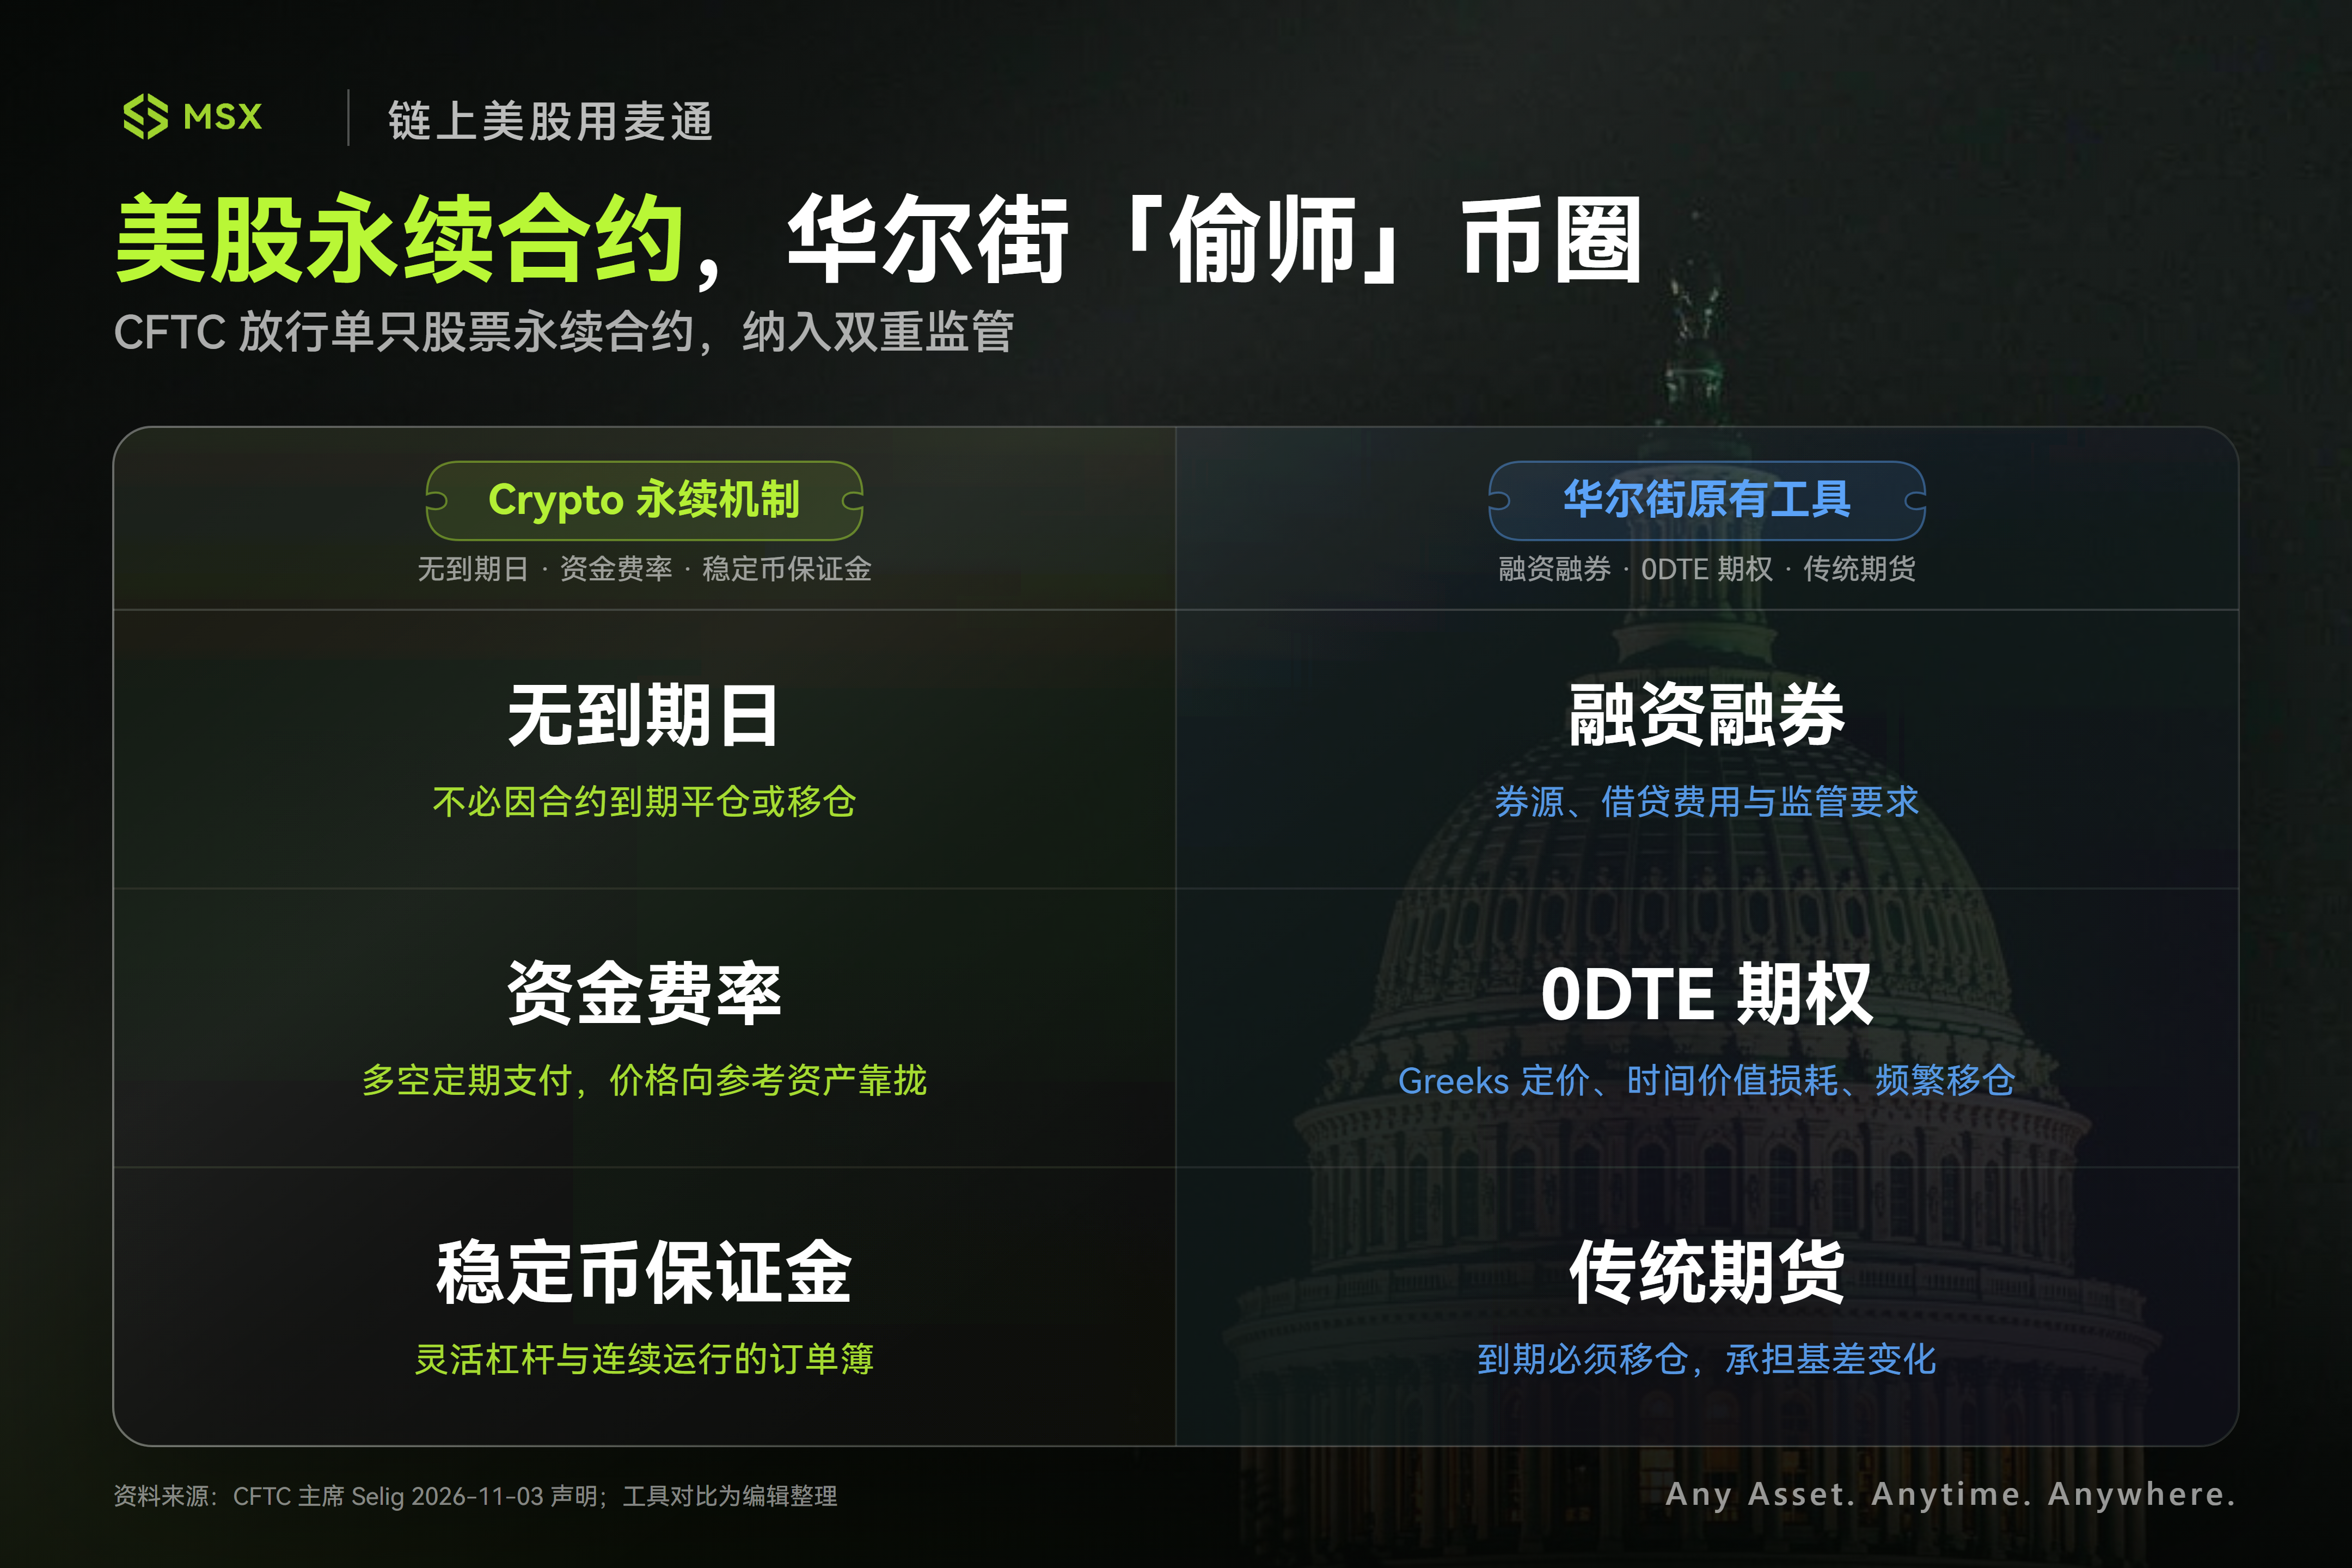
在美股市场,投资者如果想对单只股票,例如 NVDA、TSLA,进行杠杆交易或做空,传统主流工具各有明显限制:
- 融资融券依赖券商提供融资和融券服务,资金成本可能较高,做空还受券源、借贷费用和监管要求限制,难以形成全球统一、全天候运行的交易机制;
- 期权,尤其是近年火热的 0DTE 末日期权,虽然爆发力强,但 Greeks 定价、时间价值损耗(Theta Decay)以及频繁移仓,提高了普通投资者的参与门槛,也让流动性分散在不同到期日和行权价之间;
- 传统期货有明确到期日,投资者若要持续持有敞口,必须定期移仓,并承担额外交易成本和基差变化风险。
Crypto 永续合约的核心创新,就是去掉了传统期货的到期机制。投资者可以无限期持有多头或空头头寸,不必因为合约到期被迫平仓或移仓;平台则通过多空双方定期支付的资金费率,让合约价格向参考资产价格靠拢,再配合灵活杠杆和连续运行的订单簿,形成一套与传统证券交易明显不同的交易体验。
这套机制已经在加密市场占据中心位置。过去几年,BTC、ETH 永续合约逐渐成为加密市场最具统治力的衍生品工具,支撑起 Binance、OKX、Bybit 等平台的庞大交易生态。根据 The Block 统计,2025 年永续合约贡献了中心化加密交易所约 75% 的总交易量,全年累计交易规模接近 49 万亿美元,超过现货和期权市场。到了 2026 年,这一趋势仍在延续。TokenInsight 最新发布的 Q3 交易所报告显示,衍生品已经占到主要加密交易平台总交易量的 83%。
也就是说,永续合约早已不只是某类高杠杆工具,而是整个行业流动性、价格发现和风险转移的核心基础设施。
问题随之出现:既然全球投资者已经可以在加密平台上 7×24 小时交易英伟达、特斯拉等资产的永续合约,为什么在美国本土合规体系内,类似产品长期难以落地?
原因一部分在技术基础设施,一部分在监管边界。
技术层面,传统美股现货交易是一个高度耦合的系统。即便纳斯达克把前端撮合时间延长到每天 23 小时,后端券商、托管行与清算机构(DTCC)仍受制于中心化账本的日终批处理、对账和保证金划转。每天被迫留下的 1 小时停机窗口,以及周末 48 小时休市,本质上都是传统金融基础设施在迈向全天候运行时必须面对的问题。
监管层面,股票永续合约以单只股票为参考标的,却采用了 Crypto 原生的永续衍生品结构,正好落在 CFTC 与 SEC 两套监管体系的交界处。前者负责商品及衍生品,后者负责证券市场,产品分类和监管权限长期存在不确定性,这也是此类产品此前难以明确落地的关键原因。
今年以来,这一局面开始出现实质变化:
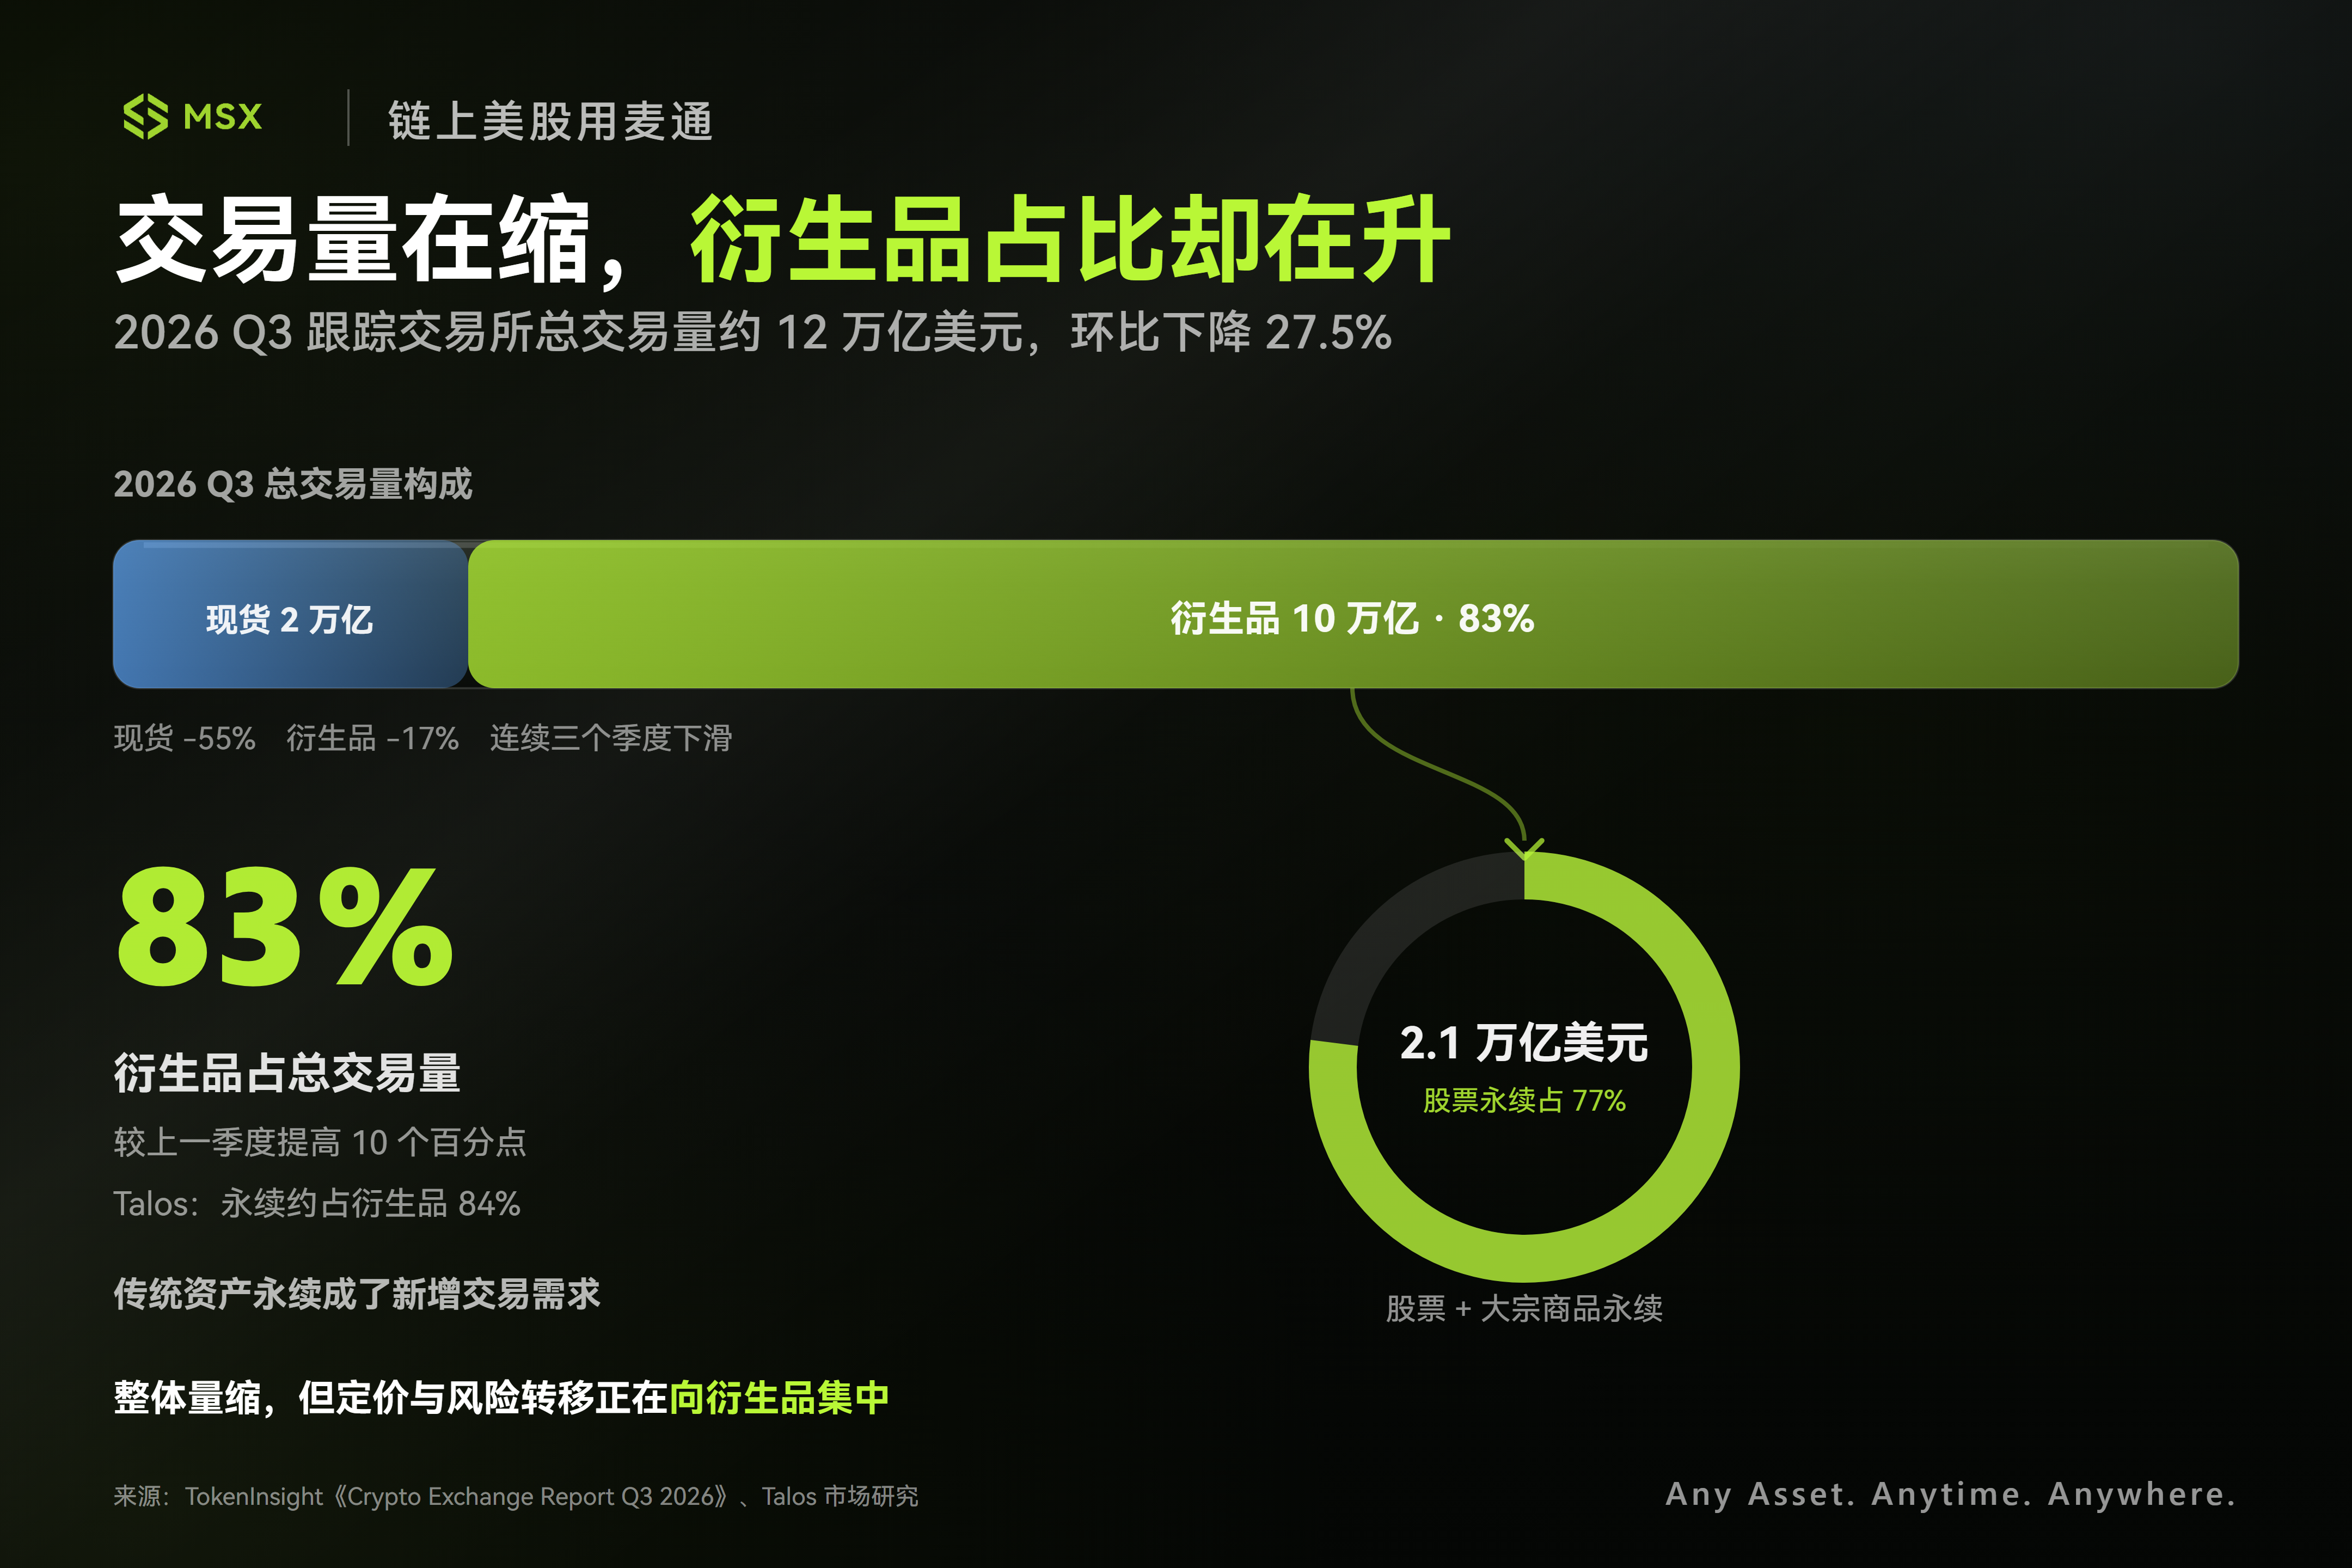
- 2026 年 3 月 11 日,SEC 与 CFTC 签署监管合作备忘录(MOU),明确加强两家机构在金融创新、市场监管和投资者保护方面的协调;
- 5 月 29 日,CFTC 批准 KalshiEX 提交的首个比特币永续合约 BTCPERP,使真正意义上的比特币永续合约首次进入美国受监管交易所;
- 11 月 3 日,CFTC 进一步把这一进展延伸到传统证券领域。
按照 Mike Selig 的说明,单只股票永续合约被认定为《2000 年商品期货现代化法案》(CFMA)框架下的证券期货产品,需要同时遵守《商品交易法》和美国联邦证券法律,接受 CFTC 与 SEC 双重监管。
具体到交易场所,能够提供这类产品的平台,需要同时具备 CFTC 注册的指定合约市场(DCM)资格,以及向 SEC 进行通知注册、获准交易证券期货产品的全国性证券交易所资格。
监管变化已经开始转化为实际产品。11 月 3 日当天,Kalshi 已开始提供 4 只美股永续合约,分别对应安进(AMGN)、麦当劳(MCD)、高通(QCOM)和好市多(COST),最高杠杆约为 4.9 倍。
对美国市场来说,这不只是多了一种股票交易工具,也意味着由加密交易平台率先建立的交易机制,开始获得传统金融监管框架的正式认可。
过去一年:监管、TradFi 与加密平台的三线合流
如果说 CFTC 的动作代表传统监管体系开始接纳永续合约,那么过去一年,Crypto 原生平台已经在产品层面完成了大量试验。回看时间线,美股代币化的发展并不是单点突破,而是在逐步形成现货、永续合约、杠杆交易和跨资产保证金更完整的交易体系。
2025 年 8 月 11 日,MSX 启动美股代币永续合约公测,把此前的代币化美股现货交易扩展到衍生品市场。
2025 年 10 月,链上衍生品平台 Hyperliquid 启动 HIP-3 机制,把永续合约的市场创建能力向第三方开发者开放,交易标的由 BTC、ETH 迅速扩展到股票、指数、大宗商品和外汇。
进入 2026 年后,美股永续赛道迎来更多主流平台集中跟进:
- 1 月 28 日,Binance 上线 TSLAUSDT 股票永续合约;2 月 9 日,又推出 MSTR、AMZN、CRCL、COIN、PLTR 等多个股票永续合约,采用 USDT 保证金和结算,支持 7×24 小时交易;
- 2 月 3 日,Ondo Finance 公布 Ondo Perps 计划,准备把股票、ETF 和大宗商品等传统资产引入永续合约市场,并探索使用代币化证券作为保证金的模式;该平台于 7 月正式上线;
- 2 月 24 日,Kraken 推出基于 xStocks 的代币化股票永续合约,面向 110 多个国家和地区的符合条件非美国用户,提供英伟达、苹果、特斯拉等股票的 24×7 杠杆交易,最高杠杆达到 20 倍;
- 3 月 20 日,Coinbase 正式推出股票永续合约,允许符合条件的非美国用户通过 USDC 结算,在同一套衍生品交易体系中交易美股和加密资产;
- Bitget 也把 Stock Perps 纳入产品体系,覆盖英伟达、苹果、特斯拉、微软等多只美股及 ETF,相关合约采用 USDT 结算,支持近乎全天候交易。
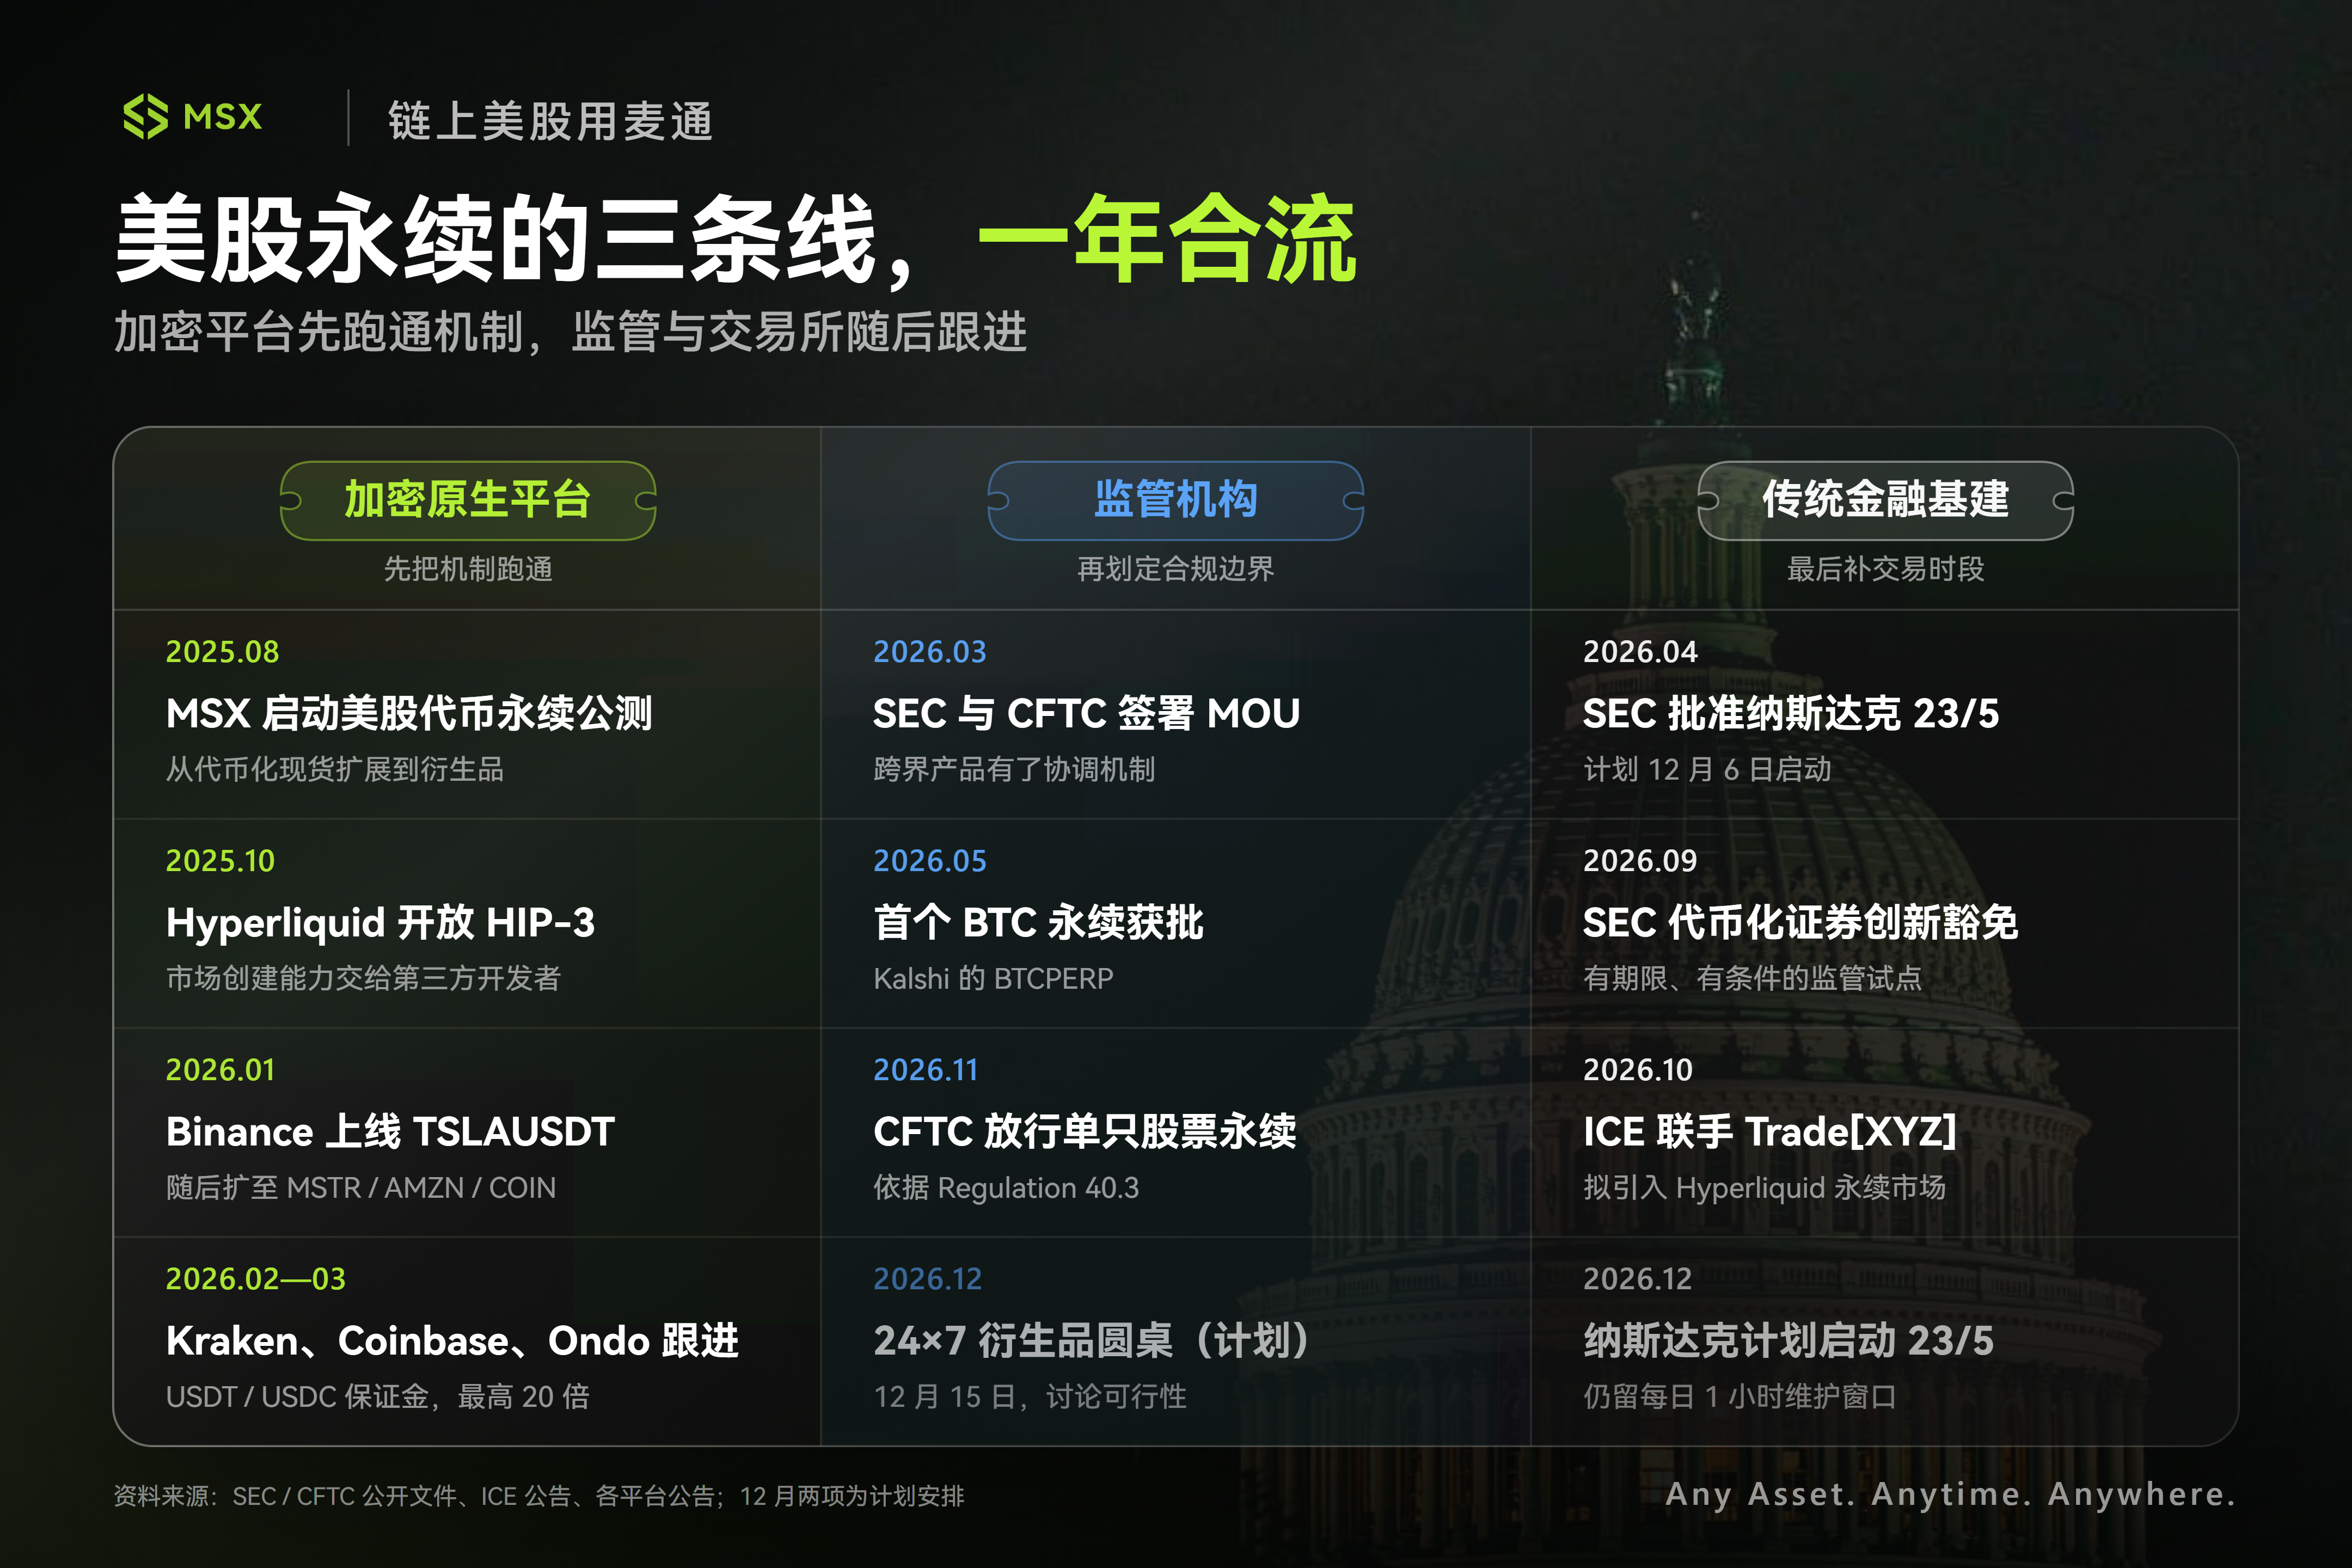
这轮扩张发生时,加密原生市场整体交易量其实仍在回落。根据 TokenInsight 报告,其跟踪的交易所样本在第三季度总交易量约为 12 万亿美元,环比下降 27.5%,已经连续 3 个季度下滑。其中,现货交易量下降 55% 至 2 万亿美元,衍生品交易量下降 17% 至 10 万亿美元。
但另一组数据同样重要:尽管整体交易量回落,衍生品在总交易量中的占比反而升至 83%,较上一季度提高 10 个百分点。
与此同时,传统金融资产永续合约的交易规模正在快速扩大。报告统计的 9 家交易所中,第三季度股票与大宗商品永续合约交易量合计达到 2.1 万亿美元,其中股票永续合约约 1.61 万亿美元,占 77%;大宗商品永续合约约 4910 亿美元。
这组数据说明,当原有 Crypto 交易市场增长承压时,传统金融资产正在成为加密交易平台争夺新增交易需求的重要方向。
不过,平台扩展 TradFi 资产并不能简单归因于加密市场交易量下滑。更关键的是,头部平台已经拥有成熟的衍生品引擎、稳定币结算体系、保证金管理和全球用户基础。对它们来说,把股票、指数、黄金和原油等资产纳入现有系统,并不需要从零搭建一整套交易基础设施。
与其继续争夺有限的 BTC、ETH 交易流量,把已经成熟的交易基础设施复制到更多资产类别,显然是更直接的路径。
从底层结构看,这些平台的产品已经分化出两条路线:
- 第一类是以股票价格为锚的合成永续合约,例如 Binance 的 USDT 本位合约、Coinbase 的 USDC 本位合约,投资者获得的是股价涨跌的多空敞口,底层并不涉及真实股票交割;
- 第二类是以代币化股票为基础的永续与组合体系,例如早期打通现货与合约闭环的 MSX、结合 xStocks 的 Kraken,以及支持代币化证券作抵押品的 Ondo。
两条路径并不完全相同,但都在推动传统资产从单纯价格敞口,向更丰富的交易和金融应用场景延伸。
与此同时,传统金融巨头也开始下场。
10 月 29 日,纽交所母公司洲际交易所(ICE)宣布与 Trade[XYZ] 达成合作,计划把基于 Hyperliquid 的永续合约市场引入美国。根据双方公布的方案,ICE 将负责运营新的受监管交易市场和清算架构,同时对 Trade[XYZ] 进行战略投资;Trade[XYZ] 负责相关市场设计和产品技术,未来计划覆盖股票、指数、加密货币、大宗商品和外汇等资产。
需要注意的是,这套新市场计划围绕美国监管要求重新建立专门的交易和清算体系,相关业务仍需获得监管批准。
这件事的象征意义很强。过去是 Crypto 平台试图把传统资产搬到链上,挑战传统交易所对流动性和交易入口的控制;现在则是纽交所母公司反过来选择与 Crypto 原生永续合约市场合作,甚至直接投资相关参与方。
Crypto 拥有更灵活的交易机制、稳定币结算和全球用户基础,传统金融拥有成熟的监管体系、清算基础设施和机构资源。双方开始争夺的,不再只是某个单一产品,而是谁能把两套体系的优势整合起来。
周末也能给美股定价,全天候流动性正在成形
如果前两部分讨论的是产品和监管,那么这场变化更深层的影响,在于价格发现权的转移。
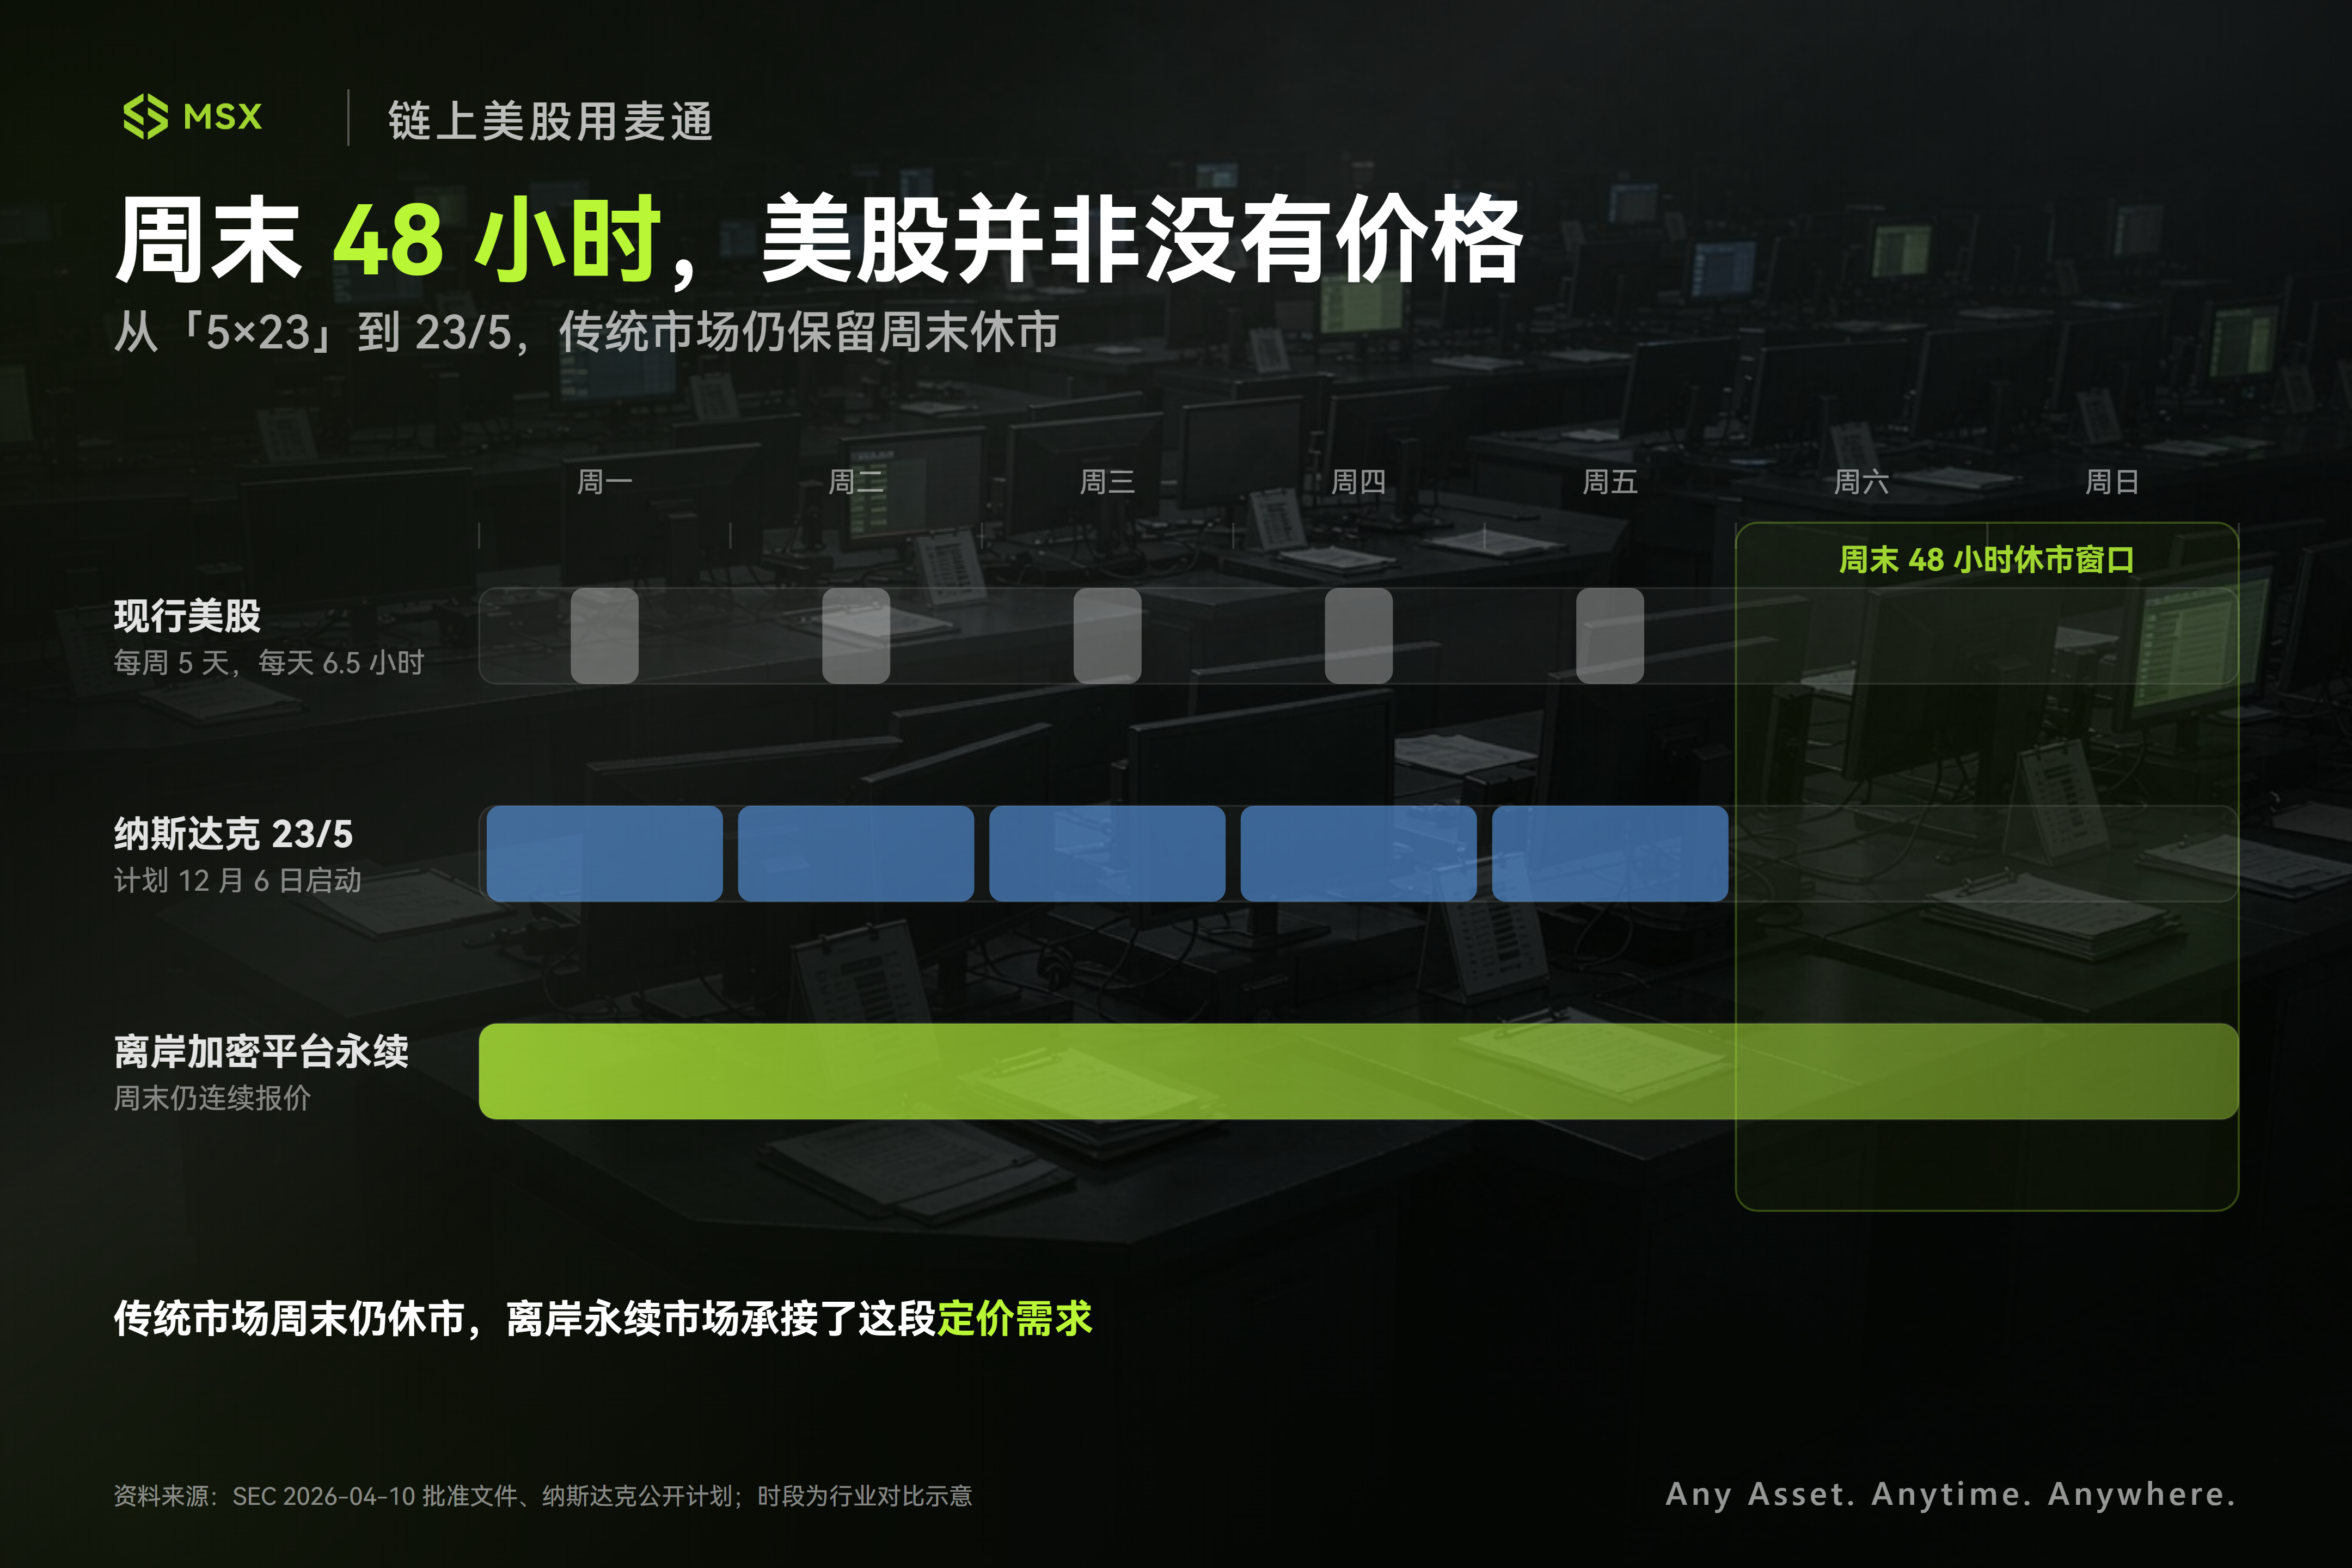
过去,美股的价格发现主要集中在纳斯达克、纽交所等传统交易场所的交易时段。即便盘前、盘后交易逐渐普及,周末和节假日仍然是长达 48 小时以上的市场真空期。
但传统美股市场休市,不代表投资者对美股的交易需求也会消失。美股永续合约的出现,正在改变这一点。
现在,即便华尔街在周五收盘,全球投资者依然可以在 Crypto 交易平台或链上协议中持续交易英伟达、苹果、特斯拉等股票的永续合约。全球突发事件、公司消息、宏观数据,甚至周末情绪变化,都可以通过这些市场转化为连续价格。
在这个意义上,加密平台上的美股永续合约,尤其是在周末休市期间,已经逐渐从单纯的投机报价,演变为具有一定参考价值的连续价格发现市场。
周末价格是怎么形成的
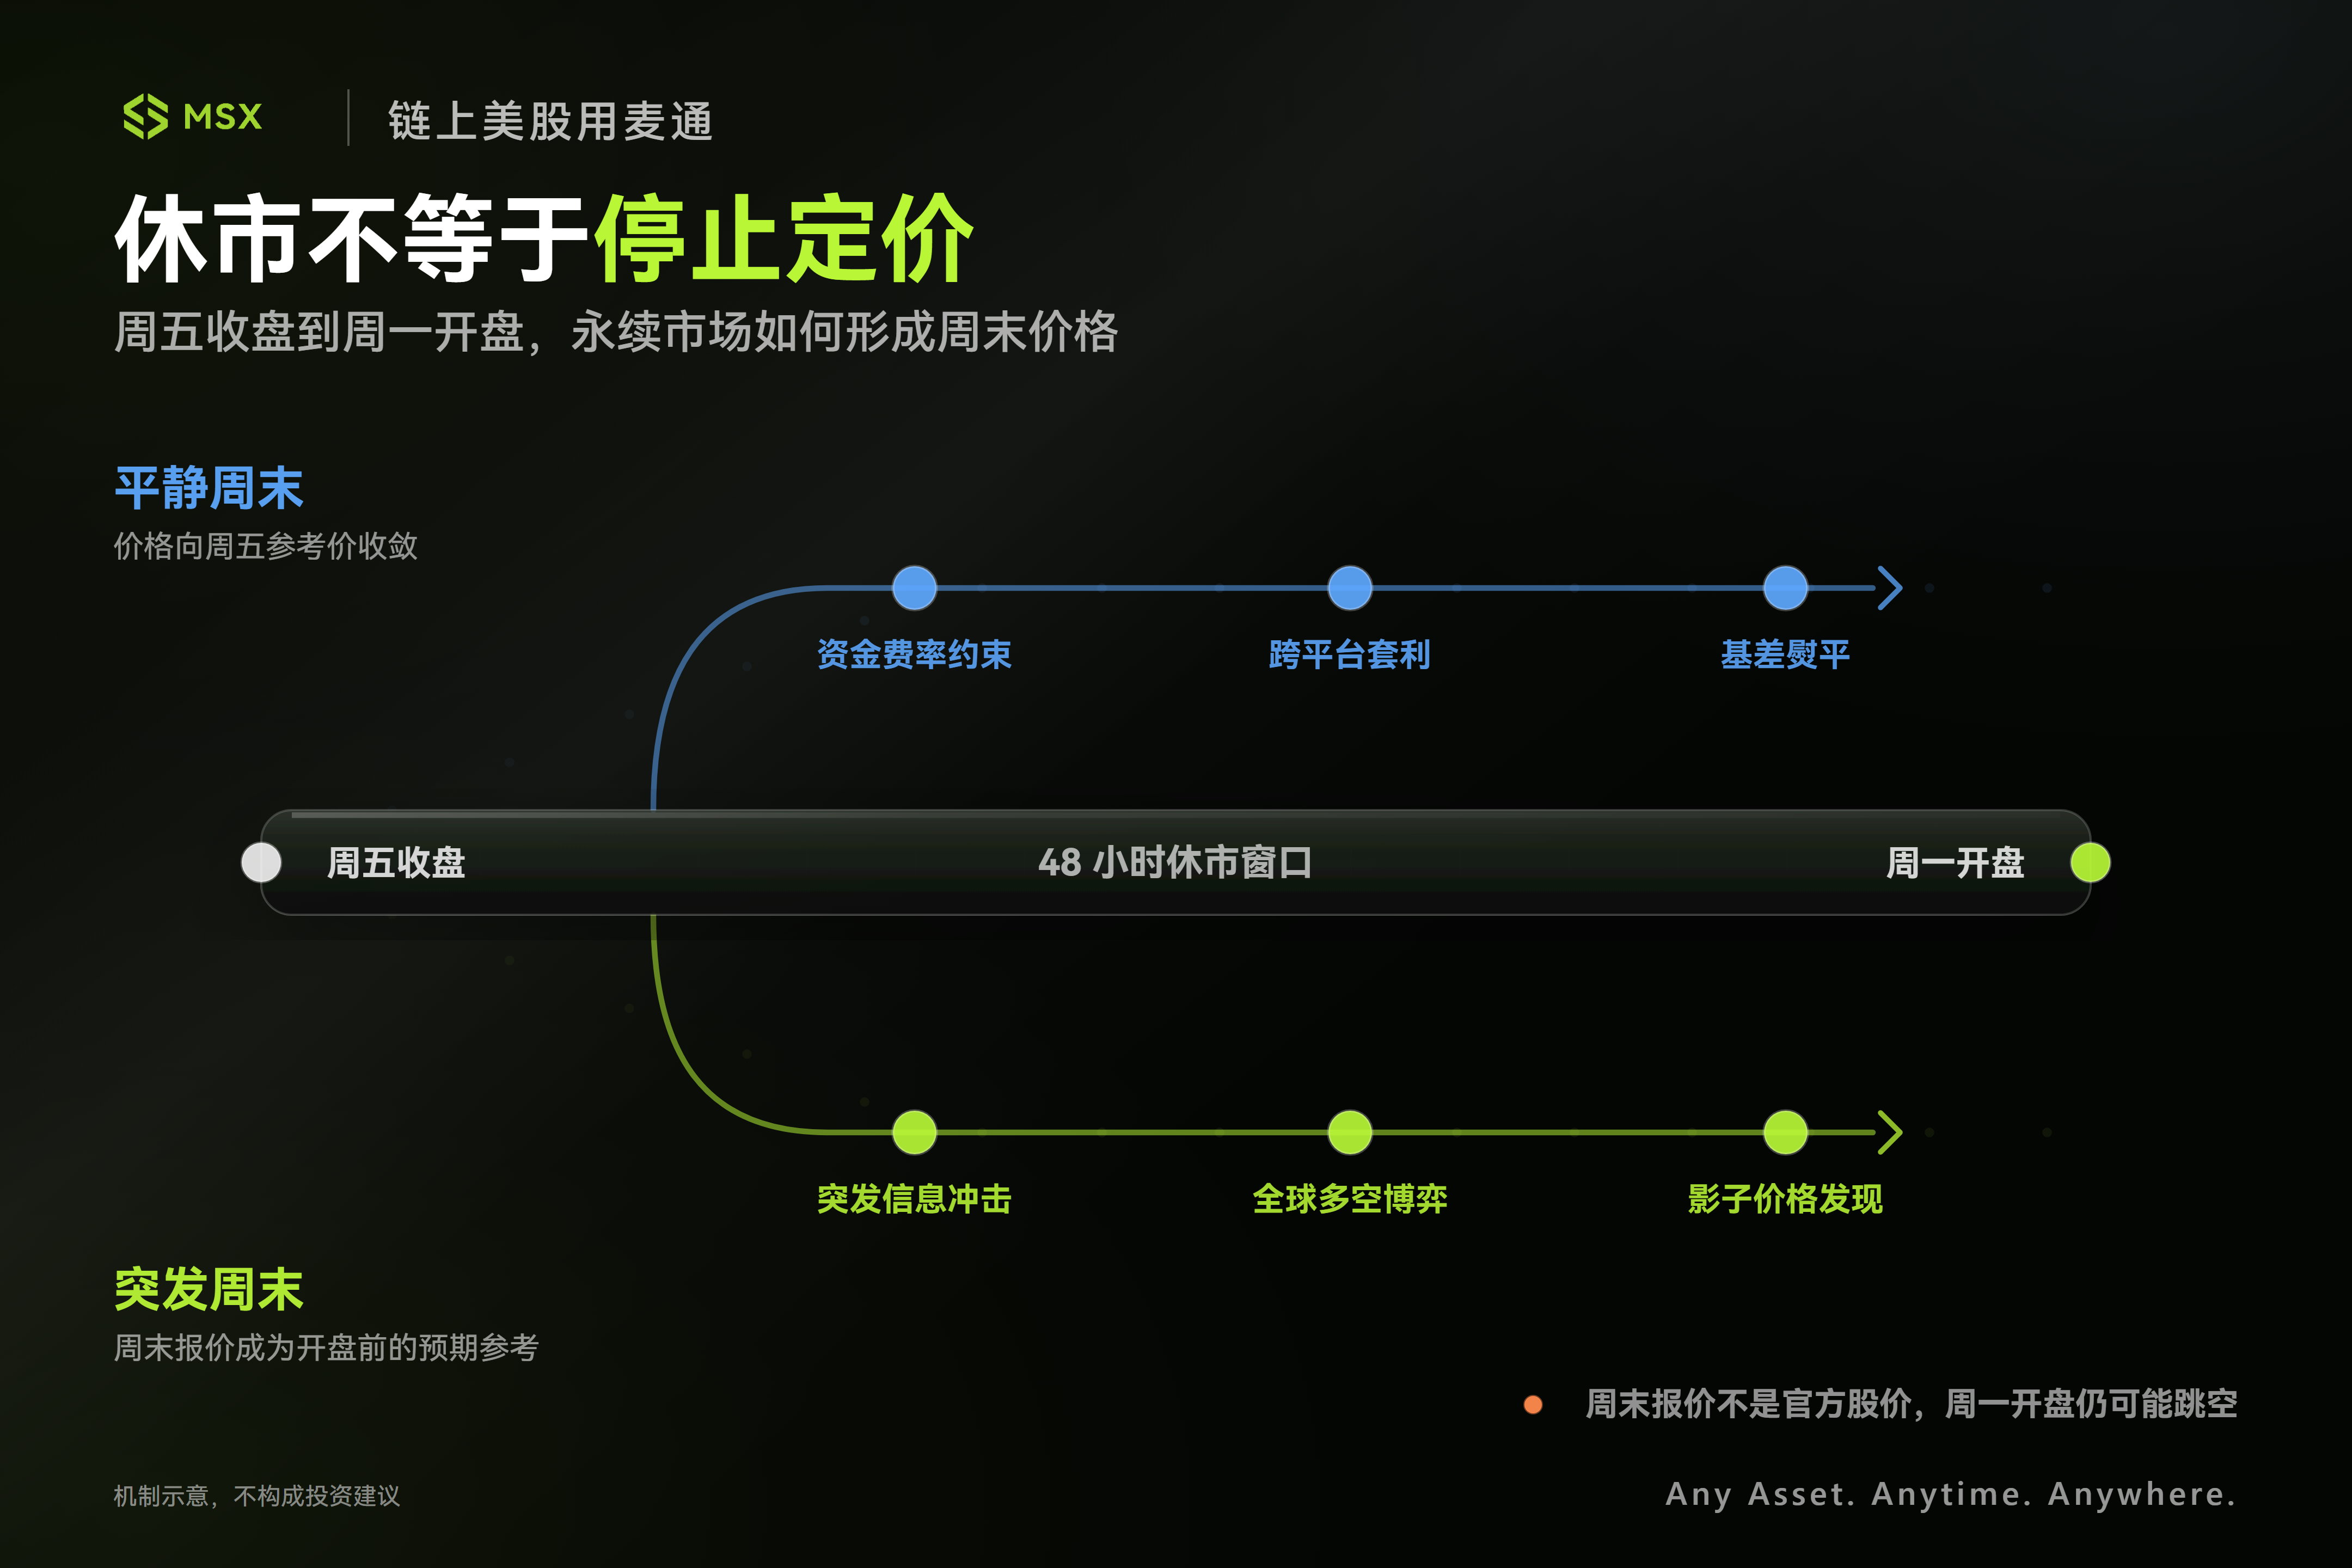
一个常见问题是,既然纳斯达克和纽交所已经休市,为什么加密平台上的英伟达、特斯拉仍然可以实时形成价格?
以 Coinbase 的股票永续合约为例,文中提到,其价格形成依赖内部价格指数、永续合约订单簿、代币化股票报价以及跨平台交易的共同作用:
- 正常交易时段,主要使用 Pyth、Blue Ocean ATS 等外部股票行情源构建指数价格;
- 到了周末及部分休市时段,则切换至内部指数,结合永续合约标记价格的 EMA 和可用的代币化股票报价,形成新的价格参考;
- 平台还通过价格偏离限制,以及重新接入外部行情时的过渡机制,尽量降低价格切换带来的异常波动。
这至少说明,周末美股定价不再是简单冻结周五收盘价到周一,而是开始通过多种数据源和市场机制,形成一套持续运行的价格发现体系。
真正让这套机制逐步成熟的,有两股力量。
第一是永续合约自身的资金费率机制。当合约价格持续高于参考指数时,资金费率通常转向正值,多头需要向空头支付资金费用,持续持有高溢价多头的成本会上升;反过来,当合约价格低于参考指数时,负资金费率会提高空头持仓成本。
这会给多空双方持续调整仓位的动力,但它本身并不能单独保证价格准确,尤其在外部现货市场休市时,参考指数本身也可能存在滞后。
第二是跨平台量化套利资金的参与。随着 Hyperliquid、Binance、Coinbase 等平台逐渐形成多个相互竞争的交易场所,同一只股票在不同永续合约市场之间可能出现价格偏差。
文中举例称,假设周六英伟达在 A 平台的永续合约报价为 200 美元,而 B 平台报价为 203 美元,如果两边的参考资产、合约规格、结算机制和流动性足够接近,套利者就可能在低价市场买入、在高价市场卖出,等待价差收敛。
不过,这类交易更多属于跨平台衍生品之间的基差交易,并不等于可以随时买卖真实美股现货完成无风险对冲。尤其在周末,传统股票市场无法提供连续现货对冲渠道,交易者仍需承担资金费率、保证金、流动性以及周一开盘跳空等风险。
但随着参与者和交易场所增加,不同市场之间的价格偏差更容易被识别和交易,周末价格也就不再完全由单个平台的少量订单决定。
从影子价格发现到全天候市场
比常规周末的基差收敛更值得关注的,是重大突发事件发生时的价格发现能力。
过去,无论是周末突发的地缘政治摩擦、宏观关税政策表态,还是科技巨头在非交易日发布的重要产品与监管消息,传统美股市场在重新开盘前,通常缺少一个能够持续交易、充分表达多空观点的统一市场。
在 7×24 小时运转的美股永续市场中,这种情况已经不同。全球宏观交易者、量化基金和信息套利者,可以在周六、周日通过真实交易,把突发事件的潜在影响实时反映到永续合约价格中。
这意味着,当传统美股重新开盘时,周末加密市场已经形成的价格变化,可以成为观察市场预期的重要参考。在一些重大事件中,周末永续合约甚至可能先于传统股票市场,反映市场对新信息的重新定价。
当然,这并不意味着周一美股开盘价一定会与周末永续合约价格完全一致。周末流动性、信息真实性、做市商风险偏好以及开盘后的真实买卖盘,都可能让价格再次偏离。
而且,周末永续合约价格本质上仍是特定交易场所内的市场报价,并不是纳斯达克或纽交所认可的官方股票价格。但它已经足以改变市场观察方式:在传统股票市场休市期间,加密平台上的美股永续合约正在成为一种新的影子价格发现渠道。
理解这一点,也就能看出 CFTC 此次批准美国本土受监管交易场所上线单只股票永续合约的重要性。当周末定价和全天候衍生品流动性已经在加密世界形成规模,华尔街显然不愿让这部分价格发现长期发生在自身监管体系之外。
一旦美国本土受监管交易所也开始提供同类股票永续合约,像 Citadel Securities、Jane Street、Virtu 这样的传统做市商,就有机会在合规框架下参与不同交易场所之间的价格发现和风险对冲。届时,传统金融与 Crypto 市场之间的流动性联动,可能会更深。
从纳斯达克 23 小时交易到 CFTC 圆桌会议,几条路线正在汇合
把这些变化放回去年关于纳斯达克 23 小时交易计划的讨论中,可以看到一条更完整的演进路径。
2026 年 4 月 10 日,SEC 正式批准纳斯达克将美股交易时间延长至每周 5 天、每天 23 小时的规则变更,预计于 12 月 6 日正式启动。
在股票代币化方面,SEC 也于今年 9 月 17 日发布临时、有条件的创新豁免安排,允许符合条件的代币化证券交易场所,在特定监管框架下通过许可型自动做市商(AMM)和流动性池交易部分美国全国市场系统(NMS)股票。
监管讨论还在继续向真正的 7×24 小时市场推进。10 月 28 日,CFTC 宣布将于 12 月 15 日召开行业圆桌会议,专门讨论衍生品市场全天候交易的可行性,议题包括市场结构、代币化、基础设施、人力配置和运营准备等。
当纳斯达克推进 23/5,SEC 为代币化证券交易提供新的监管安排,CFTC 开始讨论全天候衍生品市场,而 ICE 又准备引入 Hyperliquid 的永续合约基础设施时,原本相对独立的几条产业路线,已经开始汇合。
传统金融在延长自己的交易时间,Crypto 在扩大自己的资产边界,双方最终争夺的是全球投资者随时随地交易任何资产的能力。
美股代币化叙事正在变化
过去一年,美股代币化的叙事已经发生了几次明显变化。
最初,市场讨论的是如何把苹果、英伟达等传统股票映射到区块链上,让投资者可以使用稳定币交易这些资产;随后,讨论延伸到如何通过代币化实现全天候流通、链上清算和资产可组合性;而现在,随着股票永续合约逐渐进入美国受监管市场,交易工具本身也开始变化。
对 Crypto 原生平台来说,过去几年积累的 7×24 小时交易经验、稳定币结算能力和全球用户网络,是它们的重要优势。对传统金融机构来说,监管资质、资产托管、机构流动性和清算网络,则仍是难以轻易复制的壁垒。
两套体系正在相互靠近,而不是简单彼此取代。
回到此前关于纳斯达克为何急于推进股票代币化的讨论,核心问题一直是:如果未来金融市场真的走向全天候交易,传统交易所就不能只守着原有交易时间和撮合业务,而必须重新思考自己在资产发行、交易和清算体系中的位置。
现在,这个问题又多了一个新答案。
当美股开始交易永续合约,当周末也能形成相对连续的价格发现,当传统交易所开始主动引入 Crypto 的交易基础设施,金融市场的竞争已经不再只是 TradFi 与 Crypto 谁取代谁,而是看谁能更快建立下一代全天候交易网络。
过去是 Crypto 学习传统金融,下一阶段,传统金融也开始学习 Crypto。



