
美国中期选举结果引发的 AI 数据中心监管担忧,11 月 5 日迅速传导至韩国股市。韩国两大基准指数在同一交易日双双触发市场稳定机制,半导体龙头与电力设备板块承压,市场将这轮冲击与民主党在美国国会及多个数据中心重镇州长选举中的胜出联系在一起。
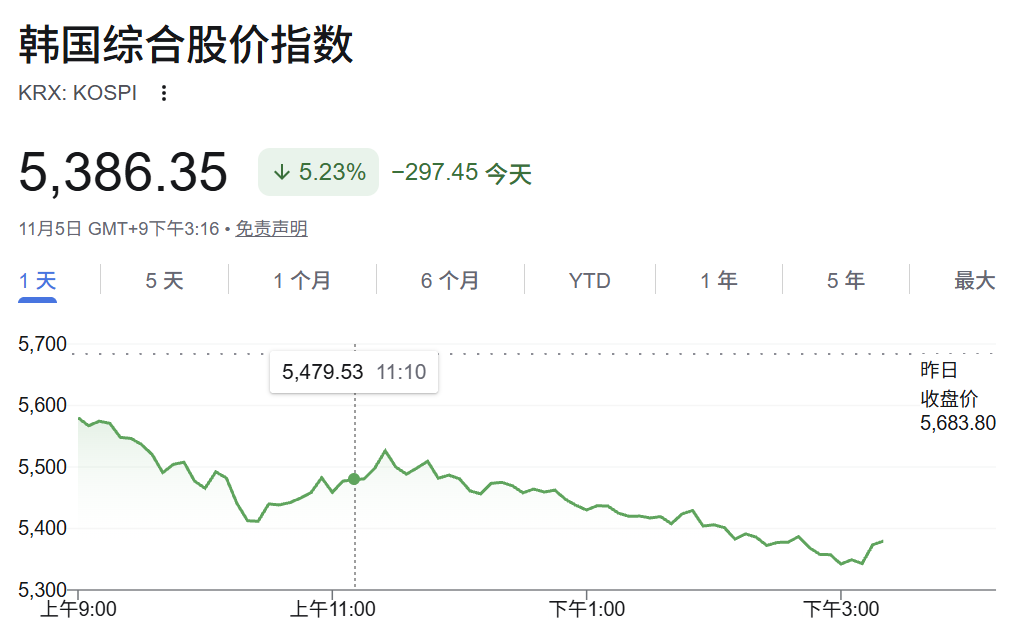
韩国股市盘中触发稳定机制
11 月 5 日,韩国综合股价指数 KOSPI 开盘即跌 1.82%,随后跌幅继续扩大,并在午前触发卖出侧车(Sell-Sidecar)机制,程序化卖盘被临时中止。
截至当日下午 2 时 25 分,KOSPI 较前一交易日下跌 5.50%,报 5371.41 点;科斯达克指数 KOSDAQ 同期下跌 5.11%,报 678.4 点。两大指数罕见地在同一交易日同时触发市场稳定机制。个股方面,三星电子与 SK 海力士股价分别重挫 7.8%和 9.81%。
报道指出,由于三星电子与 SK 海力士合计占 KOSPI 市值逾半,半导体板块情绪波动会被放大并直接反映到韩国基准指数上。
民主党横扫后,数据中心审批担忧升温
这轮抛售的直接导火索,是市场对美国新建数据中心审批可能受阻的担忧快速升温。民主党在本次中期选举中取得参众两院控制权,同时在多个数据中心高度密集的州赢得州长席位。
其中,德克萨斯州候任州长 Gina Hinojosa 在竞选期间承诺,当选后将立即暂停所有新数据中心的审批。德克萨斯州地区报纸《德克萨斯论坛报》援引 DataCenterWatch 的分析称,在 36 个州的 74 名州长候选人中,43%表态支持暂停或禁止新数据中心建设。
前一交易日美股的分化走势也加剧了韩国市场的紧张情绪。11 月 4 日,美股主要指数整体上涨,标普 500 指数涨 1.58%,道琼斯指数涨 3.03%,纳斯达克涨 1.44%。但大型科技股与半导体股表现明显分化:苹果、微软、亚马逊单日涨幅均超过 5%,英伟达、美光、闪迪、英特尔则普遍下跌,跌幅在 3%至 8%之间。
AI 算力租赁公司 CoreWeave 和 Nebius 分别下跌 9.9%和 6.7%,费城半导体指数下跌 3.1%,创近六个月新低。
韩国半导体与电力设备板块全线受压
韩国市场的跌幅主要集中在半导体及与 AI 基础设施相关的电力设备板块。三星电子下跌 5.39%,SK Square 下跌 6.56%,三星电机下跌 10.31%。
科斯达克市场的半导体设备企业同样遭遇重挫。周星工程(Jusung Engineering)下跌 10.23%,心泰克(Simmtech)下跌 13.90%,EO Technics 下跌 11.72%。
电力设备股也未能幸免。市场担心,数据中心建设延迟将直接压缩对变压器等设备的需求。孝星重工(Hyosung Heavy Industries)、HD 现代电气(HD Hyundai Electric)、三日电气(Sanil Electric)跌幅分别达到 10.10%、7.53%和 12.84%。
机构观点分化,焦点落在资本开支与芯片需求
未来资产证券分析师 Seo Sang-young 表示:「民主党同样在德克萨斯和佐治亚等数据中心重要布局地区赢得选举,市场对电网接入、审批流程及电力成本监管收紧的担忧大幅上升。大量举债建设新数据中心的企业,一旦项目进度延误,将面临更高融资成本和更大盈利压力。」
未来资产证券高级研究员 Kim Seok-hwan 表示:「AI 监管趋严可能扰乱大型科技公司的资本支出计划。这些公司需要建设数据中心,以兑现向 OpenAI、Anthropic 等客户承诺提供的算力,并最终将这些承诺转化为云收入。数据中心建设延迟,将推迟收入兑现窗口,进而促使超大规模云服务商重新评估后续投资节奏,对高带宽内存及其他先进芯片的需求预期也将随之承压。」
韩国银行纽约代表处在一份报告中称,此次选举结果不太可能推动特朗普政府整体政策方向发生重大转变,但「可能对 AI 监管及相关投资节奏产生有限影响」。
韩国天主教大学经济学教授 Yang Jun-seok 表示,即便民主党同时控制参众两院,也难以获得推翻总统否决权所需的三分之二多数席位,这限制了其实际政策推进空间,因此单凭选举结果,难以期待对 AI 投资产生直接、实质性冲击。
不过,他也指出,如果民主党后续进一步明确收紧 AI 发展与投资的政策立场,再叠加行业已面临的其他压力,包括公众对 AI 抢占就业岗位、推高能源账单、消耗大量水资源的担忧,以及大型科技公司因重度举债投资 AI 而承受的债务压力,可能演变为「有意义的额外压制因素」。
NH 投资证券研究员 Jo Yeon-ju 则持相对乐观的看法。她表示:「民主党同样深知 AI 主导权的战略重要性,不会贸然实施大规模延误,而是倾向于向当地居民提供补偿以推动数据中心建设落地。对大型科技公司的实质冲击,或许只是杯中风暴。」
iM 证券研究员还提到,在 AI 数据中心审批监管忧虑压制半导体投资情绪的同时,原油价格下跌带来的成本节约预期正向航空、运输等板块扩散。
可再生能源板块被视为潜在受益方向
在整体市场承压之际,部分板块被视为这场「蓝色海啸」中的潜在受益者。随着民主党巩固多数席位,市场对可再生能源支持政策重启的预期升温,太阳能、风能、核能及储能系统(ESS)相关股票被普遍列为受益方向。
DS 投资证券研究员 Ahn Joo-won 表示:「随着民主党凭借压倒性选举优势在未来立法中掌握更强议价能力,太阳能、风能等可再生能源领域的诉求将得到充分体现,风能及燃料电池相关股票将从中获益。」
元大证券研究员 Lee Jae-won 则提醒:「民主党掌控国会及赢得关键州州长席位后,AI 数据中心面临更严格监管的概率上升,德克萨斯等主要数据中心建设地区的审批限制及电网成本压力,可能拖延 AI 资本投资进程,进而压低内存半导体需求并拖累售价。」



