


中国投资者在十一长假后回到市场时,全球发达市场债券承受的抛压并没有明显缓解。以美债为代表的长端债券,假期期间反而继续站在风暴中心。
行情数据显示,周三全球债券抛售加剧,10 年期美国国债收益率一度升至 5.36%,30 年期美国国债收益率达到 5.73%,两者都创下 2002 年以来最高水平。同期,法国和意大利基准国债收益率也明显上行,英国 30 年期国债收益率则触及 1998 年以来最高位。
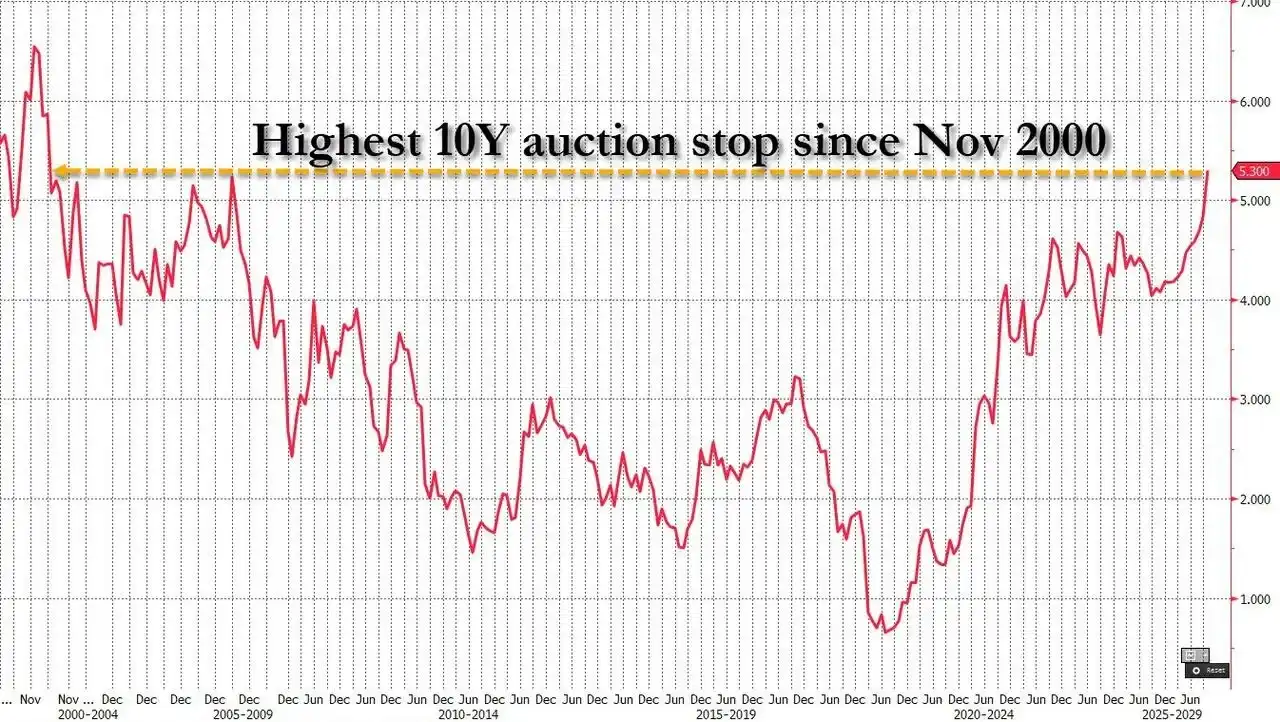
债券价格下跌时,收益率会相应上升。周四晚些时候,美国财政部完成 390 亿美元 10 年期国债拍卖后,因需求强劲,美国长债收益率在纽约时段午后有所回落。不过,这次标售的得标收益率仍高达 5.3%,创下 2000 年 11 月以来美国历次 10 年期国债拍卖的最高中标利率。
按安排,美国财政部周四还将进行 220 亿美元 30 年期国债拍卖,发行收益率也可能刷新 2000 年以来高位。之后,美国财政部还将进行长债回购,回购对象为期限在 20 年至 30 年的国债,规模最多可达 60 亿美元。
影响债市的几条主线仍在发酵
过去这个十一假期,全球债市面对的压力没有减轻,反而出现了更多新的风险点。
在美联储政策预期方面,自 9 月议息会议以来,市场对美联储 10 月是否再次加息的判断多次波动。LSEG 数据显示,当前市场认为 10 月加息的概率为 22%,较上周初大约 70% 的水平明显回落,但市场仍预计未来一年会有数次加息。
地缘政治也是债券市场持续关注的重点。输入内容显示,伊朗近几日加大了对穿过霍尔木兹海峡油轮的袭击力度,并推高油价。整个十一假期,布伦特原油持续徘徊在 100 美元关口附近。
First Abu Dhabi Bank 首席经济学家 Simon Ballard 表示:「显然,地缘政治格局带来的阴影,以及随之而来、与之相关的价格压力居高不下和政府债券收益率上行,正继续压制市场情绪和整体风险偏好。」
欧洲方面,法国预算谈判及随之而来的全国性抗议活动,也让市场神经紧绷。法国国债因此被视为全球长债危机中的新焦点。
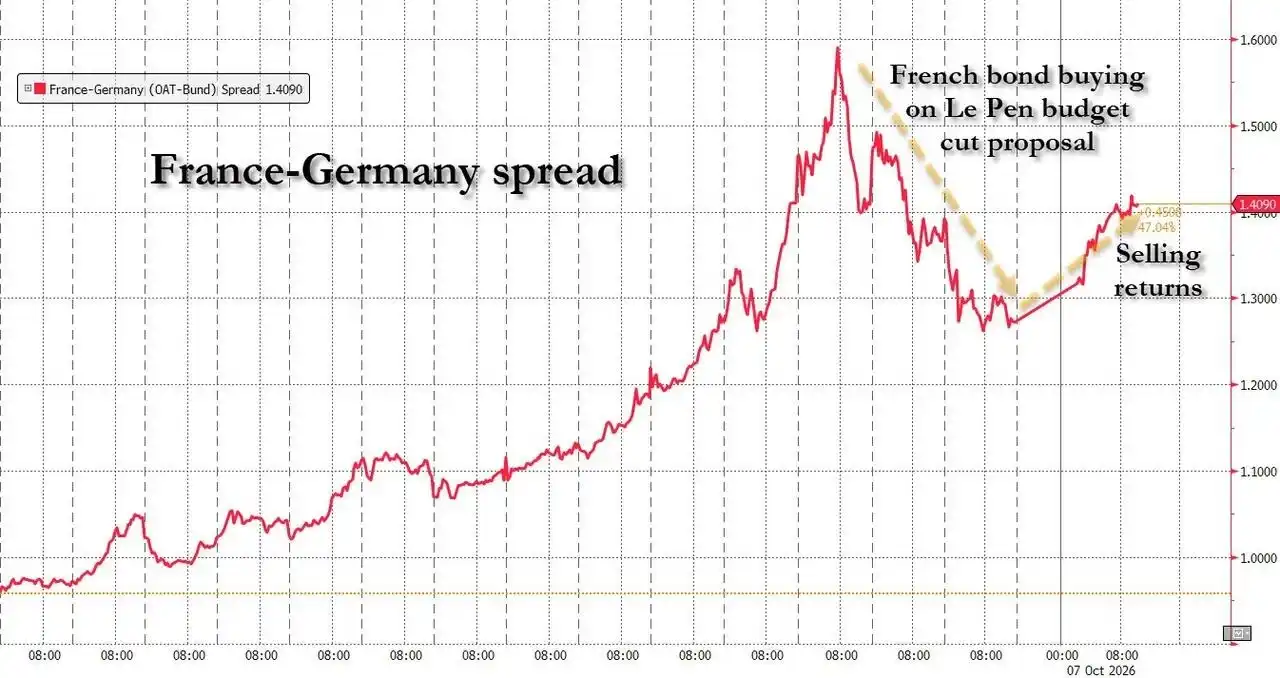
Tradeweb 数据显示,10 年期法国国债收益率周三上升近 14 个基点,至 4.889%。相比之下,10 年期德国国债收益率仅上升 3.3 个基点,至 3.507%。法国与德国 10 年期国债收益率利差最新为 139 个基点,再次逼近上周五近 159 个基点的峰值。
Federated Hermes Limited 跨境信用业务主管 Mitch Reznick 在报告中表示:「法国正迅速成为欧洲债券抛售潮的焦点。走势变化的速度很关键,投资者正在抛售法国国债,转向质量更高的德国国债,这进一步拉大了两者的收益率差。」
华尔街对美债年末走向看法不一
对于美债收益率到年底是会明显回落,还是继续改写高点,华尔街策略师之间目前仍有明显分歧。
以高盛集团 William Marshall 为代表的一派继续看好收益率回落。他们认为,市场对高通胀和美国政府巨额债务的担忧已经反应过度,这可能为年底前的美债反弹铺路。与之相对,巴克莱资本美国利率研究主管 Anshul Pradhan 等人则认为,收益率还会继续上行,并在更长时间维持高位。
不过,两派并未认为未来路径会容易判断。输入内容列出的不确定性包括:伊朗战争带来的能源价格冲击、美联储重新转向加息的政策路径,以及持续为经济提供强劲动能的 AI 浪潮。这些因素都在加大债市判断难度。
悲观阵营:收益率仍有继续上冲空间
巴克莱资本已将其对 2027 年第三季度 10 年期美债收益率的预测,从 5% 上调至 5.25%,并认为短期内几乎看不到足以推动收益率回落的理由。
Anshul Pradhan 在近期报告中写道:「只要美国经济保持强韧,眼下就看不到收益率为何会跌破 5% 的具体催化剂。」他还表示,如果美国经济继续保持强韧,30 年期国债收益率可能会触及 6%。
他还称,市场目前仍在消化大约 3.5% 的长期中性利率,而生产率未来存在超预期改善的空间。如果这一情况出现,市场可能重新上调对长期利率水平的定价。在他们看来,这将把 30 年期收益率推向 6%,或者至少让 30 年期国债的公允价值对应 6% 的收益率。
丹麦丹斯克银行分析师也认为,长期美国国债仍有继续承压的风险。
丹斯克银行首席分析师 Jens Peter Sorensen 在报告中写道:「压力正集中在美债收益率曲线的长端,原因不仅是大量美债供给,还有超大规模云服务提供商发债的影响。随着投资者要求长端提供更高的期限溢价,我们确实看到 10 年期和 30 年期美国国债收益率有触及 6% 的风险。」
美国银行目前预测,10 年期美债收益率在年底将位于 5%。这一判断与该行经济学家对利率路径的看法一致,也就是美联储将在 10 月和 12 月接下来两次会议上加息,使经济回到「均衡」状态。不过,美国银行全球利率策略联席主管 Mark Cabana 的团队已经基于收益率可能继续上升的假设提出了一系列交易建议。
他表示:「我们认为目前还不应该逆势操作。尽管我们的收益率预测较低、尽管仍然基于美国经济的基准情景进行判断,但从风险平衡来看,我们认为目前利率上行的可能性高于下行。」
乐观阵营:接近 6% 的收益率已具吸引力
也有一部分市场人士认为,长债收益率逐步逼近 6% 后,配置价值已经上升,可能推动债市在年底出现一轮反弹。周三 10 年期美债拍卖需求强劲,就被视为部分投资者开始买入长期债券的体现。
高盛预计,到年底 10 年期美债收益率将降至 4.75%,较周三高点回落近 60 个基点。
高盛美国利率策略主管 William Marshall 表示:「我认为,我们目前持有的这一积极的中期展望仍然是合理的。潜在的通胀压力已得到相当好的控制。而当前通胀居高不下的原因,要么是像关税这样大多已成过去式的问题,要么是伊朗『持续冲突』等事件。我们预测的基本情景是,这些因素最终会趋于缓和,届时市场焦点将重新回归更为本质的结构性基本面。」
摩根大通预计,10 年期美债收益率到年底将降至 5.05%,这将是该收益率「六个月来首次回归公允价值」。
摩根士丹利则预计,10 年期美债收益率到年底会跌至 4.8%。
摩根士丹利利率策略师 Martin Tobias 指出:「当前市场计入的鹰派情绪,远比我们经济团队对美联储路径的概率加权预期要悲观得多。对比来看,我们对 10 年期美债设立的悲观基准(利空情境)是 5.25%,而现货市场早已经将这一悲观预期完全打满;反观由全球原油危机引发深度衰退的乐观基准(利多情境),对应收益率应跌至 3.8%。鉴于市场远期合约实际上已将看跌预期计入价格,我们认为国债收益率的风险偏向更有利于收益率下行。」
作者为财联社。原文围绕全球债券抛售、美债拍卖结果、法国国债承压以及华尔街主要机构对年末利率路径的分歧展开,市场接下来仍将关注美国 30 年期国债拍卖与后续长债回购安排。