
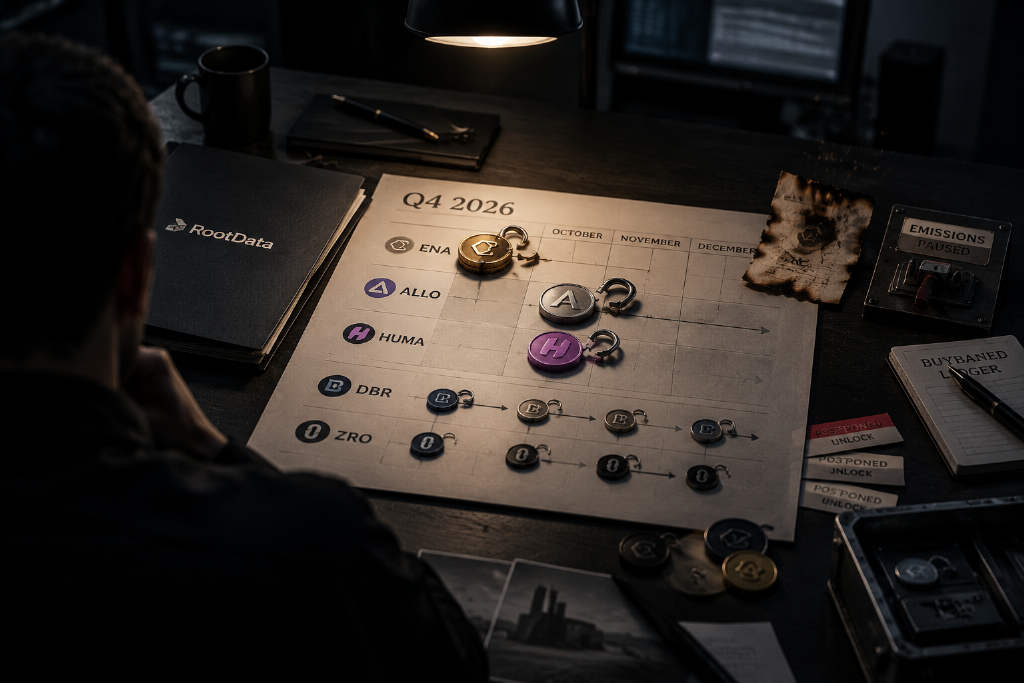
随着 2026 年第四季度临近,RootData 结合项目公告,对近期热门项目的代币解锁安排和过去两年的代币经济学调整做了系统梳理。样本覆盖 RootData 中 1537 个有解锁计划的项目。数据显示,ALLO、HUMA 将在 11 月迎来团队和投资人相关份额的首次集中解锁,DBR、ZRO 仍按既定周期继续释放,ENA 则把剩余投资人份额提前到 10 月 5 日一次性释放。
Q4 主要解锁项目
RootData指出,ALLO、HUMA 本轮释放属于 Cliff,也就是锁定期结束后的首次集中解锁;DBR、ZRO 则继续按固定周期释放。文中表格统一列出的是占最大供应量的比例,正文另列核验时对应的流通盘占比。由于流通量会变化,后者与实际解锁当天的比例可能并不完全一致。
Allora(ALLO):内部首批解锁约 1.6 亿枚
Allora 是一条去中心化 AI 网络。根据官方规则,投资人和核心贡献者分别获得总供应的 31.05% 和 17.5%。在一年锁定期结束后,两类持有人各自释放所获份额的 33%,合计约 1.602 亿枚。
按日历平台列示的约 2.50 亿枚流通量计算,这批解锁相当于现有流通盘的约 64%;若加上同期生态等批次,日历总数约为 1.639 亿枚。
这部分新增可转让份额主要由投资人和核心贡献者持有,规模相对当前流通盘较大。RootData提到,Allora 已有主网和融资基础,但现有资料仍缺少连续的付费需求与收入数据,因此业务对新增供给的承接能力暂时难以量化。最终卖出量还取决于相关持有人的处置安排。来源为 ALLO 官方规则。
Huma(HUMA):内部解锁延期半年
Huma 主打 PayFi,即为真实支付提供融资和流动性。团队、顾问及主要投资人的首次解锁,已从 2026-05-26 推迟至 2026-11-26。
这些份额合计占总供应的 39.9%。按后续 12 个季度均匀释放估算,内部首批约为 3.325 亿枚;若加上同期其他类别,日历合计约 4.59 亿至 4.79 亿枚,占 100 亿枚最大供应的约 4.59% 至 4.79%。
RootData认为,Huma 的业务围绕真实支付展开,延期半年意味着内部份额进入流通的时间后移。不过,目前支付规模尚不能直接换算为 HUMA 的购买需求,代币能从业务增长中获得多少价值,仍取决于使用和价值分配机制。本次调整只涉及部分内部份额,生态和金库等类别仍按各自安排释放。来源为 HUMA 代币规则。
deBridge(DBR)与 LayerZero(ZRO):按季度和月度继续释放
DBR 本轮季度解锁约 6.183 亿枚,按日历平台当时的流通量计算约为 10.44%,后续仍有同类季度批次。deBridge 提供跨链交易和资产转移撮合,资金不需要长期停留在协议中,因此 TVL(锁仓量)难以完整反映业务规模。协议已有手续费收入和回购,持续解锁与回购买入将同时影响市场供需。来源为 DBR 官方规则。
ZRO 的月度解锁约 2363 万枚,按平台当时流通量计算约为 6.69%。LayerZero 提供跨链消息基础设施,官方已披露部分投资人份额被回购并重新锁定,同时还有与 Stargate 收入相关的回购安排。前者延后了部分份额的可售时间,后者增加了代币买入需求,但现有资料不足以确认回购是否覆盖月度释放规模。来源为 ZRO 官方说明。
RootData 样本观察
RootData 本次前端导出按代币去重后共有 90 个样本,其中 87 个具有有效的「下次解锁价值占比」,16 个达到或超过 10%,约占 18.4%。文中指出,这一字段与解锁价值占流通市值的比例接近,反映的是供给规模,而不是预计跌幅。快照记录的「下一次批次」与文中讨论的内部大额解锁,也可能对应不同日期。
其他项目的解锁安排
LAYER 的生态季度释放与团队、投资人持续释放并行,后续供应分散在不同批次。VANA 的 Vega 升级涉及产品和技术,供应与排放率没有随之改变,原有释放仍将延续。
Humanity(H)在 2026 年 6 月经历安全事件和代币迁移。由于迁移前后的代币对应关系以及交易深度变化,其价格和流通量的比较更复杂。文中引用了官方白皮书、日历更新和官方恢复页面。
LISTA 和 STABLE 的供应规则调整,则被放在后文单独展开。
持续释放项目与时间节点
文中还引用了 JTO 规则、JUP 方案、APT 日历、SUI 计划、SUI 计划数据以及 W 官方公告,作为持续释放项目的参考来源。
此外,UNITE 团队延期后的解锁起点为 2026-09-30,ENA 的加速释放安排则定在 2026-10-05。
近两年调整代币经济学的热门项目
RootData梳理称,过去两年,多项代币经济学调整已经改变原有解锁表。UNITE、Story 延后内部份额释放,BABY 将集中解锁摊入月度,ENA 则提前释放部分投资人份额。与此同时,销毁、永久锁定和回购分别改变了总量、可流通数量或市场买入需求。文中按调整方式区分已执行与尚待生效的安排。
延期与延长锁仓
UNITE 在 2025 年 11 月通过治理,将投资人、团队及顾问的解锁整体后移 8 个月。投资人新起点为 2026-07-30,团队为 2026-09-30,顾问为 2026-08-30。之后各自的释放时长和份额总量不变,变化主要体现在供应进入流通的时间被推后。
Story 在 2026 年 6 月公布更名为 DATA Network,并将代币按 1:1 迁移为 DATA。内部持仓先从 2026-02-13 延期到 2026-08-13,之后董事会再次批准延后 18 个月至 2028-02-13。两次延期改变的是内部份额的流通时间,总量、分配和所有权保持不变。
HUMA 将内部首次解锁延后 6 个月至 2026-11-26,生态和金库仍有其他释放。SAHARA 则分别将投资人份额延后 3 个月至 2026-09-26,创始人、核心团队和顾问份额延后 6 个月至 2026-12-26,调整仅覆盖上述接收方。
0G 在 2026 年 9 月调整了团队和早期投资人合计约 44% 的分配。首次释放从 2026-10-22 推迟至 2027-10-22,但后续释放期从 36 个月压缩为 24 个月,整体仍计划在 2029 年 9 月结束。若份额总量不变且均匀释放,延期后的月度释放速度将比原安排提高 50%。
WLD 的调整发生在更早的 2024 年 7 月,早于文中两年观察窗口。TFH 团队和投资人相关份额中,约 80% 的锁定安排从 3 年延长至 5 年。这里的 80% 指的是该类持仓,而不是代币总供应。延长释放期后,同一批份额被分摊到更长时间。
分批与线性释放
BABY 将早期投资人、团队和顾问的相关锁定份额,改为从 2026-05-10 起每月释放 1/36,至 2029 年 4 月结束。原先的集中批次被摊入月度安排,相关份额总量未变。生态激励和质押增发仍是另外的供应来源。
Wormhole 在 2025 年 9 月推出 W 2.0,将多类份额从年度集中释放改为每两周释放一次,并延长部分锁定期。这样一来,单一日期的释放量被分散。部分代币先进入基金会托管,最终接收方的出售时间仍受各自锁定条件约束,因此托管入账时间与可售时间并不完全一致。
加速释放
ENA 将相关原投资人剩余的月度释放,改为自 2026-10-05 起单批释放。市场估算约 14 亿枚,最终净额仍需结合回购及释放清单核对;这次调整并不涉及所有 VC、团队和基金会份额同时解锁。原本分散在后续月份的供应因此提前集中,而回购则为其中一部分提供买入需求,实际净释放规模尚未确认。
StablecoinX 持有的相关 ENA,其合同锁仓豁免也在 2026-10-05 生效。豁免后出售仍须基金会事先书面同意;特定融资出售还需提前 5 个工作日通知,基金会保留购买选择权。这些合同限制会继续影响该部分持仓的出售时间与方式。
STABLE 重写锁仓规则
STABLE 的新白皮书计划将 820 亿枚、占总量 82% 的代币纳入 Universal Lock(统一锁仓规则)。方案计划于 2026-10-05 生效,首次释放改为 2027-12-08,之后分七个相互重叠的阶段释放。新安排将原日历中的近期供应后移,但截至研究时尚待生效。
新规则中的价格保护条款,可按条件推迟部分释放,但并不提供币价担保。该保护在 2029-12-08 结束,剩余代币届时按规则全部释放。这意味着部分释放时间与价格条件挂钩,同时保留最终到期的供应。锁仓期间的投票权与出售权适用不同规则。来源为 Stable 新白皮书。
永久锁定与销毁
Jupiter 在 2025 年 1 月销毁 30 亿枚 JUP,将供应上限从 100 亿枚降至 70 亿枚,减少幅度为 30%。这部分代币已经从供应中移除,不再属于未来待释放份额。
LISTA 通过 LIP021 永久锁定 2 亿枚,并调整各类分配。被永久锁定的份额不再进入可用供应,但合约显示的总供应量未必同步减少,这种处理方式与销毁不同。官方页面目前仍有新旧说明并存,旧版分配比例与未来释放安排尚未完全对应。
暂停排放与回购
JUP 在 2026 年 2 月 DAO 表决后的 Net-Zero(净零排放)安排中,推迟了 7 亿枚 Jupuary 分配,暂停团队储备链上排放,并为 Mercurial 相关份额设置抵消实际出售的安排;原有 50% 链上收入回购机制继续保留。被推迟的 7 亿枚仍在社区多签钱包中,未来可由治理重新分配,并未被销毁。也就是说,JUP 当前同时存在已完成的供应削减、暂缓的分配和持续回购三类变化。
ENA 的费用回购机制已经投票通过,首个门槛与 USDe 规模达到 75 亿美元有关。回购规模仍取决于门槛触发和后续执行情况,现有资料不足以确认实际买入金额。
LISTA 在 2026 年春季的 Tokenomics 2.0 中取消 veLISTA 锁仓模式,将价值分配转向回购。原质押份额可以退出,使已有代币更容易进入交易,但并未新增铸币。解锁退出与回购买入会同时影响市场供需,最终效果仍取决于两者规模和回购资金的持续性。
通胀率与供应上限调整
Aptos 在 2026 年推动供应改革,官方面板列示 21 亿枚上限和 2.6% 的年化质押奖励率。此前核验时,月度新增约 160 万枚,近 30 日销毁约 16.4 万枚,净新增仍约 140 万枚。按这一时点的数据,APT 仍处于净增发状态,质押奖励带来的新增供应与既有份额的解锁同时存在。
1537 个项目样本反映出的供给差异
在这轮案例中,RootData 从 1537 个有解锁计划的项目中抽取样本。ALLO、HUMA 的首次内部解锁相对集中,DBR、ZRO 则延续多个周期。代币经济学调整的方向也并不一致:Story 将内部解锁后移,0G 在延期的同时压缩后续释放期,ENA 提前集中释放,JUP 则把销毁、暂停排放和回购结合使用。即便都是修改解锁表,各项目未来的供应数量和释放节奏已经出现明显差异。