
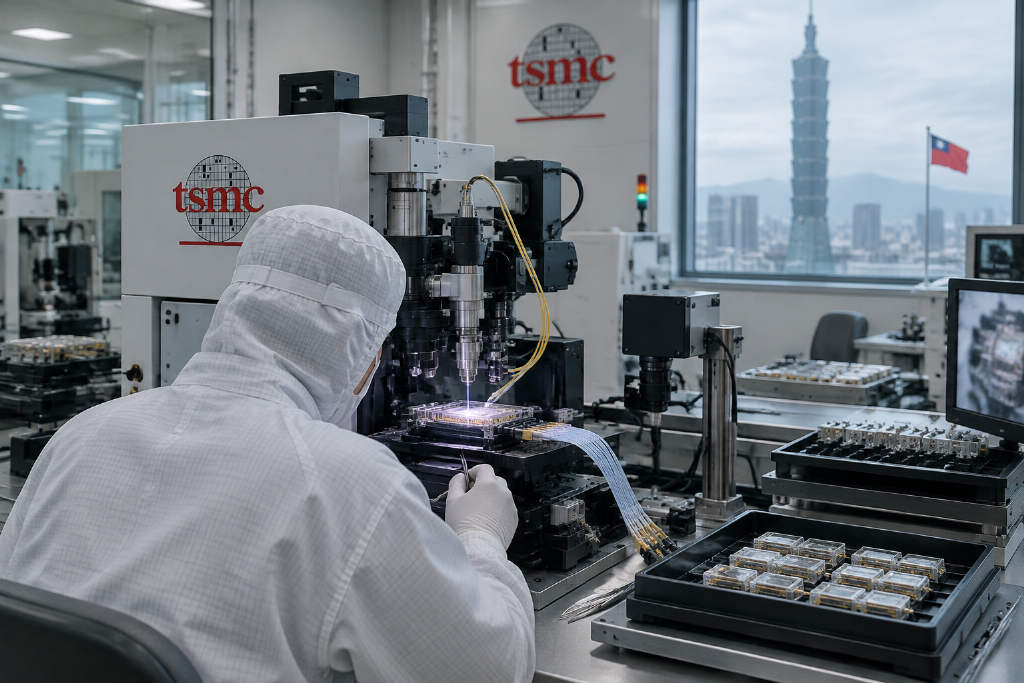
CPO(共封装光学)临近量产,市场关注点多放在激光器与芯片,但 TrendForce 在 10 月 7 日发布的报告提到,另一个较少被讨论的环节正成为制造瓶颈:光纤阵列单元(FAU)。

报告指出,FAU 属于被动光学元件,但在制造过程中,要将其高精度对位并固定到光学引擎(OE)上,精度要求极高,直接牵动良率与制造效率。这个被称为「FAU 耦合」的步骤,已成为 CPO 制造与测试的关键瓶颈之一。
FAU 从配套部件变成封装环节
FAU 是一种高精密被动光学元件,位于光纤与光子集成电路(PIC)波导之间,负责将多条光纤对准并固定,让光信号能够精确耦合进波导。按照不同耦合架构,光路中还可能加入微透镜、微透镜阵列(MLA)或其他光学元件。
TrendForce 指出,FAU 地位变化的原因,在于光学引擎位置持续前移。从可插拔光模块到 CPO,再到把光学引擎进一步整合到中介层的 OOI,光学引擎已经从电路板逐步进入封装内部,并更靠近计算裸片。与光学引擎连接的 FAU,也因此从模块端零部件,变成封装工艺的一部分。
这背后对应的是带宽压力持续上升。随着机架带宽不断翻倍,铜互连在传输距离、功耗和散热上的限制被放大,光互连替代铜互连的趋势变得更明显。在这个过程中,FAU 耦合的良率与速度,成为 CPO 能否放量的重要变量之一。
台积电 COUPE 同时押注两种耦合方式
在硅光子芯片中,光纤与 PIC 之间常见的耦合方式主要有两种。
- 光栅耦合(GC):光从芯片表面进入,较容易进行晶圆级光学测试,但通常对波长与偏振更敏感。
- 边缘耦合(EC):光从芯片侧边的光学端面进入,通常耦合损耗更低、工作波长范围更宽,但端面必须完成成形且能够接触,晶圆级测试也更困难。
台积电的 COUPE 同时支持这两种路线。两者共享 SoIC 键合与 TDV 等集成特征,主要差别在于光纤与 PIC 之间的光学耦合架构。
COUPE 升级路线与需求时间点逐步清晰
在 SEMICON Taiwan 2026,台积电公布了 COUPE 的升级蓝图。单一 COUPE 带宽在 2026 年为 3.2 Tbps,2027 年预计翻倍至 6.4 Tbps,长期目标超过 51.2 Tbps。
台积电也重申,如果将 OE 集成到基板,能效可达传统铜互连的 4 倍,延迟降至 0.1 倍以下;若进一步集成到中介层,也就是 OOI,能效可提升至 10 倍,延迟降至 0.05 倍以下。
需求侧方面,台积电先进封装技术暨服务事业群副总经理徐国晋在 8 月底的 SEMICON Taiwan 硅光子论坛上表示,市场测试与验证数据已经消除外界对 CPO 可靠性的质疑,头部厂商预计将在 2026 年下半年正式量产,硅光子在光收发器市场的份额会在 2027 年前超过 50%。
客户进度上,辉达预计在 Feynman 平台采用台积电升级版 A16 制程,并首次大规模导入 CPO 与 SoIC,目标在 2028 年下半年量产。这一时间点,与 TrendForce 对 2027 至 2028 年 OE 出货增长的判断相互对应。
TrendForce 点名 6 家 FAU 耦合设备厂商
TrendForce 在报告中点名的耦合设备厂商,包括中国旗下 ficonTEC、日商骏河精机(Suruga Seiki)、东佑达(7942)、高明铁(4573)、万润(6187)与惠特(6706),并提到相关关键 FAU、透镜与光纤供应商也在供应链中占据位置。
不过,从台积电角度看,供应链缺口并不只在耦合环节。徐国晋指出,台湾晶圆代工体系已经具备光引擎大规模制造能力,但真正限制硅光子商业化的,仍是激光光源、光纤、光纤连接器与产品测试这四个环节。
整体来看,若外界推测 CPO 放量窗口落在 2027 至 2028 年,FAU 耦合设备的精度与产能能否同步跟上,将影响光学引擎的实际出货节奏,也会牵动台积电 COUPE 路线的量产爬坡速度。