
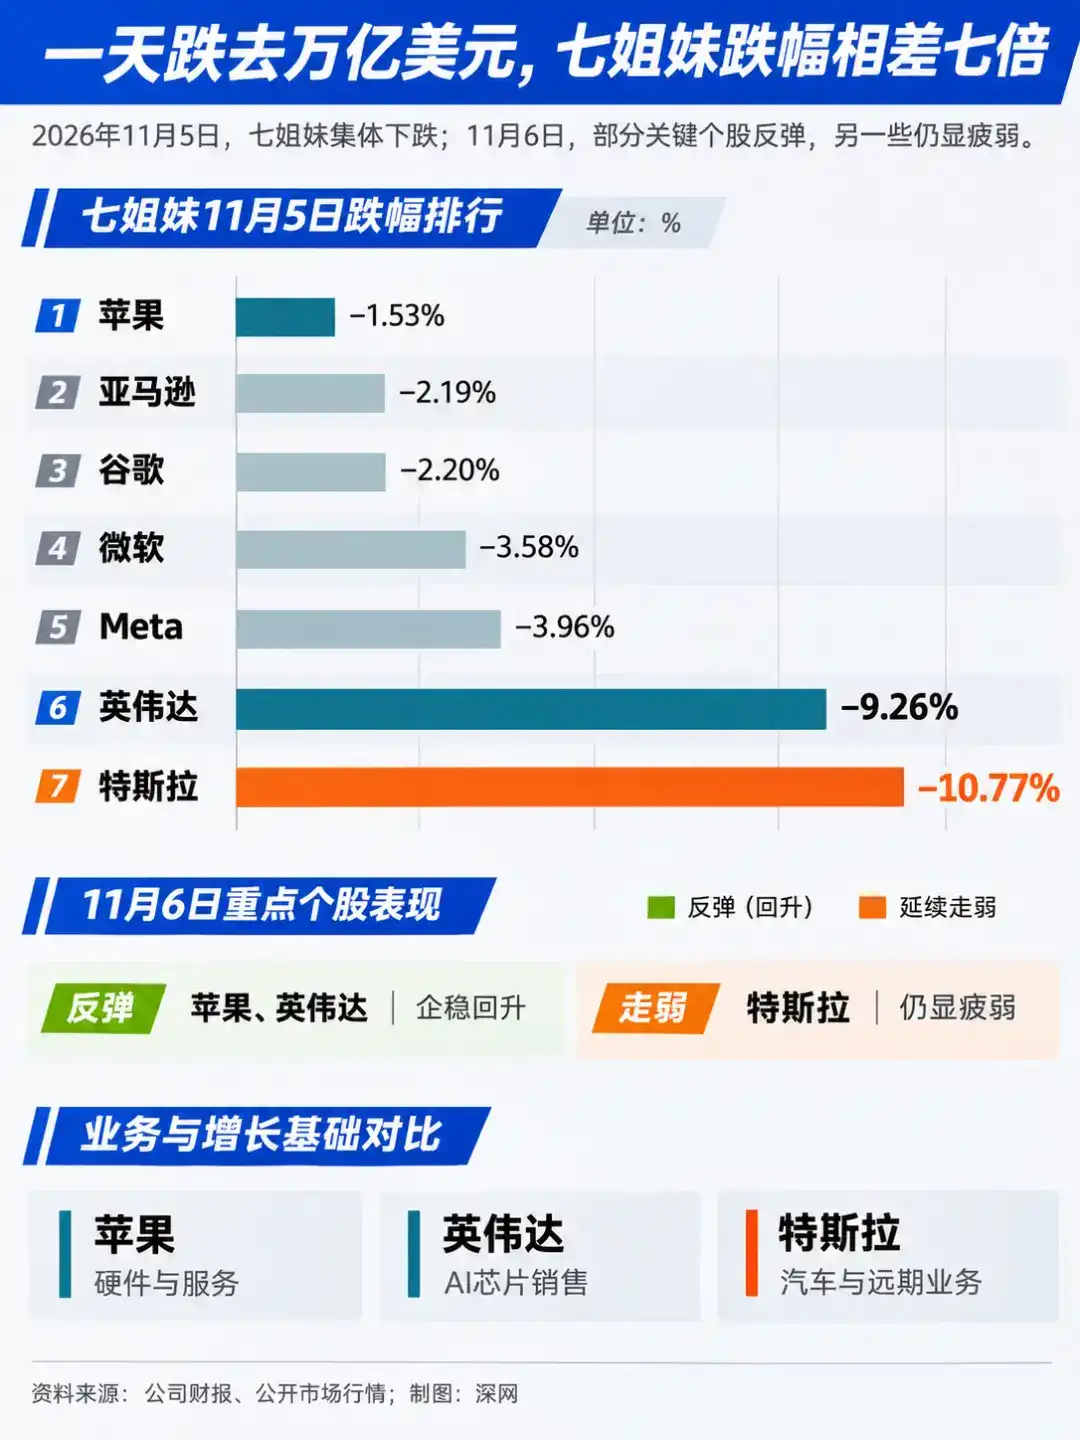
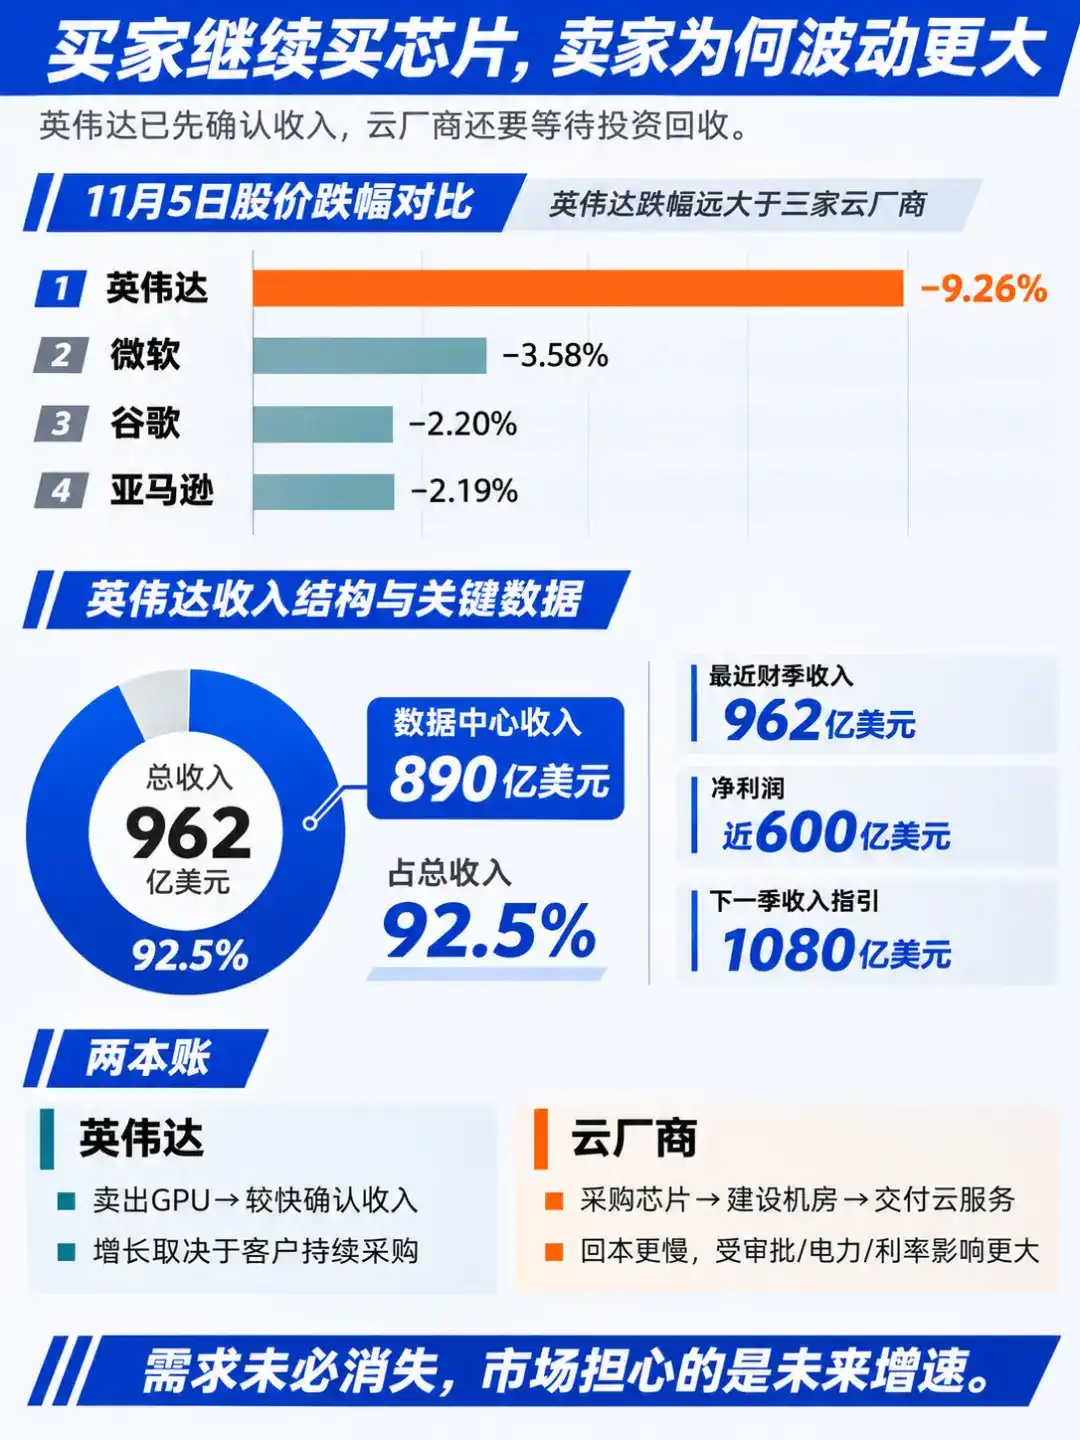
美国中期选举结果落地后,华尔街对人工智能(AI)的乐观情绪在两天内迅速降温。11月5日,美股“七姐妹”合计蒸发约1.04万亿美元市值。苹果下跌1.53%,特斯拉下跌10.77%;作为AI浪潮的重要受益者,英伟达下跌9.26%,单日市值蒸发超过4400亿美元,跌幅是微软、谷歌和亚马逊等芯片买家的2至4倍。
11月3日,民主党赢得美国国会两院控制权。美股在次日一度上涨,到了11月5日,投资者开始担忧新国会可能收紧AI监管,并拖慢数据中心建设,纳斯达克指数单日重挫5.52%。11月6日,科技股出现反弹,纳斯达克指数上涨1.09%,英伟达上涨2.78%,AMD大涨约11%,苹果和微软仍在下跌。纳斯达克指数全周累计下跌3.4%。
除特斯拉外,科技巨头的基本面并未同步恶化。英伟达营收同比翻倍,苹果创下同期新高,微软、谷歌和亚马逊的云业务,以及Meta的广告业务仍保持增长。经济学家宋清辉认为,政策不确定性与市场对AI投资回报的焦虑形成共振。科技巨头的估值已经高度透支AI高增长预期,但巨额投入尚未转化为同等规模的利润。
数据中心建设若放缓,英伟达先承压
今年第三季度,微软、谷歌、亚马逊和Meta继续增加数据中心等基础设施投入,资本开支增速远高于经营现金流。巨头投入的每一笔资金,都可能转化为英伟达的收入。买家一旦放慢支出,英伟达的高增长能维持多久,便成为市场重新评估的核心问题。
英伟达的下一步表现,首先取决于数据中心能否按计划落地。美国中期选举后,市场除了担心AI投资能否收回,也开始关注新国会和地方政府的监管措施会不会拖慢数据中心建设。与云计算巨头相比,依赖下游采购的英伟达对这一变化更敏感。
英伟达最近一个财季的净利润接近600亿美元,并预计下一财季营收环比再增12%。公司的收入有九成以上高度依赖数据中心。客户结构中,云巨头与AI初创企业、政企客户大致各占一半,后者增速更快。机房建设速度越快,芯片出货越容易放量;项目进度受阻,订单就可能延期。
这次选举在数据中心建设环节投下了新的变数。投票日当天,美国10个州涉及数据中心的41项地方议案中,有40项投票结果倾向限制数据中心开发,其中27项限制性或反对性议案获得通过。得州新当选的民主党州长伊诺霍萨还在竞选期间承诺,在出台专门立法前全面暂停数据中心建设。
半导体研究机构SemiAnalysis测算,计划于2027年交付的数据中心多数已经开工,本次选举真正冲击的主要是2028年规划。得州一地就占美国2028年新增算力容量的近三成。选举带来的政策变化,可能主要影响英伟达2028年及之后的增长预期。
项目如果推迟,产业链两端承受的影响并不相同。买家可以暂缓部分资本开支,英伟达则可能面临芯片订单延期交付。11月4日的市场表现已经出现这种分化:在投资者押注科技巨头收缩AI开支的当天,微软和亚马逊逆势上涨约6%,英伟达却单独下跌。
11月5日,抛售扩大到整个AI产业链。在高通业绩疲软,以及市场担心政策拖慢AI基础设施建设的双重影响下,费城半导体指数单日下跌12%,跌幅超过云计算公司。
这并不等同于算力需求已经见顶。宋清辉指出,程序化交易、杠杆资金和期权对冲会放大短期波动,单日暴跌不代表企业内在价值出现同比例损失。英伟达11月6日反弹2.78%,但仍未收复前一日9.26%的跌幅。11月17日即将发布的新一季财报,将成为市场检验其增长前景的一个窗口。
苹果与特斯拉处在这条链条的两端
苹果和特斯拉的跌幅逻辑并不相同。宋清辉表示,苹果的利润基本盘来自手机和服务,对数据中心建设的依赖较小,所以相对抗跌。特斯拉跌幅最大,除了市场环境变化,也受到马斯克政治投入的影响。
马斯克此前为支持共和党投入超过4亿美元。民主党获胜后,其商业版图可能面临更多监管审查。选举后的两天内,特斯拉与SpaceX合计蒸发超过4000亿美元市值。
下一轮基础设施账单由谁承担
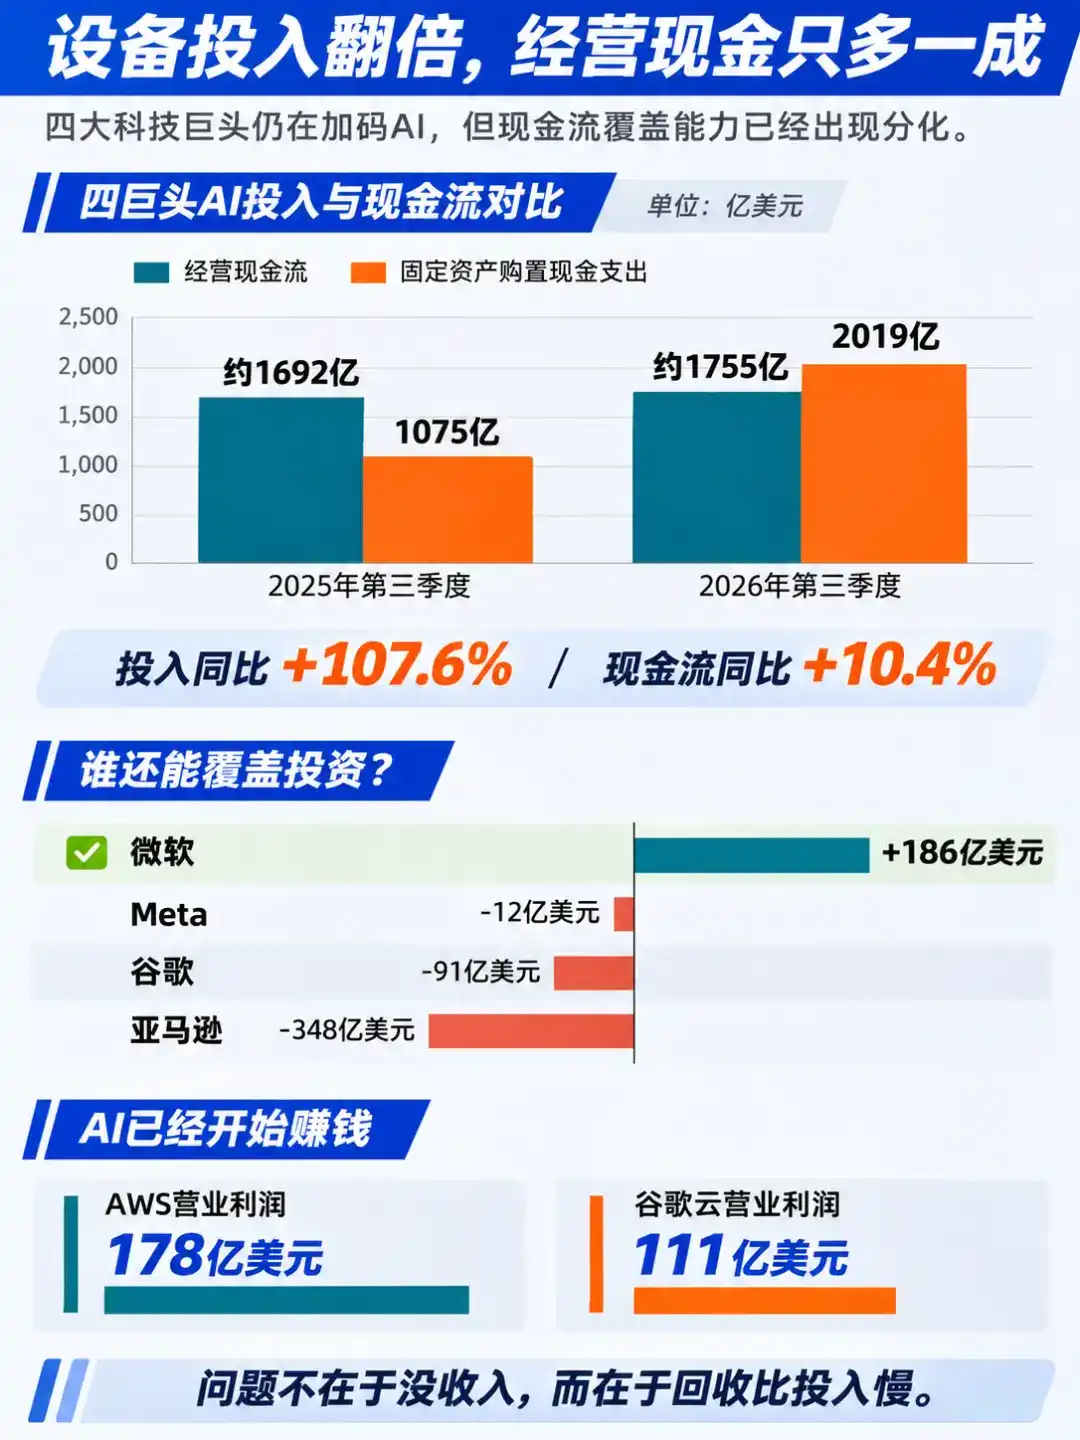
数据中心能否落地,最终取决于资金。微软、谷歌、亚马逊和Meta是英伟达的核心买家,也是这笔巨额投入的主要承担者。最新财报显示,四家公司仍在增加AI投入,但已经无法完全依靠自身经营现金流支撑全部支出。
一年前,四家公司的经营现金流合计比固定资产支出多出约617亿美元;到了今年第三季度,这一盈余变成了约264亿美元的缺口。缺口并不是因为AI业务没有收入。谷歌云第三季度营业利润达到上年同期的3倍,亚马逊AWS营业利润从114亿美元增至178亿美元,微软Azure收入增长48%。
真正的压力来自支出和收入之间的时间差。数据中心建设需要先付款,收入却可能要几年后才能确认。以谷歌为例,公司拥有5610亿美元云订单,其中超过55%需要在两年内确认收入;但其已经签署的未来采购承诺达到9240亿美元,是现有订单规模的1.65倍。
越来越多的前期支出依赖借款。谷歌在一年内将长期债务从约200亿美元提高至1250亿美元,并推出规模超过800亿美元的股票发行计划。亚马逊过去12个月的自由现金流从净流入148亿美元转为净流出424亿美元,主要通过发债弥补。Meta当季自由现金流十多年来首次转负,其长期债券的交易水平已经接近不少BBB级企业。
英杰华投资认为,这反映出投资者对高额开支和AI变现不确定性的担忧。四家公司中,只有微软仍拥有约186亿美元自由现金流,近几年也没有大规模发债。美国银行统计显示,五大云厂商在2025年合计发行约1210亿美元美元债,超过此前五年年均水平的4倍。
外部融资规模扩大后,融资成本也开始影响数据中心扩张节奏。宋清辉表示,持续通胀和高利率会推高融资成本,依赖外部融资、回报周期过长的项目应适当放缓扩张。目前,10年期美国国债收益率仍在4.8%以上。
审批是另一道门槛。SemiAnalysis指出,科技巨头可以承担新规带来的成本,但这不代表算力能够按时交付;被暂停令卡住的项目,也很难迅速转移到其他州。
压力最大的,是英伟达增长最快的那批客户。工业和信息化部信息通信经济专家委员会委员盘和林指出,OpenAI、Anthropic等未上市大模型公司高度依赖外部融资。如果利率长期处于高位,监管继续收紧,这些公司的后续融资难度将大幅上升。
deVere集团首席执行官奈杰尔·格林认为,投资者接下来会逐家公司审视,判断谁能把AI投入真正转化为收入。
11月6日,英伟达股价反弹,但仍未收复前一日的大部分跌幅。苹果的盈利模式相对独立于AI基础设施,英伟达的高增长却更依赖下游持续投入。买家建设数据中心的速度,将直接影响这家“卖铲人”的下一轮增长。



