
从递交上市申请到即将挂牌上市,广州估值 300 亿元的独角兽粤芯半导体,仅用了 9 个月。

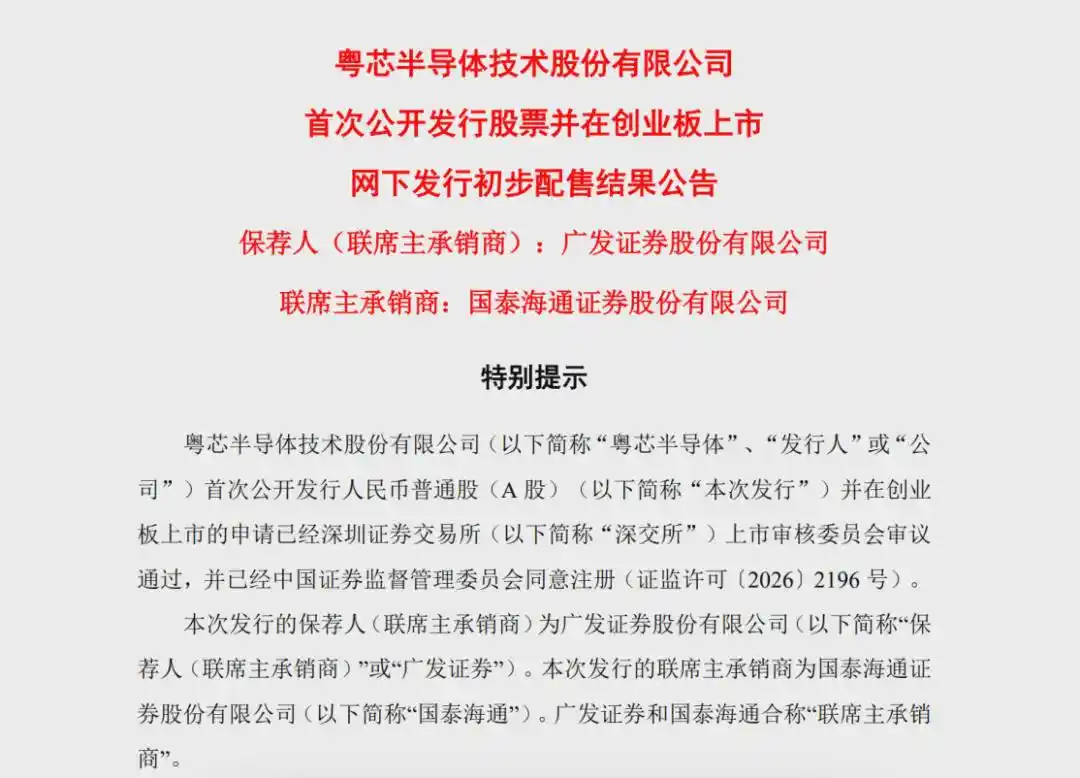
近日,粤芯半导体申购结果出炉,发行价格为 12.01 元/股,网上最终发行 1.79 亿股,中签率仅 0.04238%,有效申购倍数达到 2359.68 倍。招股书显示,其保荐人、主承销商为广发证券,联系主承销商为国泰海通证券。
胡润研究院发布的《2026 年全球独角兽榜》显示,广州拥有 24 家独角兽企业,总估值超过 8000 亿元,位列全球城市第 12 位、国内第 5 位。粤芯被称为「广州第一芯」,估值 300 亿元,也是广州第四大独角兽。
这家公司总部位于黄埔中新知识城。尽管成立时间并不早,但已迅速成长为广州半导体产业的重要企业,并带动上下游产业链聚集和落地。目前,粤芯正处在加速量产转化阶段。

广州补制造短板,粤芯由此诞生
2017 年 5 月,工业和信息化部、广州市政府牵头在广州开发区举办了一场与集成电路产业有关的活动。参与机构合计多达 15 家,除政府部门外,还包括全国级和省级电子信息、半导体领域协会,以及中芯国际、海格通信等头部企业。
参会人数接近 150 人,链主企业、金融机构、科研院所负责人均有到场。链主企业包括高通公司、中兴微电子、展讯通信、中微半导体等。活动传递出的信息很明确:集成电路产业需要加快发展,而广州希望解决的是,这一产业如何在本地真正落地。
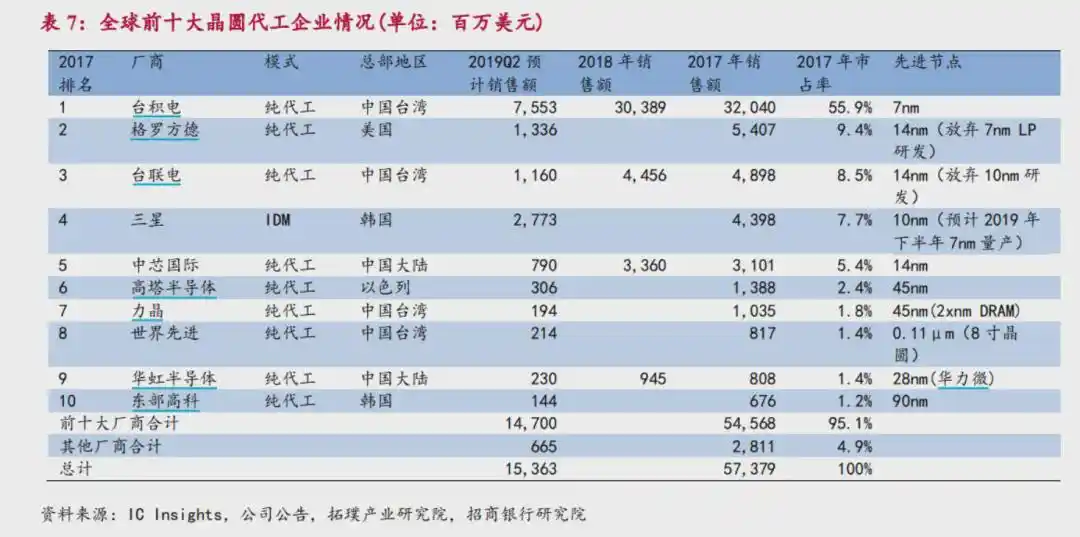
当时,广州提出的方向是「强龙头,补短板」。彼时全球晶圆代工市场中,约 55.9% 的份额由台积电占据,格罗方德、台联电、三星、中芯国际四家合计市占率达到 31%。而在国内,12 英寸晶圆产能高度集中于长三角和华北地区。
与之相比,广东虽是电子信息制造业第一大省,营收超过 4 万亿元,占全国比重超过 30%,但以广州、深圳为核心的珠三角长期呈现「重设计,轻制造」特点,芯片制造能力不足。很多高端制造企业设计完成后的芯片,仍需送往长三角晶圆厂生产,面临成本高、产能受限的现实问题。

5 个月后,广州印发建设「中国制造 2025」试点示范城市实施方案,提出聚焦 IAB,即新一代信息技术、人工智能、生物医药等重点产业行动计划。彼时,在黄埔区属国企科学城集团牵头下,深耕半导体近 30 年的陈卫,与金誉集团创始人李永喜在中新知识城创立粤芯,广州晶圆代工赛道的一匹「黑马」由此出现。
定位成熟特色工艺,成为创业板首家晶圆代工企业
2017 年 12 月,粤芯正式落户广州黄埔,建设国内第一座以虚拟 IDM 为营运策略的 12 英寸芯片厂,并吸引 15 家上下游项目集中落户,走特色工艺路线。
作为广东自主培育的半导体制造企业,粤芯在两年内完成一期工厂建设并投产:2018 年 3 月厂房打桩,2019 年 9 月实现量产。此后,一期、二期、三期产线陆续投产,总投资超过 300 亿元,规划产能达到 12 万片/月。公司也成为中国大陆唯一具备 12 英寸硅光晶圆大规模量产能力的企业。
粤芯没有选择在先进制程上直接竞争,而是切入 180-55nm 成熟特色工艺,聚焦「感、传、算、存、控、显」等功能对应的模拟和数模混合芯片,并计划向 40nm、22nm 延伸。

按照文中说法,这一路线的现实逻辑很直接:现阶段市场缺什么就先生产什么。模拟芯片的特点在于细分品类多、应用面广、客户需求量大且粘性较高,但整体竞争格局相对分散。Statista 统计显示,2024 年中国模拟芯片行业市场规模为 1986.4 亿元,预计到 2028 年增至 2587.7 亿元,年均复合增长率为 6.83%;同时,德州仪器的市场份额占比不到 20%。
这也让粤芯较快跑通商业化路径。2023 至 2025 年,公司主营业务收入分别为 10.2 亿元、16.3 亿元、25.1 亿元,三年年均复合增长率达到 57.3%。2026 年一季度,公司营收同比增长约 72%,达到 8.05 亿元。今年 5 月末,粤芯在手订单为 32.12 万片,对应金额 15.33 亿元。
资本也迅速涌入。天眼查数据显示,粤芯目前共完成 5 轮融资,投资方包括科学城集团、广汽资本、广州产投集团、粤财基金、越秀产业基金,以及农银投资、建信投资、北汽产投、盈科资本等。最近一次融资完成后,粤芯投后估值达到 253 亿元,胡润研究院最新估值则为 300 亿元。
2025 年 12 月末,粤芯正式冲刺资本市场;到今年 8 月,公司完成注册,即将成为创业板首家晶圆代工企业。

文中提到,广州早期通过「政府招商+协会搭桥+基金+引入企业」推动产业集群落地,这一「粤芯模式」后来也被其他城市借鉴。例如,珠海在 2019 年举行类似活动,成立珠海先进集成电路创新研究院,并沿着「强设计、补全链、重创新」主线布局,随后落地全球首条 8 英寸硅基氮化镓量产线、全省首条 TSV 先进封装产线等项目。
仍处亏损阶段,产能转化成为下一步重点
在招股书中,粤芯明确披露,公司现阶段仍处于亏损状态。2023 至 2025 年,公司合计归母净利润亏损 65.1 亿元;截至 2025 年末,未分配利润亏损 100.8 亿元。
亏损的主要原因,是公司仍处于半导体晶圆厂前期重资产投入、产能爬坡和良率爬坡周期中。目前,粤芯第二工厂三期项目正在逐步投产,规划产能 4 万片/月的第三工厂四期项目也已在今年一季度开工。全部建成后,公司规划产能将达到 12 万片/月。到 2025 年末,固定资产和在建工程合计占总资产比例接近六成。
文章同时提到,长鑫存储在产能和良率爬坡阶段,仅 2023 年、2024 年归母净利润亏损就达到 235 亿元。对粤芯而言,更关键的指标仍是产能转化。
招股书显示,粤芯目前已实现产能 6.33 万片/月。依靠现有产能,公司已基本跑通商业化路径。一个更直接的指标是经营性现金流净额:早在 2022 年,粤芯这一指标已达到 6.9 亿元,到 2025 年已经连续四年实现正增长,4 年累计金额为 20.5 亿元。
这表明,粤芯已初步具备「经营—投入—再经营」的持续造血能力。公司在招股书中预计,最快可在 2029 年实现合并报表盈利。文中也提到,若成功登陆创业板,在资本市场支持下,盈利时间存在提前的可能。
本次上市募资 75 亿元,主要将投向三期项目、特色工艺技术平台研发项目,以及 22nm RRAM 存算一体芯片研发。募资用途显示,模拟芯片代工仍是当前基础业务,而高端模拟、数模混合、硅光及光电融合芯片的国产替代技术突破,则是公司下一阶段的重要方向。
粤芯之外,广州半导体版图继续扩张
文中认为,跑出来的粤芯,只是广州乃至广东对「缺芯」反击的开始。
9 月 29 日,广州广芯半导体先进封装基板项目正式动工,目标产品为高阶 FCBGA 封装基板,载板综合实力将跻身全国区县第一梯队。以粤芯、广芯为代表的链主企业,黄埔区目前已集聚集成电路企业超过 150 家,形成从芯片设计到终端应用的全产业链。今年前 8 个月,该区产值同比增长 36.6% 至 310 亿元,已达到去年全年总额的九成以上。
广州的半导体企业并不只限于粤芯和广芯。黄埔还聚集了新锐光、艾佛光通、慧智微、高云、泰斗微等企业;南沙有「芯片一条街」,布局芯粤能、芯聚能、晶科、融捷、立升科技、南砂晶圆等项目;增城方面,增芯一期正推进全面达产,二期也在筹备中。
按照文中表述,广州「一核两极多点」半导体产业布局已经成形。而支撑粤芯、广芯、增芯等项目加快商业化的底座,正是广东作为全国电子信息制造业第一大省形成的庞大需求市场,其背后站着广汽、小鹏、比亚迪、OPPO、华为等不同行业龙头企业。