政策监管
2026-08-24 01:30:09PMI提振美股反弹,英伟达服务器或涨价15%
美国8月综合PMI升至56.0,创四年新高,带动上周五美股反弹,但标普500和纳指周线仍录得四周内首次下跌,道指连跌两周。周末又叠加美加关税摩擦升级、伊朗就霍尔木兹海峡发出警告、阿里巴巴宣布800亿港元配股投向AI,以及英伟达高端服务器明年或涨价超过15%的消息。市场本周将把焦点放在英伟达财报和杰克逊霍尔全球央行年会,这两项事件被视为9月市场方向的重要观察点。
670
美国8月综合PMI升至56.0,创四年新高,带动上周五美股反弹,但标普500和纳指周线仍录得四周内首次下跌,道指连跌两周。周末又叠加美加关税摩擦升级、伊朗就霍尔木兹海峡发出警告、阿里巴巴宣布800亿港元配股投向AI,以及英伟达高端服务器明年或涨价超过15%的消息。市场本周将把焦点放在英伟达财报和杰克逊霍尔全球央行年会,这两项事件被视为9月市场方向的重要观察点。
半导体行业进入新一轮由供需和成本共同推动的涨价周期。8 月以来,意法半导体、亚德诺和卓胜微先后向客户发出调价通知,涉及模拟芯片、射频芯片等产品线。国民技术也确认将自 10 月起上调部分高性能 MCU 价格。报道指出,本轮涨价重心已转向成熟制程,AI 需求、上游原材料上涨和产能紧张成为主要推动因素。
SK 海力士董事会 8 月 19 日批准总额 40 兆韩元的股份回购计划,按 8 月 18 日收盘价估算将回购约 2407 万股,占已发行股份约 3.3%,并全部注销。公司同时把 2025 至 2027 年股东回报目标上调至超过自由现金流的 50%。在第二季度营收、营业利润和营业利润率均创历史新高后,市场仍关注其高资本开支、Kioxia 股权处置收益占比,以及后续股利方案。
2026年下半年,海外头部半导体厂商财报回暖,产业链库存回落,Tier1订单修复,汽车半导体被多家投行判断进入结构性上行通道。英飞凌、恩智浦等库存周转天数降至120—140天,车规功率器件交付周期拉长至30周以上,部分产品已开启第二轮涨价。
7 月 30 日美股盘后,苹果、亚马逊和 Reddit 集中披露财报。苹果 Q3 营收与 iPhone 销售超预期,但服务收入和大中华区收入逊于预期,Tim Cook 将存储涨价称为“百年一遇”;亚马逊 Q2 由 AWS 拉动增长,Jassy 提到 AWS 在手订单达 4960 亿美元,并将全年资本支出上调至 2200 亿美元;Reddit 营收、利润和指引全面超预期,但因搜索推荐流量“不稳定”,盘后股价承压。三份财报中,存储芯片成本上行成为贯穿始终的焦点。
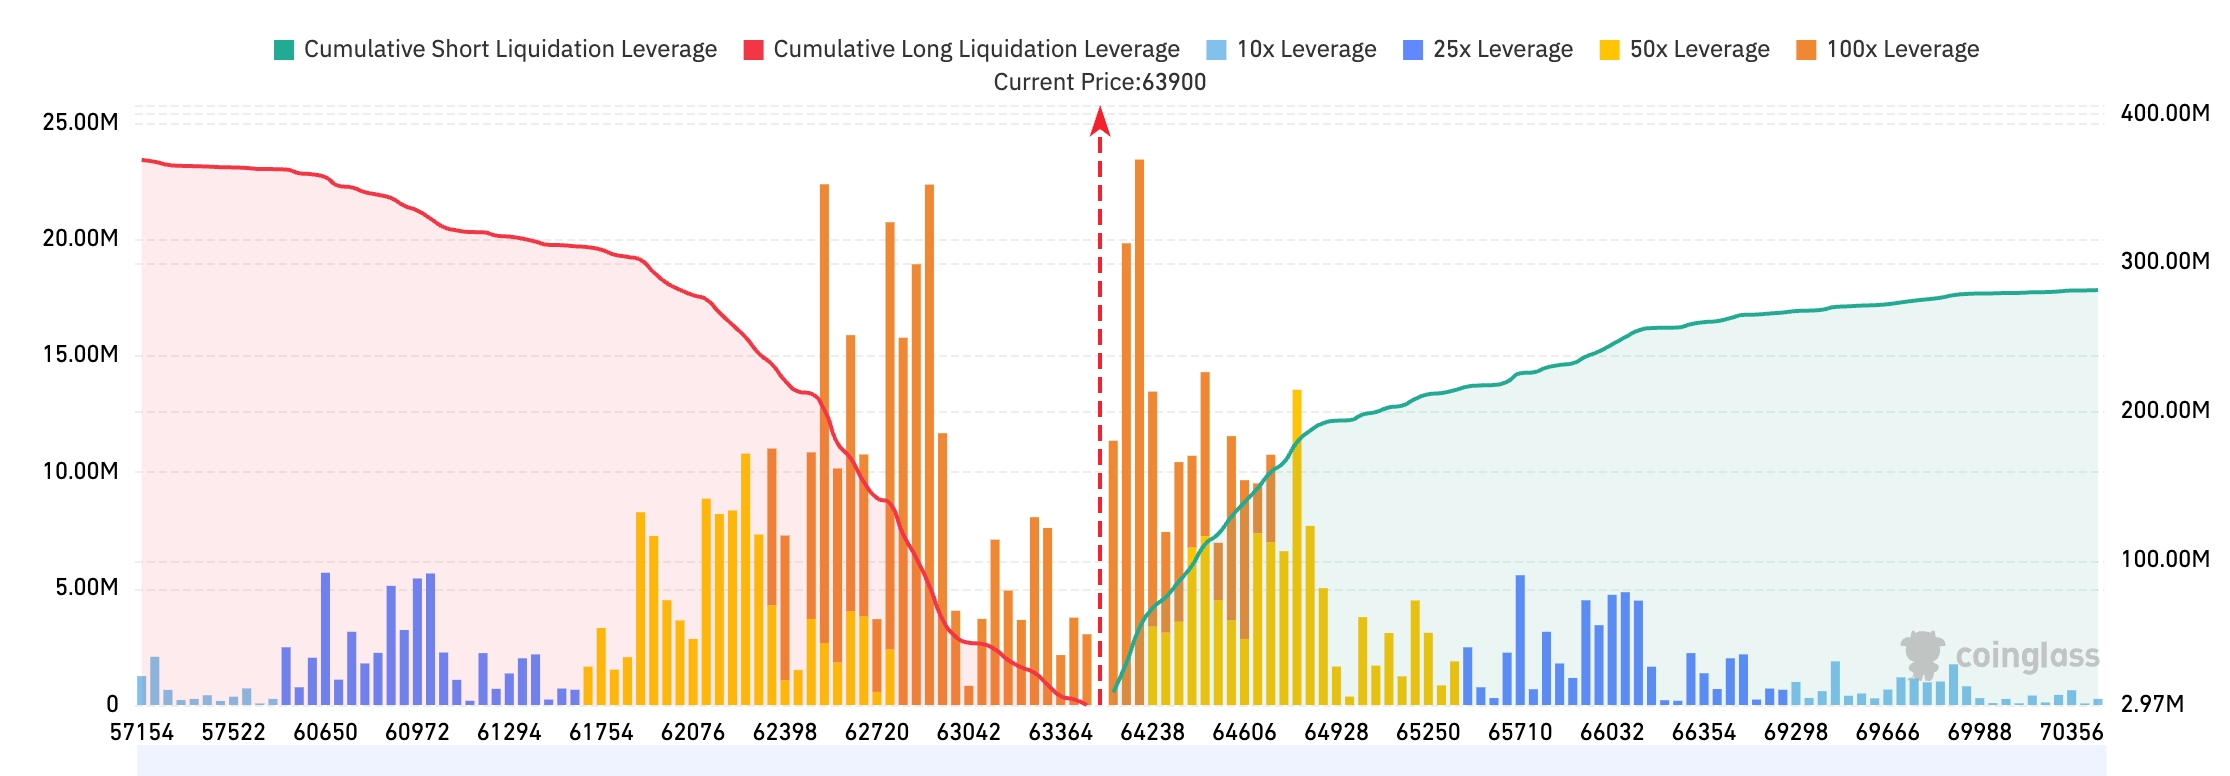
7 月 29 日 Bitget UEX 日报显示,伊朗向约旦一处美军基地发射多枚弹道导弹并全部被拦截,油价随之反弹,WTI 一度涨超 3%。美联储决议前,联邦基金利率期货未平仓合约升至历史高位,市场对 7 月是否按兵不动分歧明显。美股方面,苹果、微软、谷歌上涨,存储与半导体板块继续承压;加密市场中,BTC 报 63,962 美元,24 小时爆仓约 3.72 亿美元。
TechFlow 汇总 AI、加密、芯片与美股多条动态。AI 方面,Anthropic 发布 Claude 5 上下文工程新规则,Debian 就 LLM 参与开发投票,DeepSeek 因内部会议内容泄露后暂停新一轮融资。加密领域,Upbit 上线 MORPHO 和 EUL 韩元交易对。科技公司与硬件端则出现谷歌自由现金流转负、高通宣布 9 月起芯片涨价 10%-20% 等消息。
黄仁勋将旧GPU涨价形容为“好酒效应”,称5年前芯片仍在升值且涨速超过陈年好酒。CoreWeave CEO确认旧GPU需求加速增长,供需紧张短期难缓解。