达利欧警示美国债务拐点:未来 3 年关键,建议配置黄金与比特币
桥水基金创始人达利欧表示,美国财政已走到关键拐点,若现行政策路径不变,债务危机大概率会在约 3 年内到来,上下浮动 2 年。他以政府债务周期框架分析称,美国当前年度财政收入约 5.5 万亿美元、支出约 7.5 万亿美元,债务约 32 万亿美元,债务偿付压力约 11 万亿美元。达利欧提出将财政赤字压低至 GDP 的 3% 的「三部分解决方案」,并称在多数经济体都面临债务与赤字问题的情况下,看好黄金与比特币这类非政府发行的货币资产。

桥水基金创始人达利欧表示,美国财政已走到关键拐点,若现行政策路径不变,债务危机大概率会在约 3 年内到来,上下浮动 2 年。他以政府债务周期框架分析称,美国当前年度财政收入约 5.5 万亿美元、支出约 7.5 万亿美元,债务约 32 万亿美元,债务偿付压力约 11 万亿美元。达利欧提出将财政赤字压低至 GDP 的 3% 的「三部分解决方案」,并称在多数经济体都面临债务与赤字问题的情况下,看好黄金与比特币这类非政府发行的货币资产。

日本将于 9 月 1 日和 9 月 3 日分别发行 10 年期和 30 年期国债,市场正关注两场拍卖的表现。野村控股策略师 Andrew Ticehurst 称,若拍卖需求走弱,可能推高日本和美国国债收益率,并增加市场风险。

荷兰银行 Triodos Bank 估计,今年夏季热浪带来的高温冲击,可能让欧盟 2026 年 GDP 减少约 1%,相当于蒸发 1,800 亿欧元,几乎抵销原本全年增长预期。报告称,劳动生产率下滑是最大拖累,法国受创最深,全年经济可能转为萎缩 0.6%。食品、电力、航运与核电降载等连锁影响,也让欧洲央行在增长与通胀之间面临更棘手局面。

新一周加密市场将同时面对美国 7 月 CPI、PPI、零售销售和初请失业金等宏观数据,以及 Bitdeer、Bakkt、Securitize、Gemini Space Station 等公司财报。CoinDesk指出,市场短线方向与美国通胀是否继续放缓密切相关。与此同时,WLFI 代币转为可转让、13F 截止日、多个 DAO 治理投票,以及 PUMP、CONX、YZY 等代币解锁,也将成为本周观察重点。

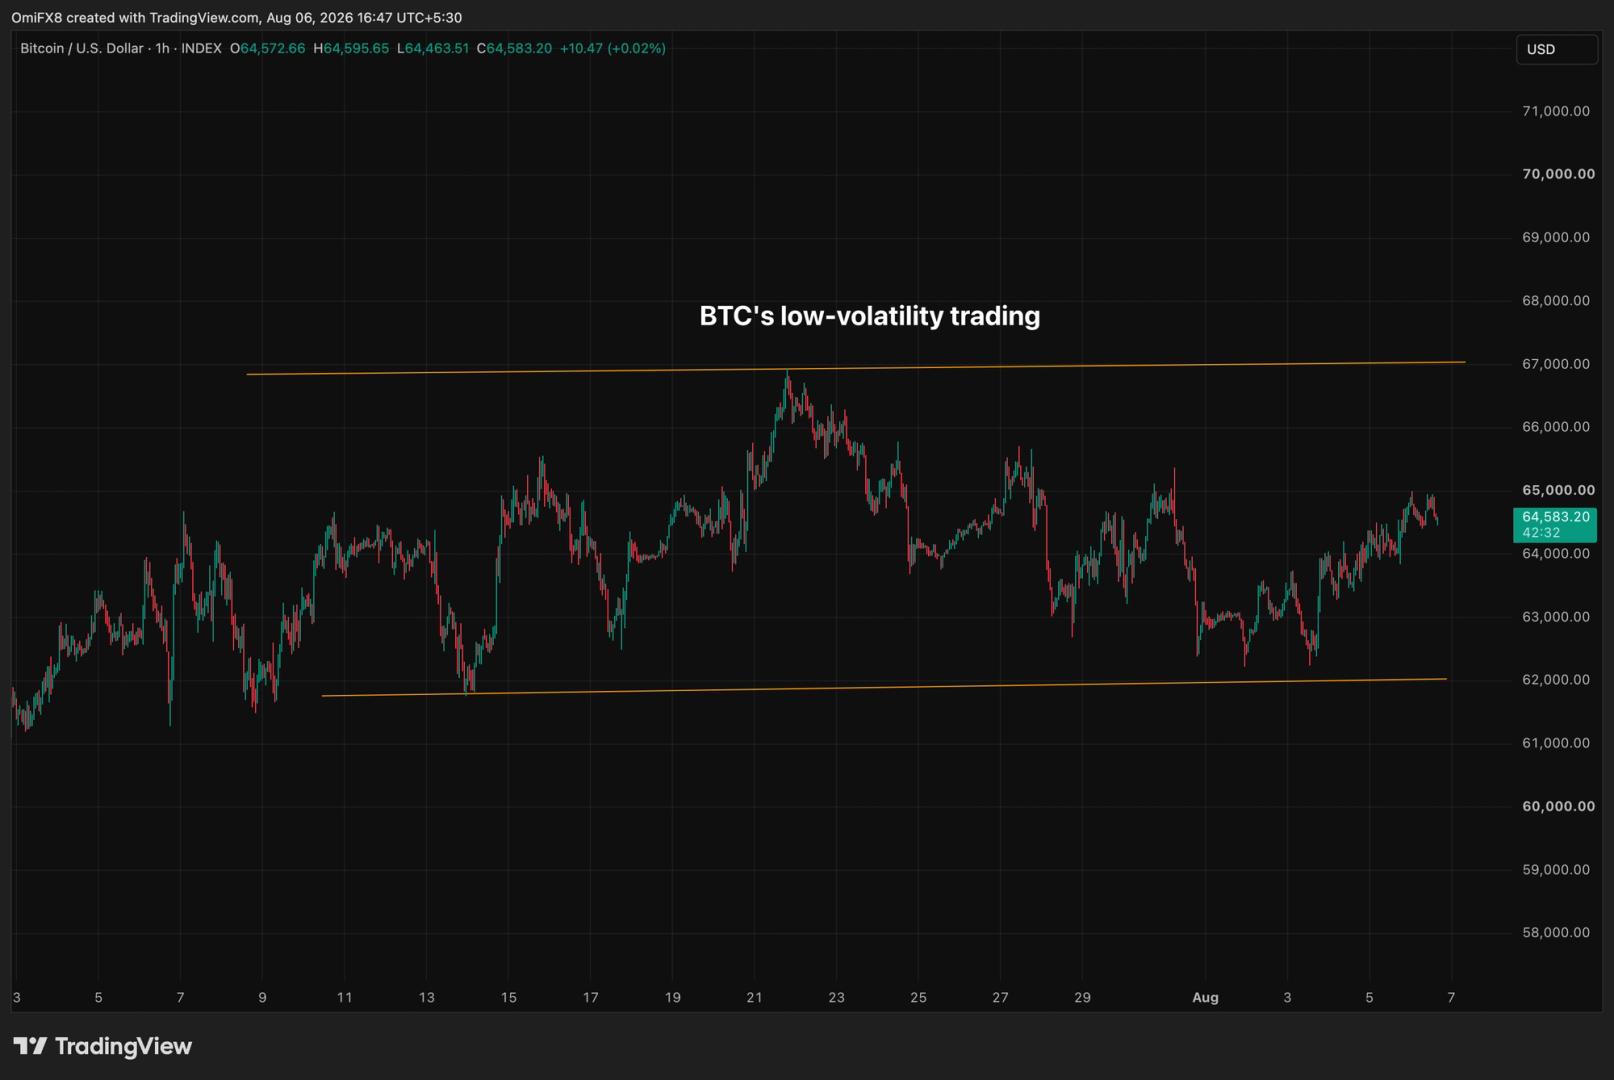
CoinDesk 指出,比特币 30 天隐含波动率已降至长期维持的 36% 底部区域,价格仍在 65000 美元下方震荡。Tesseract Group 的 Adam Haeems 认为,低波动会降低建仓和对冲成本,一旦市场突破集中持仓区间,做市商对冲可能放大价格波动。Wincent 的 Paul Howard 表示,当前看跌保护需求走弱,同时上行敞口买盘也偏弱;他提到,下一个重要催化剂可能是类似 Clarity Act 的利好监管消息,负面催化剂则包括霍尔木兹谈判破裂或通胀冲击。

三星电子和 SK 海力士过去一个月分别下跌 23% 和 35%,但高盛仍维持买入评级。高盛认为,2027 年 HBM 混合平均售价有望接近 2.9 美元/Gb,叠加 3 至 5 年长期供货协议、地板价和预付款安排,以及供应商低库存,存储行业本轮盈利波动可能低于以往。报告同时提示,AI 服务器需求、扩产节奏、长期协议最终条款,以及长鑫存储后续追赶速度仍是主要变量。

伊朗冲突暂时降温后,受困于波斯湾的中东原油重新进入市场,叠加印度需求走弱,委内瑞拉 7 月原油装船量降至日均 85.6 万桶,较 6 月下滑 25%,为 5 个月最低。其中,对印度的出口减少一半。报道还提到,特朗普周一取消了对伊朗发动袭击的计划,油价随后下跌。

Citrini 分析师 Jukan 就近期 NAND 看空笔记和 QLC 价格谈判消息作出回应,称闪迪以低于初始报价签署长期协议,更多是其主动争取 LTA 的策略选择,不能据此推断需求走弱。他还表示,中国模组厂 eSSD 推销受阻与中国 CSP 可直接向长江存储采购有关,并非需求不足;针对 QLC eSSD 议价压力,Jukan 认为新云厂商仍有需求承接相关出货,重申对存储赛道维持看多。