IOSG:AI 存储重估升温,去中心化存储仍守冷数据可信价值
IOSG 在一篇关于存储赛道的长文中指出,AI 时代推动资本重新定价存储,核心逻辑已从传统容量生意转向热数据效率。文章将 AI 存储拆分为 HBM、DRAM 与 CXL、企业级 SSD、HDD 及存储软件栈等层级,并称去中心化存储更适合公共数据集存证、AI 训练数据溯源与长期冷记忆归档。文中同时比较了 Filecoin 与 Arweave 的不同路径,并梳理了去中心化存储在产品化、检索体验、企业服务与 Token 激励上的现实挑战。

IOSG 在一篇关于存储赛道的长文中指出,AI 时代推动资本重新定价存储,核心逻辑已从传统容量生意转向热数据效率。文章将 AI 存储拆分为 HBM、DRAM 与 CXL、企业级 SSD、HDD 及存储软件栈等层级,并称去中心化存储更适合公共数据集存证、AI 训练数据溯源与长期冷记忆归档。文中同时比较了 Filecoin 与 Arweave 的不同路径,并梳理了去中心化存储在产品化、检索体验、企业服务与 Token 激励上的现实挑战。

SK海力士正筹备总规模约100万亿韩元(约710亿美元)的股东回报方案,其中股票回购约40万亿韩元,占已发行股份逾2%,规模较去年增长约7倍。公司预计今年营收345.6万亿韩元、营业利润266.4万亿韩元,同比增约256%和464%,HBM领先地位是底气。汇丰认为,该计划可能成为估值改善的重要因素。

IDC 预计,到 2026 年全球约 70% 的内存产出将流向数据中心,较 2022 年的 20% 至 30% 明显上升。报道指出,AI 服务器对 HBM 的需求正在挤压智能手机、医疗设备等非数据中心市场。IDC 还预计,2026 年全球智能手机平均售价将上涨 14% 至 523 美元,出货量下降 12.9% 至 11.2 亿部。供给侧扩产进度仍慢,SK 海力士称短缺可能持续到 2030 年后。

英伟达本周累计上涨超过 10%,费城半导体指数同期涨超 8%。此前市场围绕 AI 基础设施投资规模和芯片公司估值的担忧一度引发半导体板块抛售,近期情绪有所修复。消息面上,马斯克称 SpaceX 未来将在地面和太空建设数据中心,并将完全采用英伟达芯片。与此同时,市场仍在关注 HBM 内存供应压力。

8月6日至7日,加密与相关市场消息密集。Dow Protocol称“OKX Ventures投资”系虚假信息,并表示本周将公布不含OKX Ventures在内的投资者名单;美国参议院已决定将Clarity法案投票推迟至9月。与此同时,泰国确认对合规加密交易免征资本利得税,MetaMask推出支持AI代理自主执行链上交易的自托管钱包,Wintermute完成美国SEC经纪交易商注册。

非农数据公布前夜,美股三大指数集体收跌,10 年期美债收益率走高,美元指数试探 100 关口。霍尔木兹海峡通行规则草案推动油价大涨,LME 铜价受刚果(金)出口禁令影响逼近历史高位。与此同时,AI 应用软件与存储板块大幅回撤,市场开始从已兑现业绩转向审视未来盈利指引与资本开支压力。

据 The Information 报道,英伟达正在权衡对 Rubin Ultra GPU 的一项重大调整:为其采用更少的高带宽内存,以应对先进高带宽内存芯片短缺。消息称,英伟达目前正在测试至少三款 Rubin Ultra GPU 变体。

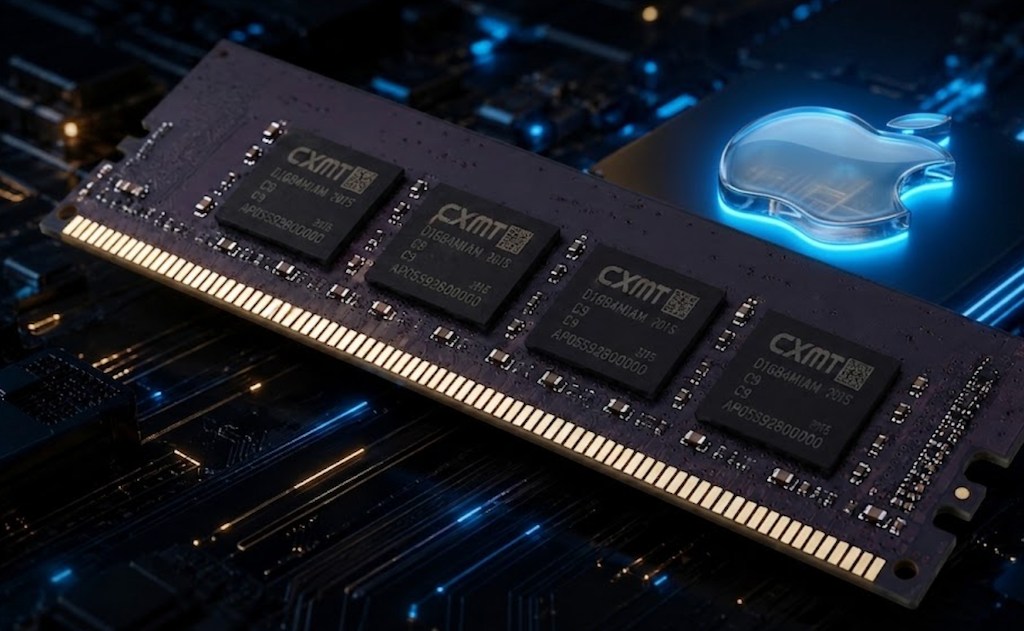
据韩国媒体《Digital Daily》报道,苹果近期就下一代 iPhone 及其他设备所需内存与长鑫存储协商价格,但未能争取到更低报价。业界消息称,长鑫存储当前报价已接近三星电子和 SK 海力士,部分产品甚至更高。在华为、小米等本土客户提前锁定产能、三星与 SK 海力士转向 HBM 的背景下,长鑫存储在消费级 DRAM 市场的议价能力上升,也让苹果借助中国内存压低硬件成本的计划面临阻力。