香港广发证券:AI 科技股修正近尾声,资金从内存转向 CPO 光学
香港广发证券在 8 月科技股月报中表示,7 月 AI 相关股票的修正已接近尾声,费城半导体指数预估市盈率回落至 27 倍后,估值压力已有所释放。报告新增 AMD、鸿海和 Lumentum 为首选标的,移除联电、联发科和 ASML,并称供应链资金正从内存元件转向光学互连,NPO 与 CPO 方向在第四季度可能带来超出市场预期的表现。报告还维持对美国云服务供应商资本开支的乐观看法,同时提示手机市场疲弱与 NAND 供给过剩等风险。
Lumentum公布最新财报后,单季营收达 10.1 亿美元、调整后每股收益 3.23 美元,均高于市场预期,调整后毛利率也升至 50.4%。管理层在法说会上表示,面向领先客户的超高功率雷射晶片放量与首批外部光源模块交付,将在 2027 年下半年启动规模化量产。公司同时提到超高功率 CW 雷射供需失衡、定价能力增强,并正争取磷化铟基板供应支持。受相关进展带动,台湾光通信与磊晶供应链走强,华星光亮灯涨停,联亚与上诠涨近 5%。
台积电加快推进 CoPoS 与 COUPE 硅光子技术之际,友达光电集团正联合富采、鼎元光电与环宇-KY布局 CPO 供应链,覆盖发光、感测与封装环节。报道指出,CoPoS 以大面积玻璃基板取代传统硅中介层,CPO 则被视为缓解高算力场景热量、功耗与带宽瓶颈的方案。经济日报称,友达负责封装整合与测试场域,富采、鼎元和环宇-KY分别切入不同光电元件方向。
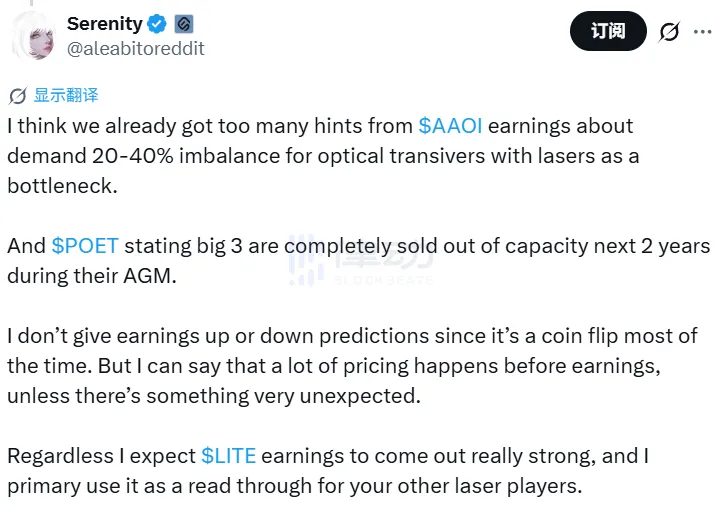
本周Lumentum、Coherent、CoreWeave等将发布财报,Serenity展望CPO股财报周。其认为AAOI Q2 2026财报显示光学收发器需求不平衡20-40%,激光器成为主要瓶颈;POET 6月AGM透露三大激光供应商未来两年产能售罄,英伟达已投资锁定供给。Serenity不做涨跌预测,但预计LITE财报非常强劲。
摩根大通8月6日研报显示,数据通信市场未来五年复合增速料达28%,2030年规模或超过700亿美元。1.6T将是最大增量来源,可插拔产品在2028年前主导增长,之后NPO和CPO接力。报告还称,谷歌和Meta将成为NPO/CPO的重要客户,英伟达短期份额可能回升,但长期占比或下滑。
PANews专栏作者 qinbafrank 认为,AI数据中心光互连需求已进入加速阶段,Nvidia 宣布 CPO 开始量产交付,被视为业务兑现落地信号。文中同时提到,Lumentum CEO Michael Hurlston 称磷化铟激光器短缺可能比内存危机更严重。作者判断,未来 18 至 24 个月可插拔方案仍占主导,CPO 与可插拔至少共存至 2027 年。
韩国杠杆 ETF 风波、韩股与 A 股半导体链承压后,8 月 3 日晚美股半导体板块盘中反转。英伟达发布 Vera Rubin 平台和 Spectrum-6 交换系统,并由高管公开称 CPO 已进入量产与交付阶段,带动市场重估光模块与光通信链条。8 月 4 日,A 股创业板、科创 50 与光通信概念显著反弹,CXO 板块也因药明康德上调全年收入指引而走强。
英伟达最新披露显示,Spectrum-X CPO 交换机已进入生产,市场对产品全面延期的担忧有所缓解,但大规模交付和 scale-up CPO 时间表仍未明朗。WhiteLine Daily 指出,当前资金更偏向激光器、磷化铟材料、上游设备、硅光代工和测试环节。后续行情能否延续,仍要看下半年出货、订单转化和财报确认。