英伟达高管称 CPO 已量产,台股光通信股集体涨停
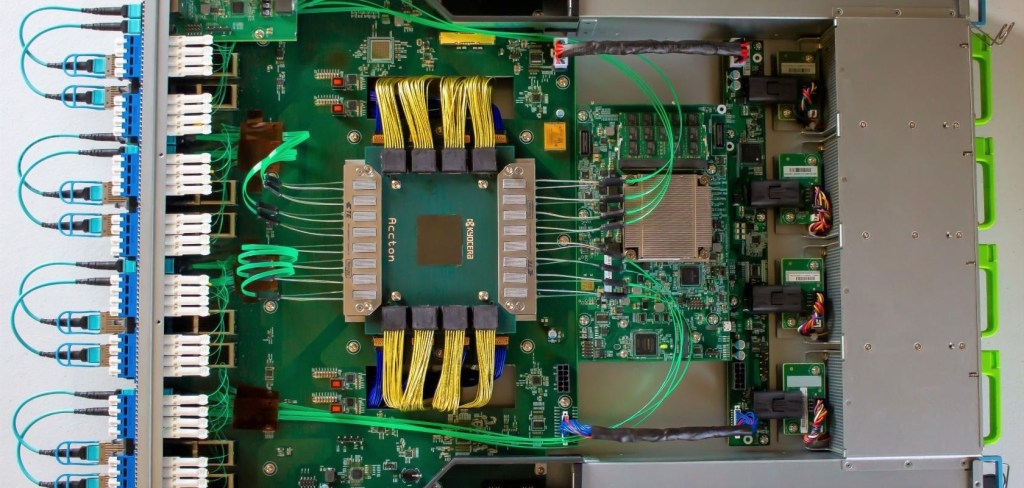
英伟达资深副总裁 Gilad Shainer 在技术论坛上表示,CPO 已正式进入量产阶段,相关交换机已交付合作伙伴并部署在英伟达自有设施内,预计今年开始导入全球 AI 工厂。消息带动台股光通信板块大涨,联亚、智邦、波若威、光圣、华星光、联钧等多股涨停。不过原文也提到,这番表态并非全新信息,且多家机构判断 CPO 真正大规模放量仍要等到 2028 年后。
3010

英伟达资深副总裁 Gilad Shainer 在技术论坛上表示,CPO 已正式进入量产阶段,相关交换机已交付合作伙伴并部署在英伟达自有设施内,预计今年开始导入全球 AI 工厂。消息带动台股光通信板块大涨,联亚、智邦、波若威、光圣、华星光、联钧等多股涨停。不过原文也提到,这番表态并非全新信息,且多家机构判断 CPO 真正大规模放量仍要等到 2028 年后。
Ayar Labs宣布加入NVIDIA NVLink Fusion生态后,公开InP激光供应商Sivers Semiconductors被市场视为关键上游环节。SIVE股价两日大涨后创出盘中新高。
AMD 将于 7 月 22 日至 23 日在旧金山举行 Advancing AI 活动,市场关注 MI500 系列 GPU 与 scale-up CPO 路线图。Serenity 表示,若 AMD 明确承诺采用 CPO 并披露光引擎供应商,将对整个 CPO 主题形成利好。Jefferies 分析师 Blayne Curtis 目前预期 AMD 在 UAL 和 ESUN 方面分别与 Astera Labs、博通合作,但是否正式转向 CPO-based scale-up 方案仍待活动后观察。
Serenity测算称,若Sivers以轻资产模式从Win Semi获得约10%晶圆产能,在65%良率和50至75美元ASP假设下,其光阵列产品年收入可达3.41亿至5.12亿美元,年毛利润约2.05亿至3.07亿美元。若产能配额升至15%,年毛利润可增至3.07亿至4.61亿美元。文中还提到,Sivers正与更多晶圆厂合作扩充产能,CPO市场放量、CW激光供应紧张以及多家合作伙伴推进量产,均可能影响后续收入指引与产能规划。
摩根士丹利在最新报告中将 2030 年 AI 规模化网络市场机会上调至约 700 亿美元,较去年估算扩大 4 倍以上。报告认为,2026 至 2027 年规模化网络仍以铜缆为主,CPO 渗透率接近零,真正有意义的采用要等到 2029 至 2030 年。受益顺序上,是德科技、Astera Labs、博通和 Semtech 的短期确定性更强,康宁、Lumentum、Coherent 的弹性则更多取决于光学采用节奏与平台落地。
据 BIT(bit.com)行情数据,7 月 13 日美国 AI 相关股票盘前多数走低。美光科技与西部数据均跌 6.6%,闪迪跌 6.5%,希捷科技跌 5.4%。英伟达跌 2.16%,AMAT 跌 4.72%,LRCX 跌 4.31%,CPO 概念股 LITE 与 AAOI 也同步下挫。
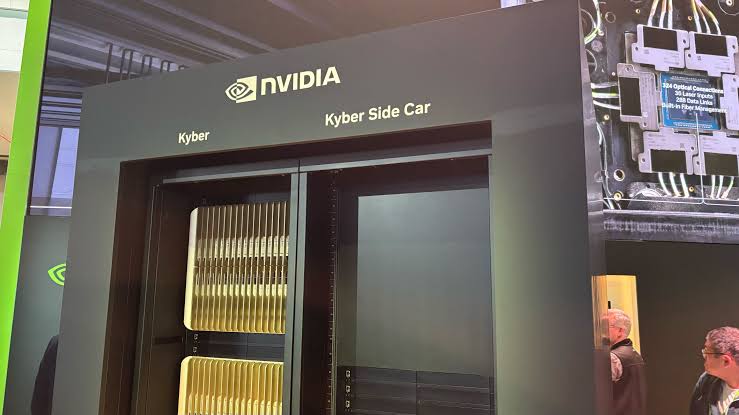
第三方研究机构 SemiAnalysis 称,英伟达在 GTC 2026 展示的 Kyber NVL144 机柜将推迟超过 12 个月至 2028 年,配套 NVL72x2 架构被取消,Rubin Ultra 的 NVLink 扩展域同步收缩。过去 30 天内,800VDC 供电、CPO 量产、四芯片 Rubin Ultra 与 Kyber 先后传出延后或调整,光通信、PCB 与电源板块已出现连续重定价。受影响最大的环节包括高端 PCB 与 CPO 产业链,而铜缆、连接器及部分上游材料商被视为相对受益方。
Serenity发文称,市场将SIVE仅视为CPO纵向扩展激光供应商是一种误解。其指出,SIVE激光器覆盖可插拔光模块、CPO横向扩展、CPO纵向扩展及NPO等架构,并列举Sivers与JBL合作、POET供应关系、Ayar与英伟达NVLink CPO生态等线索。