
安森美
2026-09-22 08:14:29安森美10月上调部分功率半导体价格,台厂强茂台半德微或于第四季跟进
安森美宣布自 10 月 10 日起上调部分功率半导体产品售价,成为继英飞凌、德州仪器之后最新一家具备涨价动作的国际厂商。报道指出,强茂、台半、德微最快可能在第四季对非合约产品调价,预估涨幅约 10% 至 15%。文章同时提到,AI 服务器电力架构升级正推高 SiC、GaN、MOSFET、IGBT 与 PMIC 需求,但现货涨价能否传导至合约市场,仍是后续观察重点。
200
安森美宣布自 10 月 10 日起上调部分功率半导体产品售价,成为继英飞凌、德州仪器之后最新一家具备涨价动作的国际厂商。报道指出,强茂、台半、德微最快可能在第四季对非合约产品调价,预估涨幅约 10% 至 15%。文章同时提到,AI 服务器电力架构升级正推高 SiC、GaN、MOSFET、IGBT 与 PMIC 需求,但现货涨价能否传导至合约市场,仍是后续观察重点。
英伟达原定于 2027 年落地的 800V 高压直流供电架构,因系统验证环节发现潜在短路风险,传出大规模上线时间可能推迟到 2028 年或更晚。SemiAnalysis 提醒量产节奏或将后移,供应链则称问题出在验证而非技术本身。台达电表示,相关产品预计于 2027 年第一季度末小量生产,第二季度逐步放量;外资仍认为 HVDC 是 AI 数据中心供电的长期方向。
针对市场对辉达 800V 高压直流电源架构可能推迟至 2028 年或更晚的担忧,供应链消息称,当前延后主要出在验证流程,而非技术瓶颈。Digitimes 引述消息人士表示,初期系统验证发现潜在短路风险,美国客户因此要求追加测试,相关重新设计与认证也让台达电、新普及上游材料厂同步调整出货时程。台达电预计 2027 年第一季度末进入小量生产,第二季度起按客户部署节奏逐步放量。
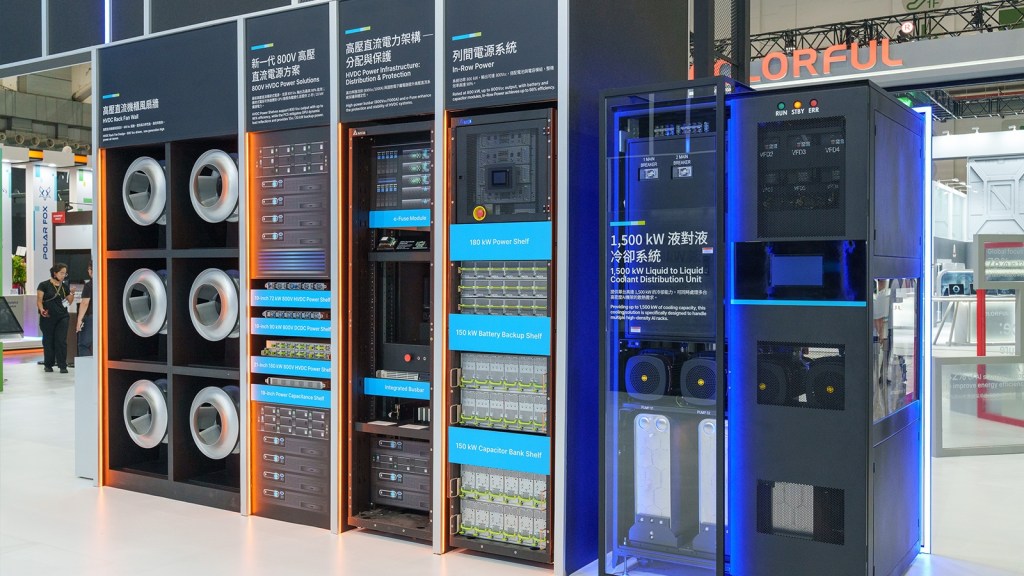
DigiTimes 报告称,英伟达面向下一代 AI 数据中心的 800V HVDC 高压直流供电架构并未调整量产路线,市场对 2027 年导入推迟的担忧主要来自对验证流程的误读。供应链人士表示,当前延迟核心在于第一代产品验证时间拉长。台达电子预计 2027 年第一季度末启动小规模生产,第二季度起按客户部署节奏逐步放量。
5月27日早盘,台股一度大涨逾1200点并冲上44750点新高,台积电上涨55元至2325元,联发科、台达电双双涨停,AI算力与电源链成为盘面焦点。
摩根大通发布首份AI数据中心电力半导体全链路分析,核心结论:2028年市场规模将达192亿美元,三年复合增速82%。报告关键发现:传统400V交流供电架构正被800V高压直流架构取代,碳化硅与氮化镓半导体含量占比大幅提升。英伟达Kyber机架(600kW)将成规模部署拐点。同时,电网扩容瓶颈和英伟达定价权构成两大风险。本文梳理报告核心论点、技术路线、玩家格局及投资背景。
摩根大通最新报告指出,AI数据中心电力半导体市场将从2025年的27亿美元激增至2028年的192亿美元,年复合增长率82%。核心驱动力是800V高压直流(HVDC)架构取代传统交流架构,使单瓦半导体含量从175美元升至260美元。碳化硅固态变压器、氮化镓转换器等新型器件将渗透电网到GPU核心的全链路。英飞凌、MPS、瑞萨等12家厂商主导竞争格局,但英伟达的Kyber机架(600kW)将成为2028年规模化部署的催化剂。报告同时揭示电网扩容周期不匹配与英伟达定价权两大风险。
摩根大通发布报告,从第一性原理推演AI数据中心供电链路,预计电力半导体市场将从2025年的27亿美元飙升至2028年的192亿美元,三年复合增速82%。核心驱动力是800V高压直流架构的普及,将显著提升碳化硅和氮化镓等半导体的价值含量。报告详细分析了传统五级供电系统65%的电效率瓶颈,以及800V架构引入的四个新节点,梳理了英飞凌、MPS、Navitas等12家核心供应商的竞争格局,并提醒电网扩容交付周期与数据中心建设速度的不匹配风险。