
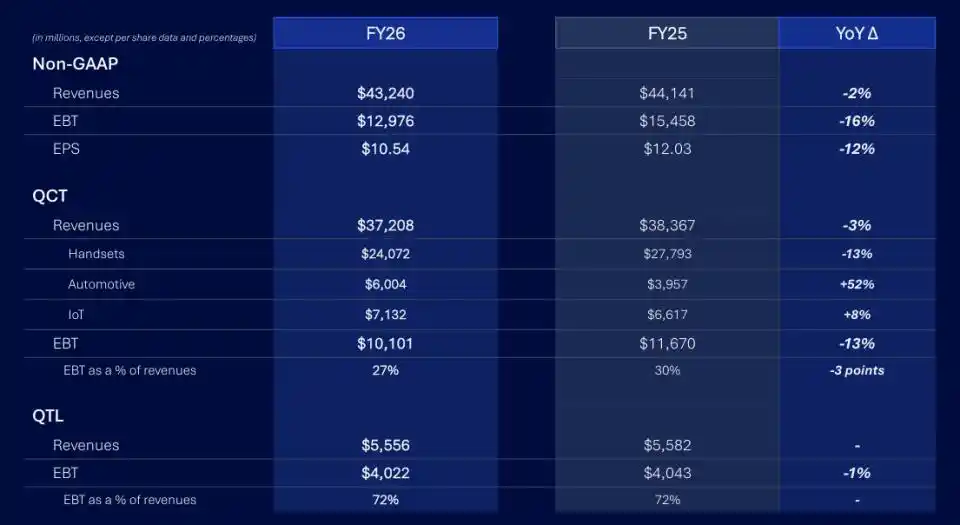
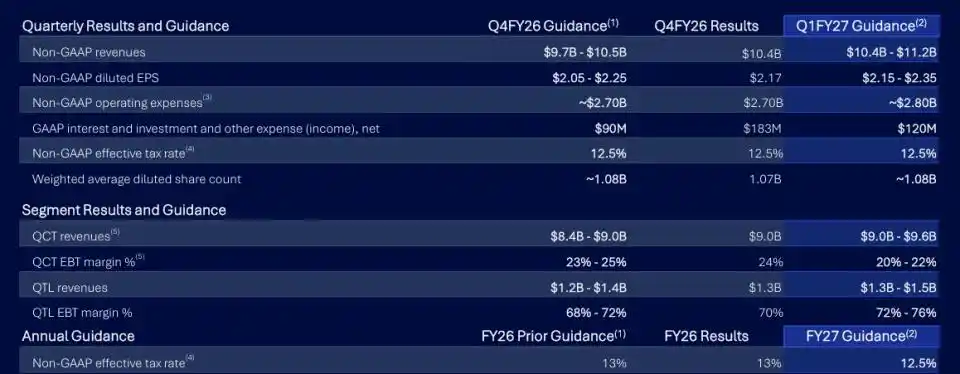
高通在美国当地时间 11 月 4 日公布 2026 财年第四财季及全年业绩。第四财季,公司营收 103.22 亿美元,同比下降 8%;Non-GAAP 净利润 23.32 亿美元,同比下降 28%;调整后每股收益 2.17 美元。2026 财年全年营收 431.20 亿美元,同比下降 3%;Non-GAAP 净利润 113.11 亿美元,同比下降 15%。
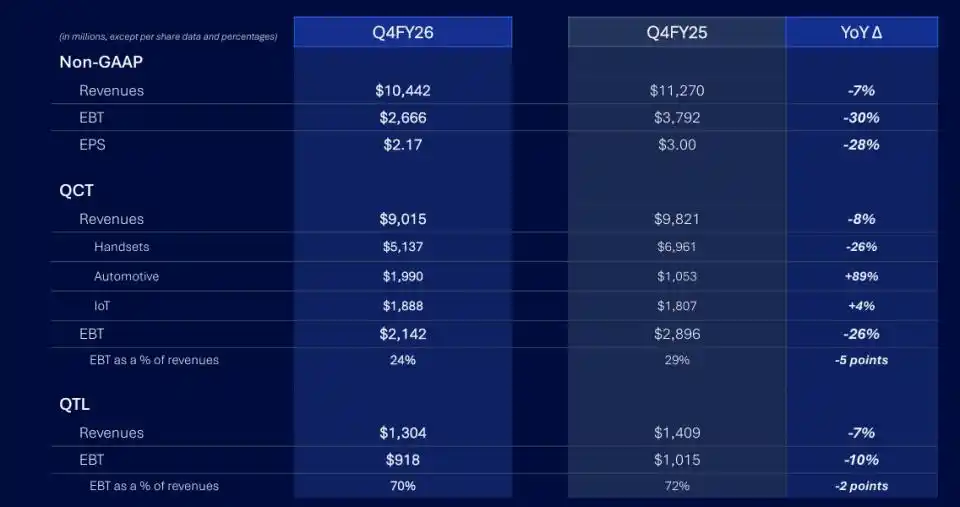
手机芯片业务仍是拖累业绩的主要部分。第四财季,高通手机芯片收入 51.37 亿美元,同比下降 26%;全年收入 240.72 亿美元,同比下降 13%。与之相比,汽车业务第四财季收入 19.90 亿美元,同比增长 89%,创单季新高;物联网业务收入 18.88 亿美元,同比增长 4%。
高通正在加快寻找手机业务之外的增长空间。公司重申 2027 财年数据中心收入 50 亿美元的目标,并预计两家大型云服务商的定制芯片项目将从 2027 财年第一财季开始贡献收入。管理层还预计,2027 财年非手机业务收入增幅将超过 60%。
不过,市场对这场转型仍有保留。财报公布后,高通股价盘后一度下跌约 5%。内存价格上涨正在影响手机厂商采购计划,苹果自研基带芯片也在压缩高通传统市场。汽车业务保持较快增长,数据中心订单也将进入收入确认阶段,但新业务的规模和利润率能否填补手机业务留下的缺口,仍待后续验证。
手机芯片业务承压,内存涨价影响采购节奏
内存价格上涨正在改变手机厂商的产品规划和采购节奏。随着内存成本在整机物料成本中的占比上升,手机厂商面临更大的定价压力。部分厂商开始调整产品组合,减少高成本配置,转向上一代芯片或价格更低的方案,全球手机出货量和芯片采购需求也因此受到影响。
高通首席执行官克里斯蒂亚诺·阿蒙将内存涨价列为手机市场收缩的重要因素。首席财务官阿卡什·帕尔基瓦拉此前也解释称,部分手机厂商正在高端产品中调整芯片选择,或转向使用上一代芯片,这对高通产品组合和 QCT 毛利率形成压力。
在中国市场,管理层认为手机芯片收入已在 2026 财年第三财季触底,但恢复速度仍需观察。帕尔基瓦拉表示,此前中国手机厂商一边按市场需求采购芯片,一边消化渠道库存。随着库存逐步下降,采购量开始更多反映实际市场需求。
高通预计,中国 OEM 客户的手机芯片收入在第四财季实现两位数环比增长。不过,从公司披露的整体手机芯片收入看,第四财季收入为 51.37 亿美元,较第三财季的 50.86 亿美元仅增长约 1%。
面对供应链成本上升,高通也在推进提价。帕尔基瓦拉表示,公司正在多个终端市场推动价格调整,幅度达到两位数,但由于部分客户合同尚未到期,价格调整需要随着合同更新和新产品周期逐步落地。公司预计,这些措施将在未来几个财季逐渐改善 QCT 毛利率。
阿蒙表示,高通芯片提价主要用于转嫁晶圆、制造和其他投入成本。与内存价格上涨带来的整机成本增幅相比,这部分影响仍然有限,因此公司暂时没有看到高端手机需求出现根本性变化。
苹果相关业务也在收缩。由于高通在新一代 iPhone 中的基带芯片份额低于此前预计的 20%,公司此前已提示相关收入下降将加速。管理层在电话会上表示,预计苹果相关收入从第四财季到 2027 财年第一财季环比下降约 50%。Android 业务增长将部分抵消苹果业务减少,但短期内难以完全填补缺口。
在三星高端手机市场,高通仍保持较强份额。阿蒙表示,骁龙芯片目前搭载于三星约 70% 的旗舰机型。公司还提到端侧 AI 智能体带来的新机会,中国手机厂商正在准备推出新的端侧智能体和任务编排功能,高通认为这可能为高端手机需求提供新的推动力。
汽车、物联网和授权业务支撑业绩,数据中心开始进入收入兑现阶段
手机业务下滑之际,汽车和物联网业务成为本次财报中的亮点。第四财季,高通汽车业务收入 19.90 亿美元,同比增长 89%;物联网业务收入 18.88 亿美元,同比增长 4%。两项业务合计收入 38.78 亿美元,同比增长 36%。
拉长到全年看,2026 财年汽车业务收入 60.04 亿美元,同比增长 52%;物联网业务收入 71.32 亿美元,同比增长 8%。
汽车业务增长主要来自车载计算平台、数字座舱和高级驾驶辅助系统需求增加。高通在财报中披露,公司与宝马扩大合作,成为其下一代高级驾驶辅助系统和数字座舱的主要计算芯片供应商,合作覆盖未来多个车型项目。
物联网业务则受到工业网络和机器人产品需求带动。第四财季该业务收入同比增长 4%,全年增长 8%。高通正将业务范围从消费电子扩展到工业边缘计算、机器人和网络设备。
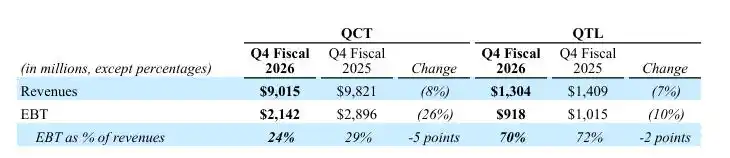
授权业务 QTL 的表现相对稳定。第四财季 QTL 收入 13.04 亿美元,同比下降 7%;全年收入 55.56 亿美元,基本与上一财年持平。全年 QTL 税前利润 40.22 亿美元,税前利润率为 72%,仍是高通重要的利润来源。
高通近期还与苹果、华为和传音续签了长期专利授权协议。电话会上,帕尔基瓦拉表示,QTL 业务仍按现有授权模式运行,设备售价上涨在专利费上限以内时,可能带来一定收入增益;超过相关上限后,则不会继续增加授权收入。
数据中心被高通列为下一阶段最重要的新增长方向。公司正在布局定制芯片、AI 加速器、高带宽计算方案和服务器级 CPU,相关产品将分阶段推出。
阿蒙表示,高通与两家全球大型云服务商达成的定制芯片项目已经开始晶圆生产,并将在 2027 财年第一财季开始贡献收入。帕尔基瓦拉确认,公司已经收到两个项目的采购订单,预计收入从 12 月季度开始逐步增加,随后随着项目推进而扩大。
除定制芯片外,高通还在开发高带宽计算产品 HBC。该方案将计算单元与高密度内存集成,以改善能效、内存利用率和总体拥有成本。公司已完成第一代 HBC 产品流片,预计 2027 年年中推出首款产品。
服务器 CPU 则计划在 2028 财年推出。高通希望利用其低功耗计算技术,从定制芯片进一步扩展到数据中心 CPU 和 AI 加速器市场。公司表示,正在与多家大型数据中心企业洽谈长期合作,但尚未披露更多客户信息。
高通重申 2027 财年数据中心收入 50 亿美元的目标,并预计 2029 财年数据中心收入超过 150 亿美元。汽车和物联网业务在 2029 财年的收入目标合计超过 240 亿美元,非手机业务收入目标提高至 400 亿美元,高于此前提出的 220 亿美元。
不过,这一增长计划仍面临利润率考验。帕尔基瓦拉在回答分析师提问时表示,高通传统业务的毛利率通常在 48% 至 50% 之间,随着价格调整逐步生效,预计将回到这一范围。但数据中心初期收入主要来自定制芯片项目,毛利率将明显低于公司现有业务水平,可能抵消部分传统业务毛利率改善。
2027 财年转型提速,手机市场仍是关键变量
高通预计 2027 财年第一财季营收为 104 亿至 112 亿美元,Non-GAAP 口径下每股收益为 2.15 至 2.35 美元。其中,QCT 收入预计为 90 亿至 96 亿美元,已经包含数据中心业务;QTL 收入预计为 13 亿至 15 亿美元。
公司预计,2027 财年非手机业务收入增长将超过 60%,并表示这一增长有望抵消 2026 财年苹果相关产品收入。阿蒙称,2027 财年将是高通非手机业务收入增长的拐点。
但手机市场的压力并未消失。管理层在电话会上预计,2027 年全球手机市场规模可能较 2026 年下降低两位数,影响主要集中在低端市场。帕尔基瓦拉透露,当前 QCT Android 收入同比下降约 20%,对每股收益的影响超过 1.50 美元。随着市场环境稳定,这部分影响可能逐步减弱。
在财报公布前,分析师对高通手机业务的判断已经出现分歧。部分机构认为,中国手机厂商需求恢复、三星高端产品组合以及汽车业务增长,可能支撑公司业绩;也有分析师担忧内存供应受限和手机市场疲软,认为高通对 2027 财年 Android 业务的预期仍存在不确定性。
电话会上,分析师还追问了数据中心业务的盈利能力。管理层承认,定制芯片项目初期毛利率低于高通传统业务,但认为随着产品组合扩展至 AI 加速器、高带宽计算和服务器 CPU,业务规模及利润结构仍有提升空间。高通目前尚未披露两家定制芯片客户的具体身份,也没有给出各项目的收入和利润率拆分。
资本投入方面,高通 2026 财年资本开支约 24.94 亿美元,高于上一财年的 11.92 亿美元;研发费用达到 102.07 亿美元,同比增长约 13%。全年经营现金流 111.45 亿美元,低于上一财年的 140.12 亿美元。公司还在推进对 Modular 的整合,以补充数据中心和边缘 AI 的软件能力。
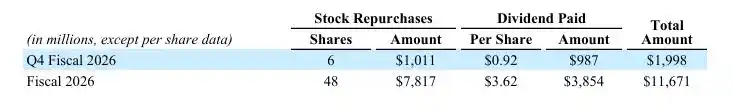
股东回报方面,高通 2026 财年通过股票回购和现金分红向股东返还 116.71 亿美元,其中回购股票 78.17 亿美元,现金分红 38.54 亿美元。
高通的业务转型已经进入收入兑现阶段,两家云服务商的定制芯片项目将在 2027 财年第一财季开始贡献收入,汽车业务也保持较快增长。
不过,手机芯片仍是公司最大的单项收入来源,内存成本、终端需求和苹果业务收缩仍会影响短期业绩。数据中心业务能否按计划扩大规模,以及较低的初期毛利率何时改善,将继续影响高通在手机市场低迷阶段的整体盈利能力。
本文来自腾讯科技,作者:晓静,编辑:徐青阳。特约编译金鹿对本文亦有贡献。



