iPronics
2026-09-04 12:37:45AI数据中心光互联公司iPronics完成1.25亿美元B轮融资,英伟达参投
iPronics完成1.25亿美元B轮融资,Maverick Silicon和Light Street Capital联合领投,英伟达等参投。公司面向AI基础设施提供机架式光交换设备,通过可编程光层优化网络连接。目前总融资额达1.77亿美元,新资金将用于扩大运营和商业化部署。
760
iPronics完成1.25亿美元B轮融资,Maverick Silicon和Light Street Capital联合领投,英伟达等参投。公司面向AI基础设施提供机架式光交换设备,通过可编程光层优化网络连接。目前总融资额达1.77亿美元,新资金将用于扩大运营和商业化部署。
摩根士丹利按部署定价、订单积压与出货量测算,预计 Google 旗下 TPU 业务 2028 年年营收将升至 1080 亿美元。Google 正把 TPU 从内部 AI 工具推向独立芯片业务:发布节奏加快至一年一代,并朝一年两颗推进;供应链从博通扩展至联发科与 Marvell;商业模式也从 Google Cloud 租用延伸到对外销售实体系统。
摩根大通在最新亚太股票产业调查中提到,Nvidia Rubin Ultra 世代的 NVL576 交换机托盘传出将采用 PTFE,但这并不意味着高速 CCL 升级路线被推翻。报告称,PTFE 只是候选材料之一,现阶段更接近量产的方向是 PTFE 与去玻纤 M10 的混合方案。该行同时提醒,材料路线、良率和工艺能力仍存在不确定性,CCL、PCB 及上游材料股未来几年可能持续剧烈波动。

英伟达宣布认购联发科 35 亿美元可转换债券,覆盖后者 39 亿美元离岸债发行的大约 90%。双方表示,联发科将采用 Nvidia NVLink Fusion 平台,合作重点落在 AI 基础设施、边缘 AI 和软件定义汽车。Alphabet 也参与了这笔交易,但未披露认购金额。联发科同时上调对 ASIC 市场份额的目标,并披露首款 AI 加速器 ASIC 计划于 2026 年第四季度量产。
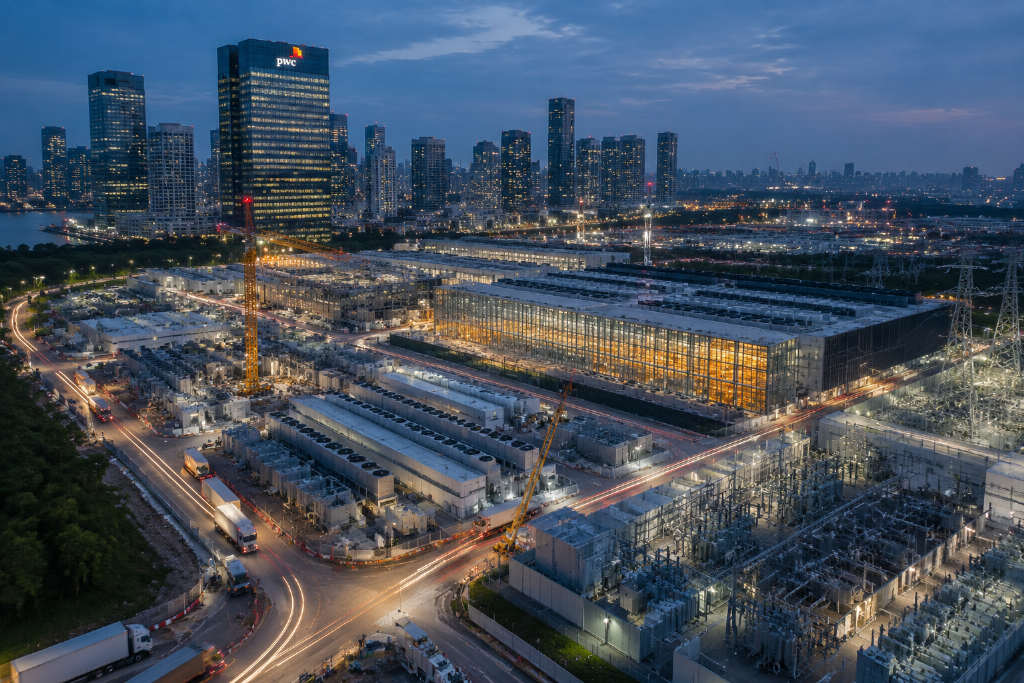
普华永道最新报告显示,全球数据中心建设进入历史性扩张期,预计未来25年累计投资规模约32万亿美元,其中截至2030年的5年约5.1万亿美元。AI需求增长带来电力、设备等多方面瓶颈,行业需全栈式协调,协调方可能获得项目支出5%至8%的价值,对应2550亿至4080亿美元市场机会。
WuBlockchain 发布的白线日报显示,美国与伊朗恢复自 7 月以来首次直接军事交火,布伦特原油升至 91.67 美元,WTI 升至 87.03 美元。与此同时,英伟达认购联发科 35 亿美元可转换债券,双方将扩大在 AI 基础设施、端侧 AI 计算和智能汽车领域合作。报道还提到,Anthropic 与 Lambda 签下约 350 亿美元云算力协议,SLB 则以约 41 亿美元收购 Kelvion,继续加码数据中心相关业务。
摩根士丹利在8月31日发布的半导体周报中,维持博通和安霸增持评级、Skyworks中性评级。报告预计博通7月季度AI收入约160亿美元,10月季度增至212亿美元,并称市场预期过高才是主要风险;安霸今年增长继续由汽车业务带动,边缘AI布局仍被看好;Skyworks则在Google Pixel拿下几乎全部射频前端份额,相关协议延长至2030年。
英伟达与联发科宣布深化长期合作。根据消息,英伟达将斥资 35 亿美元认购联发科可转债,双方将围绕 AI 基础设施、本地 AI 计算和汽车三大方向展开协作,其中包括采用 NVIDIA NVLink Fusion 平台,以及继续开发多代 RTX Spark 和 DGX Spark PC 芯片。