RWA
2026-09-22 06:31:37Blockworks 研报:RWA 在链上信贷中位置上升
基于 Blockworks 第二季度行业研究报告,Foresight 梳理了 RWA 在链上信贷中的最新进展。报道提到,链上借贷正从单一模式走向多元,推动因素包括资产多元化、收入模型转变以及策展人经济兴起。RWA 也被视为连接实体经济与全球资本的通用基础设施。
160
基于 Blockworks 第二季度行业研究报告,Foresight 梳理了 RWA 在链上信贷中的最新进展。报道提到,链上借贷正从单一模式走向多元,推动因素包括资产多元化、收入模型转变以及策展人经济兴起。RWA 也被视为连接实体经济与全球资本的通用基础设施。
摩根士丹利在 9 月 21 日发布 IT 硬件报告称,第二季度企业硬件支出继续走强,传统服务器、存储和 PC 收入分别同比增长 87%、34% 和 14%。该行判断,存储仍处在上升周期早期,服务器周期更靠后,PC 机会已明显转弱。个股上,大摩最偏好 P 和 SNX,其次是 HPE,对戴尔维持中性,对 HPQ 维持减持,并列出 9 月下旬到 10 月初多项行业催化剂。
摩根士丹利在 9 月 21 日发布的 IT 硬件报告称,第二季度传统服务器、存储和 PC 收入分别同比增长 87%、34%和 14%,均处于除疫情外十多年高位。该行认为,存储仍在上升周期早期,服务器周期更靠后,PC 已快速恶化;投资偏好上首选 P 和 SNX,其次是 HPE,对戴尔维持中性,对 HPQ 维持减持。报告还提示,未来几周戴尔会议、P 分析师日、SNX 财报及 IDC 三季度 PC 数据将成为关键观察点。
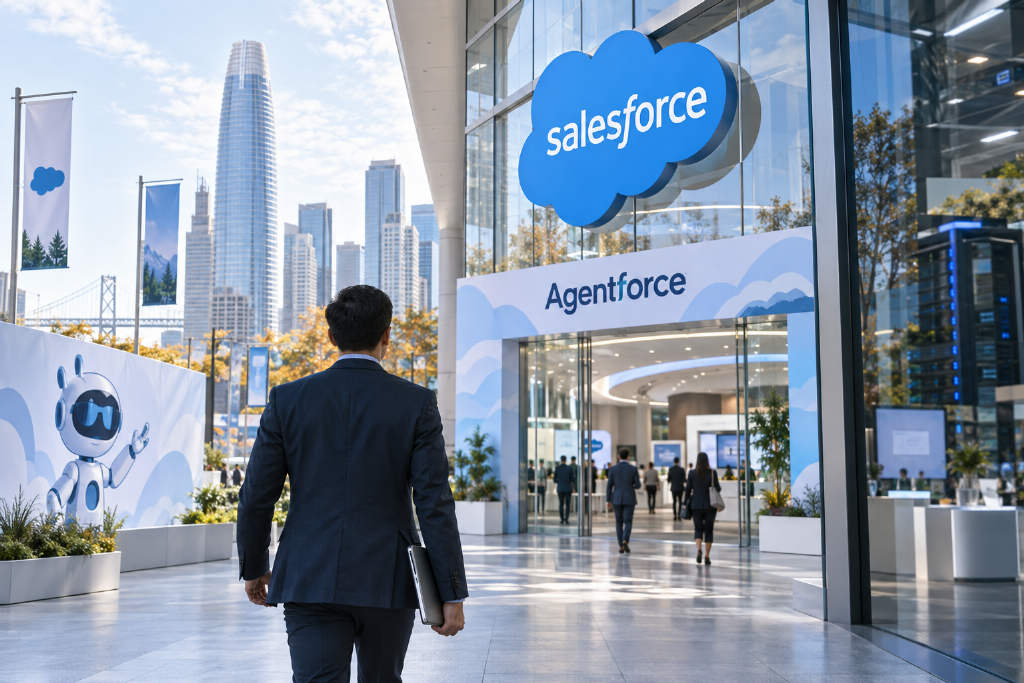
Dreamforce 2026 将焦点放在 AI Agent 能否真正带来收入。文章指出,市场对 AI 投资的关注正从算力基础设施转向企业软件变现。Salesforce 在大会前后披露 Agentforce 扩容、ARR、调用量和按使用量计费等数据,同时也暴露出安全、界面迁移、毛利率和 Seat 收费被侵蚀等现实考验。
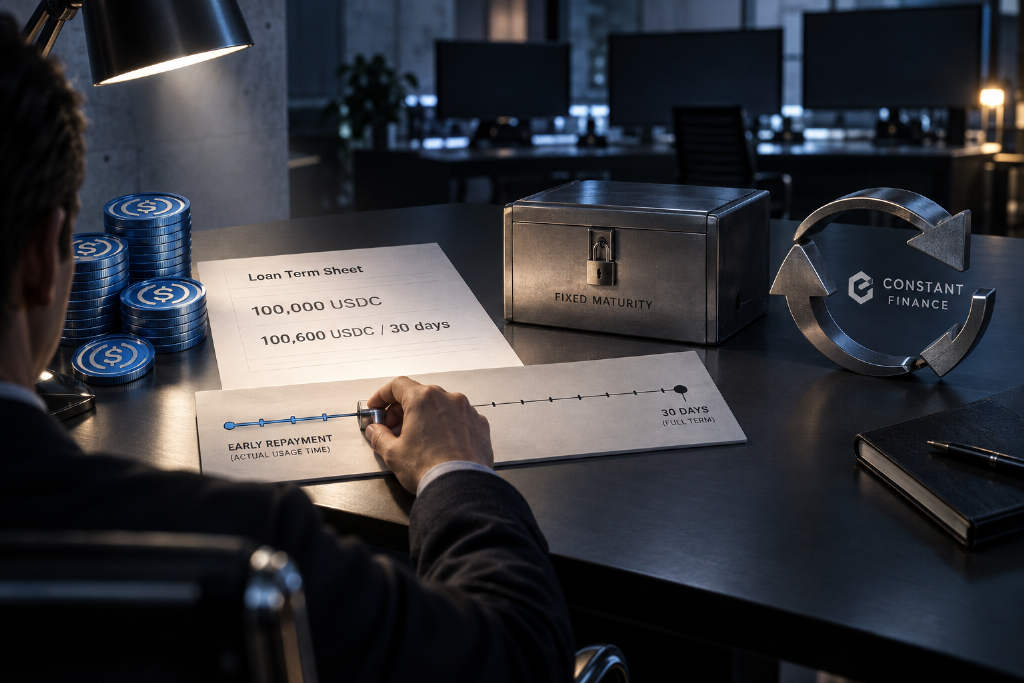
Foresight 刊文指出,固定利率借贷活跃度不高,未必代表借款需求不足,更可能是现有产品难以处理借款期限与策略窗口期之间的错配。文章称,若贷款只能按面值还款或按市场价格退出,借款人就无法按实际使用时间结算利息。文中以 100,000 USDC、30 天后偿还 100,600 USDC 为例,说明提前结束融资时可能仍需承担未使用期限的成本。文章还提到,Constant Finance 已在测试网上线,设计包括固定期限、按实际借款时间提前还款和内置再融资机制。
美国参议院 9 月 15 日以 49 比 50 未能推进 CLARITY 法案程序性动议,法案未进入后续审议。该法案原拟厘清数字资产在证券与商品之间的监管边界,并分配 SEC 与 CFTC 权限。投票失利后,伦理条款、DeFi 反洗钱边界、稳定币奖励争议与州级监管补位,成为后续市场结构立法与监管演进的关键变量。
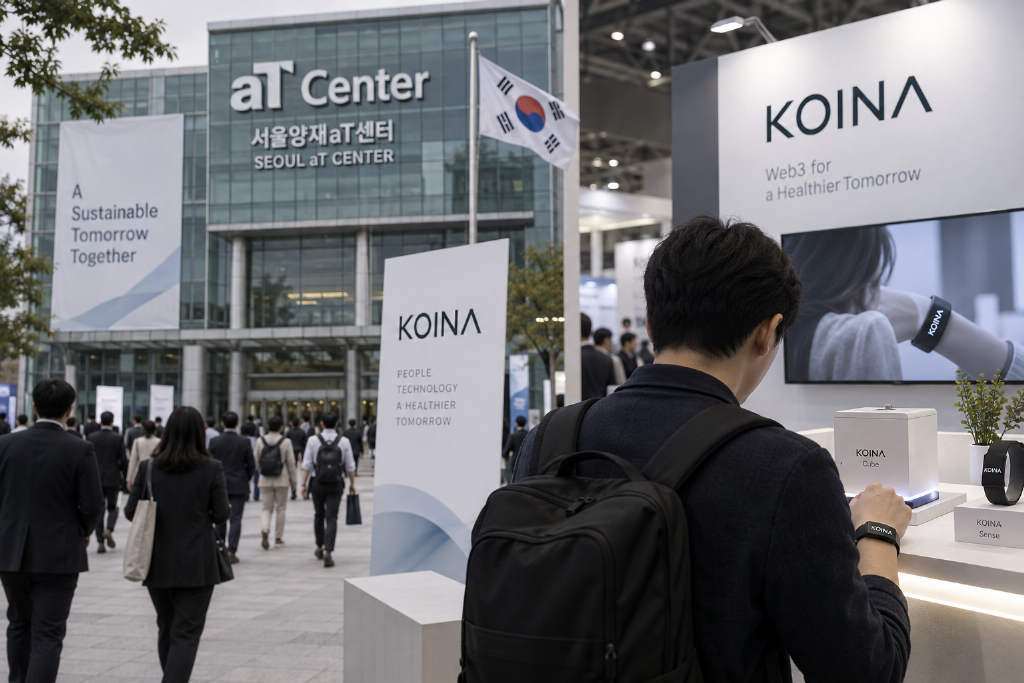
GWDC 2026 KOREA 宣布,KOINA 以创新合作伙伴身份加入大会。KOINA 定位为 Agentic Health Vitals OS,提供每日大脑分数、每日身体分数及工作日可执行建议。大会将于 2026 年 9 月 29 日至 30 日在首尔 aT Center 举行,由 Web3Labs 主办,已开放参会与黑客松报名。
瑞银在 9 月 18 日发布的全球硅片行业报告中称,12 英寸与 8 英寸晶圆未来两年供需将持续收紧,12 英寸晶圆利用率到 2028 年预计升至 99%。报告认为,经历 2023 至 2025 年下行周期后,厂商对扩产仍偏谨慎,若要推动 2028 年后的新增产能,客户可能需要接受 40%到 50%以上的涨价。瑞银同时表示,中国厂商扩产对 2027 至 2028 年全球高端供需格局影响有限,并对信越化学、环球晶圆和 Siltronic 给出买入评级。