宇树科技
2026-09-14 08:11:35宇树科技发布人形机器人 G1+,标准版售价 9.5 万元
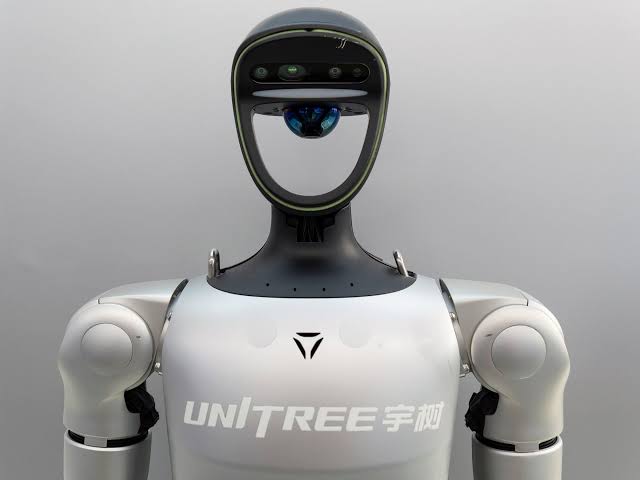
据金十报道,宇树科技宣布将人形机器人 G1 全面升级为 G1+。新机型围绕运动性能、感知交互和智能体验三大方向带来 6 项升级,重点加强颈部灵活性、关节电机输出与热管理、视觉与触觉感知、供电续航以及远场语音交互能力。标准版 G1+ 含税售价为 9.5 万元,面向科研与深度开发场景的 G1+EDU 价格暂未公布。
800
据金十报道,宇树科技宣布将人形机器人 G1 全面升级为 G1+。新机型围绕运动性能、感知交互和智能体验三大方向带来 6 项升级,重点加强颈部灵活性、关节电机输出与热管理、视觉与触觉感知、供电续航以及远场语音交互能力。标准版 G1+ 含税售价为 9.5 万元,面向科研与深度开发场景的 G1+EDU 价格暂未公布。
这篇文章讨论的不是机器人制造本身,而是开放机器人网络里跨主体协作的支付、身份与信用问题。文中指出,大多数机器人并不需要独立资产账户,只有在设备归属分散、交易金额小、缺少中心化平台清算、且需要即时授权时,这套体系才有现实价值。GEODNET、OpenMind、IoTeX、peaq 等项目分别瞄准定位、操作系统、设备身份和结算信用环节,但整个赛道仍是机器人产业中的细分市场。
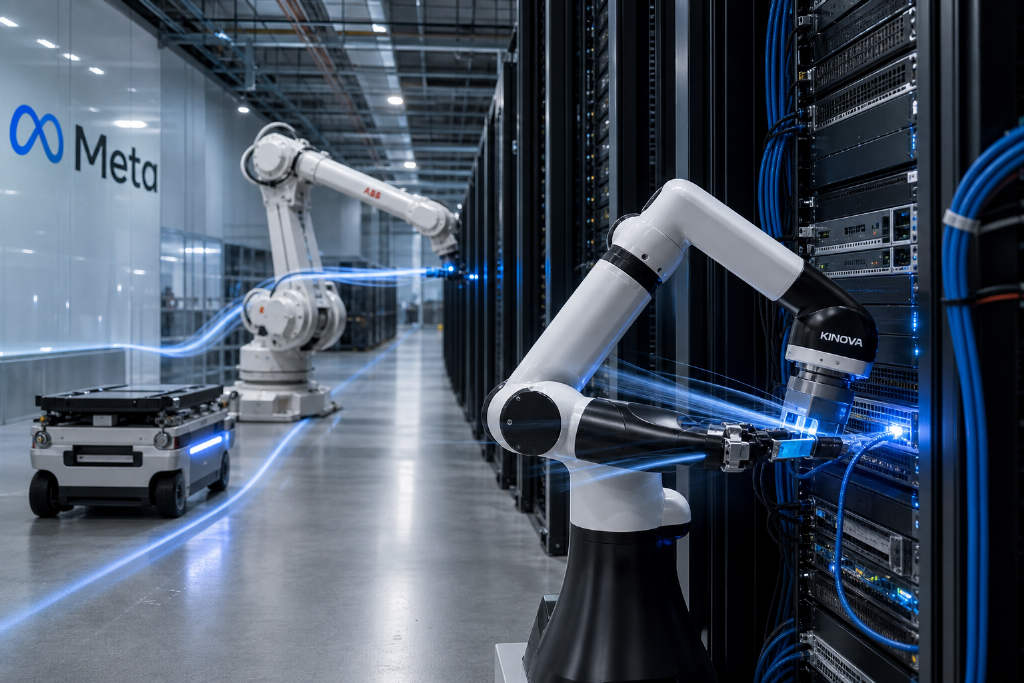
Meta 正在测试用于数据中心的机器人,任务包括插拔线缆和重启服务器。该项目此前未被公开报道,目标是以自动化方式控制人力成本,并应对 AI 基础设施支出的快速增长。测试硬件来自 Watney Robotics、Kinova 和 ABB,Meta 还评估了 Kinova Gen3 机械臂用于服务器电源循环。
Andrew Kang 在 2026 年 8 月股东信中称,机器人行业已从试点走向真实部署与出货,纯软件风险投资规模应明显收缩,构建「原子世界」的公司更可能带来极端幂律回报。他披露了 RoboStrategy 上市后净资产增长、对 6 家公司的新增投资,以及 Standard Bots、Figure AI、Path Robotics、GMI 等被投项目的最新进展,并反复强调私募估值仍可能严重低于公允价值。
宇树科技于 2026 年 8 月 19 日登陆科创板,发行后市值约 610 亿元,上市首日盘中市值一度升至 4449 亿元,至 8 月 24 日收盘回落至约 2439 亿元。中欧国际工商学院会计学副教授张飞达以奥尔森剩余收益模型,从 ROE、可持续性、成长性和风险评价四个维度拆解其估值基础。文章认为,市场定价买入的不只是公司 2025 年约 5.91 亿元扣非净利润,更是对机器人规模化商业落地、平台化能力和长期高回报延续的预期。
宇树科技 8 月 19 日敲钟后,其首位投资人尹方鸣再次受到关注。2016 年,他在王兴兴融资受挫时以 200 万元换得宇树 15% 股权,按发行价计算总收益约 2.8 亿元。公开信息显示,尹方鸣已于 2026 年 7 月出任银河通用董事长。这位曾参与创立 ROOBO 的连续创业者,在移动互联网、机器人和具身智能赛道都有深度布局。
宇树科技 8 月 19 日在科创板挂牌,开盘报 1,100 元,较 150.80 元发行价上涨 629.44%,收盘报 845 元,全天涨幅 460.34%。公开发售阶段散户认购超过 8,000 倍,换手率达 85.28%,成交额 231.6 亿元。原文从产品矩阵、硬件降本、全球具身智能布局与估值风险四个方向,分析 Unitree 概念为何在上市首日引爆资本市场。
CoinW 研究院在 PANews 发布的分析指出,宇树科技进入上市关键阶段后,市场对机器人赛道的关注点正从整机概念转向商业化验证与产业链映射。文章梳理了宇树在四足、人形、机械臂和核心组件上的布局,并指出丝杠、减速器、电机等环节更接近量产逻辑,感知、力控和具身智能模型则对应更长期的成长空间。报告同时列出中、美、日、韩相关公司,强调后续仍需订单、出货量和应用场景来验证行业重估能否持续。