政策监管
2026-09-13 01:02:13加密市场走向“老龄化”:现金流与回购正重塑估值逻辑
MarsBit 刊发的一篇长文认为,加密市场正从依赖路线图和叙事,转向以现金流、增长率、派息政策和合规路径为核心的筛选标准。文中将市场划分为“加密业务”“诚实的 Meme 资产”和“空气项目”三类,并以 Hyperliquid、Pump.fun、BTC、ZEC、DOGE 等为例,讨论传统资金进入后对代币估值、交易策略和监管预期的改变。
840
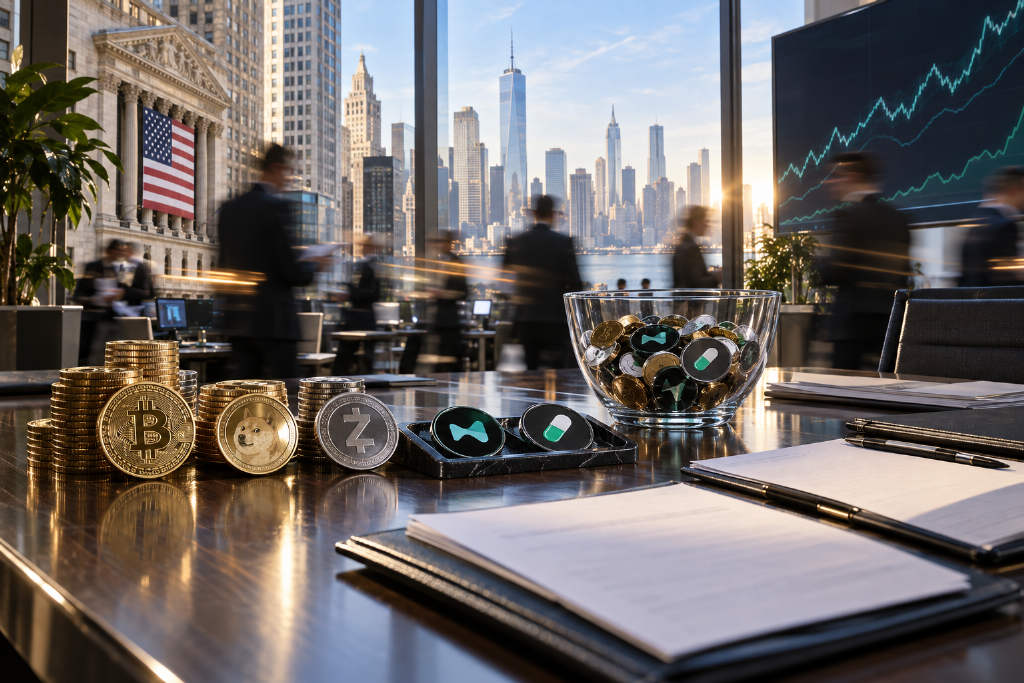
MarsBit 刊发的一篇长文认为,加密市场正从依赖路线图和叙事,转向以现金流、增长率、派息政策和合规路径为核心的筛选标准。文中将市场划分为“加密业务”“诚实的 Meme 资产”和“空气项目”三类,并以 Hyperliquid、Pump.fun、BTC、ZEC、DOGE 等为例,讨论传统资金进入后对代币估值、交易策略和监管预期的改变。
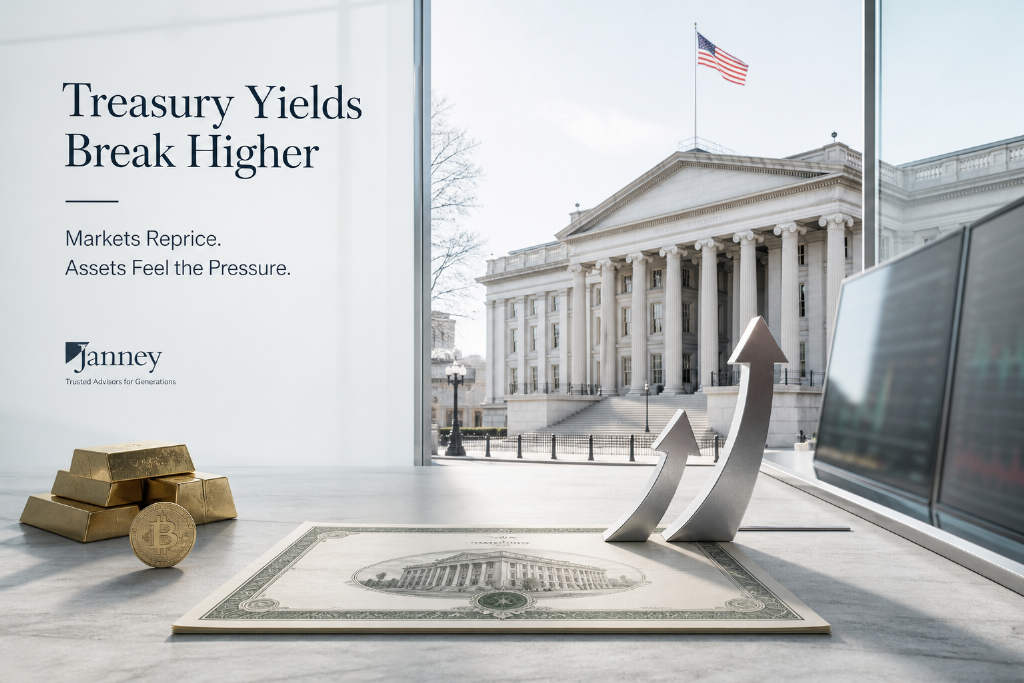
10 年期美债收益率升至约 4.79%,30 年期收益率接近 5.3%,成为 9 月 1 日全球资产波动的核心变量。当天美股三大指数连续第三个交易日收跌,道指、标普 500 和纳指分别下跌 0.8%、0.7% 和 1%。报道认为,高利率环境停留时间可能长于预期,正同时影响美股估值、黄金定价和比特币等数字资产的流动性交易逻辑。美联储 9 月 15 日至 16 日会议前,非农、CPI、PCE、油价和美债拍卖仍将左右市场预期。
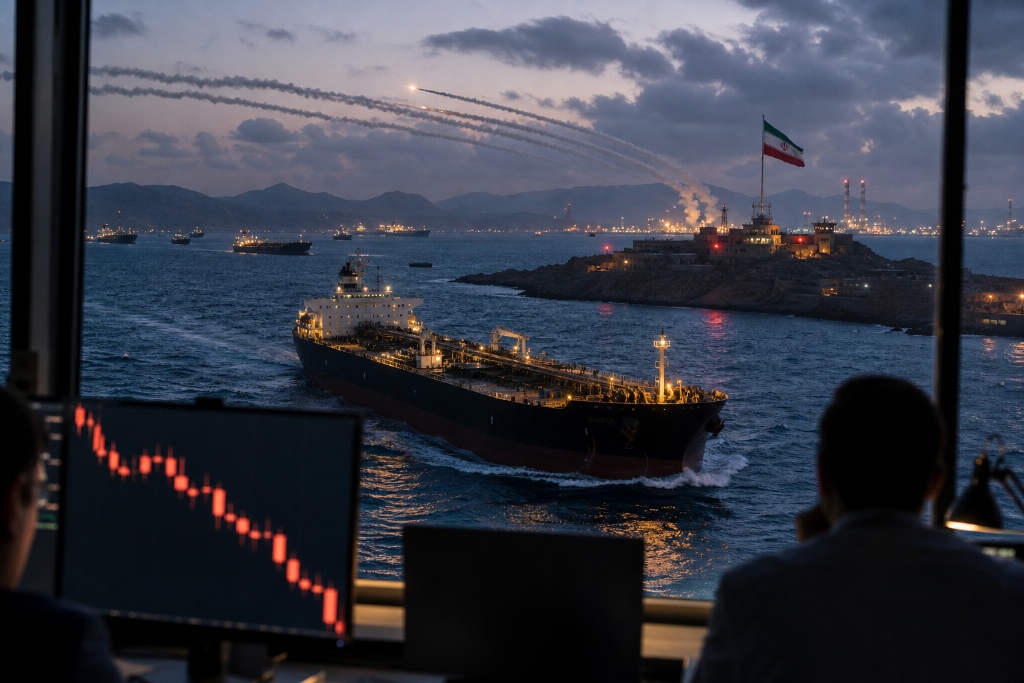
美军 8 月 30 日空袭伊朗拉拉克岛后,伊朗向约旦两座美军基地发射弹道导弹报复,荷姆兹海峡运输风险再度升温。布伦特原油突破 90.5 美元,WTI 站上 85.5 美元,利率衍生品将美联储 9 月加息或维持极鹰派立场的隐含概率推升至约 57%。文章指出,油价、通胀预期、美债收益率与科技股估值之间的传导,正成为本轮全球风险资产回落的核心线索。
上周五美股冲高回落,三大股指全线收跌,费城半导体指数跌3.47%。美联储主席沃什在杰克逊霍尔释放偏鹰信号后,市场对9月加息的押注从35%升至近六成,美债收益率与美元同步走高,黄金和比特币回落。与此同时,美伊周末互袭令地缘风险升温,国际油价在周一亚市盘初涨超2%,而特朗普宣布与委内瑞拉达成石油协议,又为原油供应预期带来新的变量。
美国财政部宣布,自 9 月 9 日起上调 10-20 年和 20-30 年期名义息票旧券流动性支持回购单次上限,从 20 亿美元提高至至少 40 亿美元,措施持续至 11 月 4 日季度再融资结束。公告后,美债长端收益率回落,TLT、QQQ、黄金和 BTC 等对贴现率敏感的资产被视为相关标的。市场将其解读为缓解长端压力的信号,但多家机构认为这不是美联储式量化宽松,影响能否延续仍取决于实际回购规模、发债结构以及 11 月再融资安排。
TechFlowPost 刊文称,美国财长贝森特在一个月内先后推动美日联合托底日元,并将长端美债回购规模翻倍,出手对象分别是汇率和债券市场。文章认为,两次操作都指向长端美债收益率过高带来的流动性压力,并通过压低期限溢价与长端收益率,缓解按揭利率、企业再融资和抵押品流动性的潜在冲击。与此同时,长端收益率被压平,也削弱了海外资金跨境套息和增配长期美债的意愿。
高毅资产披露截至二季度末的美股持仓后,其调仓方向引发关注。数据显示,高毅当季共持有 19 只美股标的,持仓总市值约 9.79 亿美元,其中将台积电加仓至第一大重仓股,并明显增持 BOSS直聘、携程、美光和闪迪。与此同时,高毅、景林资产和东方港湾均对英伟达进行了不同程度减持。文章认为,这一变化对应的并非对 AI 趋势的否定,而是机构在 AI 产业链内将仓位转向产能与盈利兑现更容易验证的环节。
TechFlowPost刊文转述国投证券策略团队《科技产业投资方法论》核心观点,认为科技股难以用传统现金流折现定价,主要赚的是波段收益。报告将一轮科技行情概括为“N字型”,分为A到B的叙事驱动、B到C的回调,以及C到D的业绩驱动第二波,并强调C点是机构投资者的关键介入位置。文中还列出判断C点和D点的具体观察框架,以及美股映射与产业链映射的历史经验。