
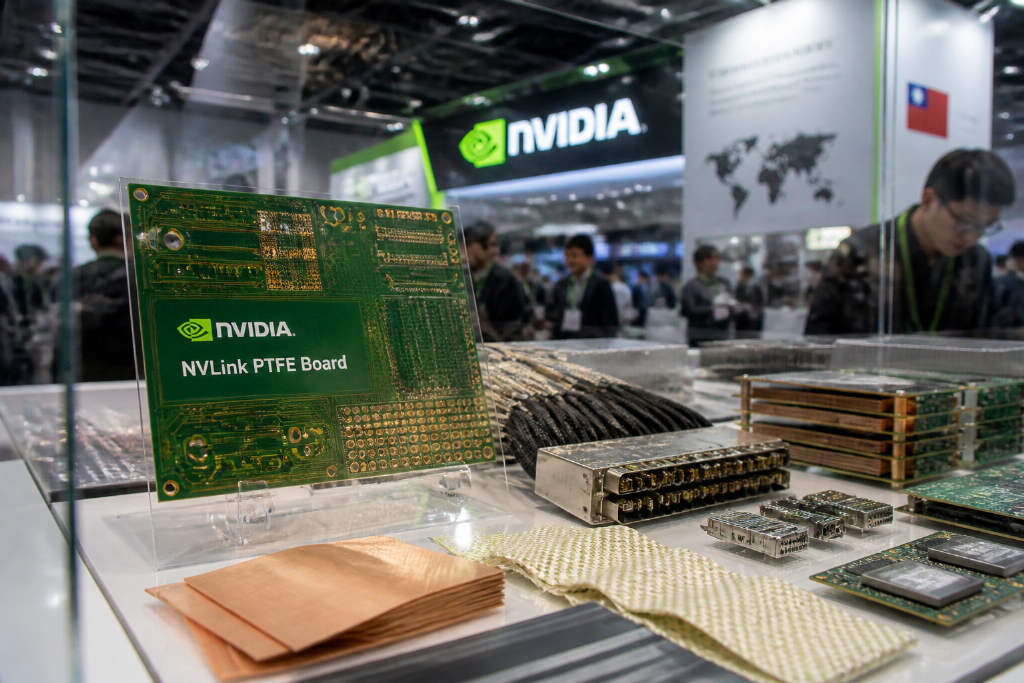
英伟达(NVIDIA)在 OCP 大会展位展示了一块标注为「NVLink PTFE Board」的板卡,并在展品旁列出 7 家厂商,分别是台郡、景旺、深南、生益、台虹、TTM 和胜宏。这份名单把市场目光再次拉回 AI 高阶板材供应链。
台湾资深 PCB 产业分析师 kokycpcb 认为,在市场持续聚焦 M8 与 PTFE 之际,M6-M7 级 CCL(铜箔基板)也正在出现供应收紧迹象。他指出,E-glass(E 型玻纤布)短缺恶化,加上一线大厂产能排挤,正让这一等级的板材供给快速吃紧,可能迎来他所说的「内存时刻」。
OCP 展位公开两组名单
从现场照片可以看到,英伟达以「NVLink PTFE Board」为标题展示 NVLink 板,并列出 7 家厂商英文名称:Flexium(台郡)、Kinwong(景旺)、SCC(深南)、SYTECH(生益)、Taiflex(台虹)、TTM 与 VGT(胜宏)。名单同时覆盖材料端与 PCB 板厂,涉及台湾、中国大陆和美国企业。
不过,照片仅显示厂商名称与展品并列,并未说明各家的供货占比,也没有披露是否已经进入量产阶段。因此,这份名单更适合被视为英伟达在公开场合展示的供应链伙伴。
另一件展品指向连接器与线材模组
同一展位上,英伟达还展示了一件「Ultra Dense Interconnect Cable Cartridge」,也就是超高密度互连线材匣。对应名单包括安费诺(Amphenol, APH)、鸿海(2317)、Lead Wealth、嘉泽(3533)、立讯精密(Luxshare)和 TE 共 6 家厂商。
这组名单对应的是连接器和线材模组环节,与前述 PTFE 板相关厂商属于不同展品。按照现场展示内容,英伟达此次在 NVLink 系统中同时呈现了两个不同部分:一部分是负责信号传输的高频板材,另一部分是机柜内高密度连接所需的线材匣。
分析师:M6-M7 级 CCL 供应正在快速收紧
针对这份名单,kokycpcb 转发相关内容后表示,除了市场已经高度关注的 M8 之外,M6-M7 等级 CCL 也正在悄悄进入新的阶段。他给出的判断基础有两点:一是 E-glass 短缺继续恶化,二是一线大厂产能排挤加剧,两股力量共同压缩了中高阶 CCL 的供给空间。
在需求端,他的论点围绕 AI Agent 展开。他认为,随着 AI Agent 兴起,压力不只落在 CPU,本身用于 CPU 服务器的 PCB 板材也会承受更明显的需求测试。按照他的说法,Agentic 工作流程需要大量通用计算与 I/O 调度,这将带动 PCIe 5.0 与 PCIe 6.0 平台需求上升。
他总结称:「市场执着于 M8 与 PTFE,但 2027 年 M6-M7 的重要性与价格弹性,可能远超 M8 以上,别忽视 AI 堆栈中的量产主力。」
供应链分工:材料看生益、台虹,量产看深南、景旺
kokycpcb 也进一步点名了名单中的分工角色。他认为,主要材料供应商是生益与台虹;真正能够用于量产的板厂是深南与景旺;胜宏和 TTM 则被他归为「老伙伴」。至于台郡,他表示,如果合作伙伴不承接量产业务,台郡会是研发与打样的理想伙伴。
把这一判断与英伟达展位上公开展示的 PTFE 名单对照来看,可以发现他是在同一份名单中,对不同厂商所处的供应链位置做了进一步标注。文章提到,后续市场仍将关注 CCL 报价、E-glass 供应情况,以及各家扩产进度能否拿出实际数据验证。



