政策监管
2026-08-25 05:04:00厄尔尼诺预期升温下化肥先行走强,磷钾尿素逻辑分化
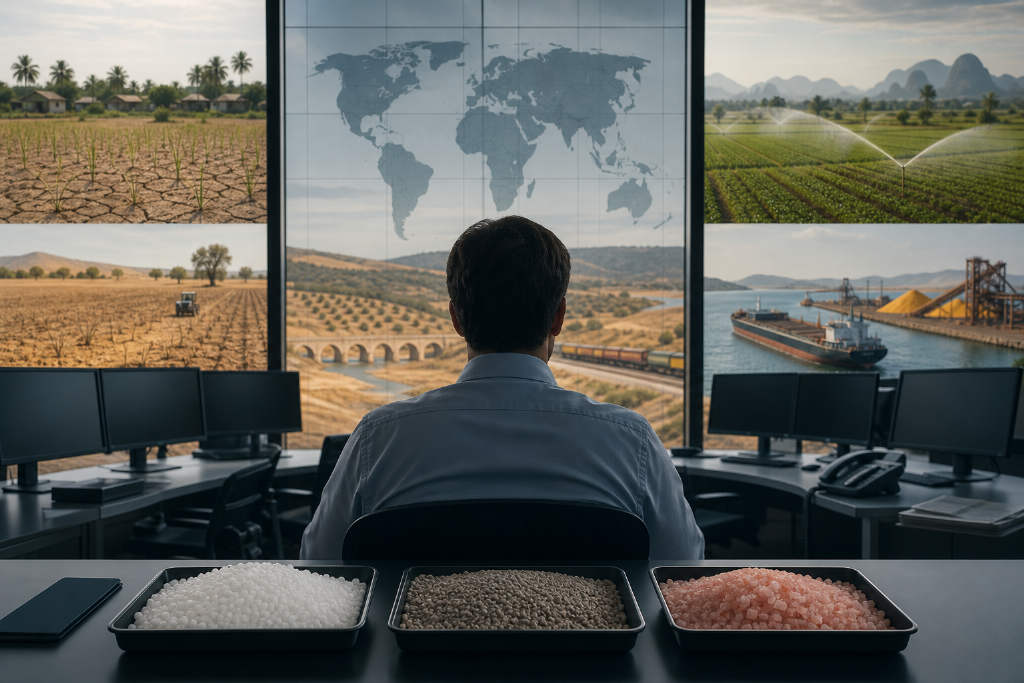
2026 年超强厄尔尼诺预期升温,异常天气已开始影响东南亚、印度、欧洲和中国部分地区,但原文认为这更接近结构性农业通胀,而非主粮全面减产。与粮价尚未全面起飞相比,化肥已率先启动独立行情:尿素受出口价差牵引,磷肥受硫磺、资源与航运约束,钾肥则面临海外减产预期。文章指出,若天气冲击在 2027 年继续推升粮价和种植收益,当前偏供给驱动的化肥行情,才可能进入供需共振的第二阶段。
870
2026 年超强厄尔尼诺预期升温,异常天气已开始影响东南亚、印度、欧洲和中国部分地区,但原文认为这更接近结构性农业通胀,而非主粮全面减产。与粮价尚未全面起飞相比,化肥已率先启动独立行情:尿素受出口价差牵引,磷肥受硫磺、资源与航运约束,钾肥则面临海外减产预期。文章指出,若天气冲击在 2027 年继续推升粮价和种植收益,当前偏供给驱动的化肥行情,才可能进入供需共振的第二阶段。
PANews本周精选覆盖宏观、监管、机构与Web3多个方向。内容包括比特币一度上涨超20%、SEC新规与白宫会议对加密市场的影响,以及CFTC主席对加密、算力和预测市场的监管表态。名单中还涉及以太坊反弹、Hyperliquid、Compound、Uniswap、Optimism等项目进展。
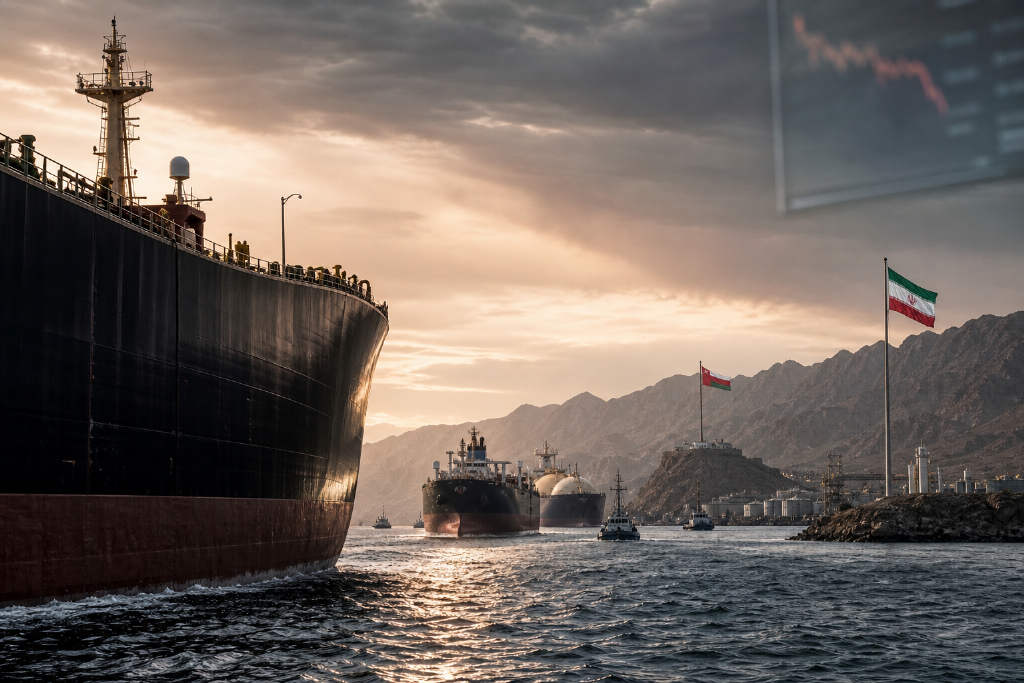
8 月以来,霍尔木兹海峡部分日度口径下的通行量降至极低水平,但 Brent 原油并未持续站上 100 美元,更多时间仍在 90 美元附近。报道指出,市场当前更倾向把局势理解为通行受阻、成本上升和交付延迟,而非长期全面断供。库存释放、湾外转运、替代出口和买家绕行,被视为几道缓冲机制。后续定价变化,仍取决于库存边际、制裁执行力度以及运输与保险成本的传导。
高毅资产披露截至二季度末的美股持仓后,其调仓方向引发关注。数据显示,高毅当季共持有 19 只美股标的,持仓总市值约 9.79 亿美元,其中将台积电加仓至第一大重仓股,并明显增持 BOSS直聘、携程、美光和闪迪。与此同时,高毅、景林资产和东方港湾均对英伟达进行了不同程度减持。文章认为,这一变化对应的并非对 AI 趋势的否定,而是机构在 AI 产业链内将仓位转向产能与盈利兑现更容易验证的环节。
美国7月CPI与核心CPI数据均符合预期,核心同比增速降至2021年3月以来最低,美股收盘涨跌不一,市场对9月加息概率预期下降。盘面上,资金从部分传统软件和大型科技股转向AI云算力、半导体、存储和光通信,NEBIUS、CoreWeave、超微电脑与Lumentum等个股大幅走高。与此同时,黄金、白银维持强势,油市在前期连续上涨后短暂回落,美国财政赤字与利息支出压力也继续受到关注。
SpaceX在首批约9.12亿股解禁后,股价连续两天累计上涨24.5%,表现超出市场预期。此前一天,SpaceX与特斯拉宣布投资168亿美元在得州建设Terafab芯片工厂,并推进与英伟达合作的Starmind太空数据中心计划。尽管Q2营收、调整后EBITDA和订单均超预期,市场仍在权衡后续持续到12月的解禁压力、183.7亿美元资本开支以及AI基础设施投入能否转化为长期利润增长。
8月9日,SpaceX股价连续两日大幅反弹,此前押注下跌的投资者承压。目前仍有超2.5亿股被卖空,约占可交易股票的16%,空头回补或进一步推升股价。期权市场成交创历史新高,看涨期权达130万份,显示资金正在重新涌入。不过高估值担忧尚未消除,投资者仍需等待AI、卫星互联网及航天业务兑现潜力。
摩根士丹利在 8 月 4 日研报中称,美国若限制新的中国数据中心组件进入市场,将利好非中国光模块供应链,其中 Coherent 被视为最大规模受益者,Lumentum 也可能因 EML 激光器供应持续紧张而间接受益。不过大摩同时指出,非中国厂商的产能、认证进度以及对中国 InP 衬底的依赖,都会限制份额在短期内快速转移。