美国通胀
2026-08-14 04:32:57美国通胀数据降温提振风险偏好,长期美债与无人机关税仍压市场
美国7月PPI同比从6月的5.5%降至4.7%,叠加此前温和CPI,推动标普500再创历史收盘新高,纳指与道指同步上涨。货币市场将9月维持利率不变的概率抬升至约65%,但30年期与10年期美债拍卖利率走高,显示长端仍在交易财政供给压力。行业层面,闪迪投资者日指引带动存储板块走强,Workday因收购磋商消息大涨,光通信与部分AI硬件股则出现回调。
1080
美国7月PPI同比从6月的5.5%降至4.7%,叠加此前温和CPI,推动标普500再创历史收盘新高,纳指与道指同步上涨。货币市场将9月维持利率不变的概率抬升至约65%,但30年期与10年期美债拍卖利率走高,显示长端仍在交易财政供给压力。行业层面,闪迪投资者日指引带动存储板块走强,Workday因收购磋商消息大涨,光通信与部分AI硬件股则出现回调。
Jim Cramer表示,AI数据中心概念股在经历数周调整后重新受到市场关注。他提到,Situational Awareness强制平仓带来的卖压正逐步消退,Intel、美超微、Lumentum、Nebius、CoreWeave和Nvidia等公司陆续释放积极信号。报道还提到,美国CPI走势温和,利率压力缓解,也为AI基础设施相关成长股提供了支撑,台湾服务器、散热和光通信供应链个股则已率先反弹。
PANews在8月11日晚举办一场关于AI投资下半场的Twitter Space,围绕近期AI与算力股回调、主线是否从“卖铲人”转向“AI应用者”、半导体硬件周期、电力与能源重估、中国开源模型机会,以及资本开支与利率的关系展开讨论。多位嘉宾认为,这轮调整更像是情绪溢价与杠杆出清,而非基本面恶化;云厂商资本开支仍在增加,市场关注点正逐步转向应用变现能力和电力等底层基础设施。
ChainCatcher 发布的分析文章指出,Polymarket 将事件结果转化为实时概率价格,可帮助交易者观察市场正在为哪些情景定价。文章围绕 CPI、非农、FOMC、监管政策和大型公司财报等事件,梳理了事件概率、市场预期与利率、盈利和风险偏好之间的传导关系,并提出用美债收益率、美元、VIX 和期权市场与 Polymarket 进行交叉验证,以识别定价偏差。
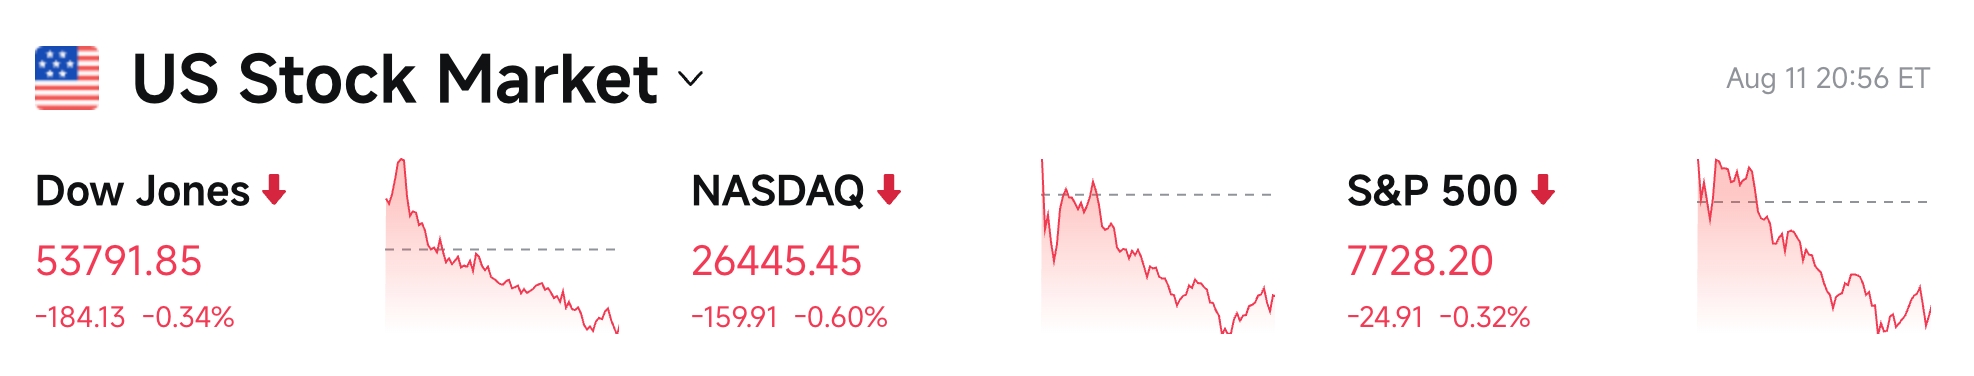
美国7月CPI公布前,华尔街交易转向谨慎,三大指数连续第二个交易日收跌,道指、标普500和纳指分别下跌0.34%、0.32%和0.6%。霍尔木兹海峡僵局与美联储官员偏鹰表态支撑油价并抬升通胀担忧,市场对9月加息与按兵不动的押注接近五五开。与此同时,CoreWeave、Lumentum和超微电脑的业绩与指引带动AI算力、光通信和半导体板块走强,科技巨头内部走势明显分化。
美银证券在美国 CPI 公布前提示债市技术性风险仍在升温。报告称,趋势跟踪型 CTA 在非农数据意外疲软后,依旧维持较高的美国国债期货空头,10 年期美债期货当前约为 108.72,短线空头回补触发位约在 109.41,更高触发位在 110.21 附近。若 CPI 弱于预期,CTA 可能被迫回补空头并放大债市反弹;若数据偏强,空头仓位或继续留在场内。
美联储官员再度释放鹰派信号,市场把北京时间周三晚间公布的美国 7 月 CPI 视为 9 月利率路径的关键依据。与此同时,美伊围绕霍尔木兹海峡的僵局仍在持续,油价受地缘风险支撑。美股方面,英伟达在黄仁勋澄清融资计划后缓解部分担忧,但科技板块整体仍承压;加密市场则在风险偏好回落与 ETF 资金流出背景下维持震荡偏弱。
一名入职仅半年的26岁香港交易员,因在2026年1月9日至7月20日期间未经授权动用公司账户,以5000万港元保证金融资买入港股代号7709的南方东英SK海力士每日杠杆(2x)ETF,在韩国股市6月至7月连续熔断与杠杆踩踏中形成1.5亿港元巨亏。事件背后,是2026年上半年韩国股市围绕三星电子与SK海力士展开的极端行情:AI存储需求推动股价大涨,杠杆资金、指数结构集中与散户追涨共同放大了随后的急跌风险。