DRAM
2026-09-07 07:02:47TrendForce:2026年Q2 DRAM营收环比增59.5%,AI需求仍快于供给扩张
TrendForce集邦咨询最新研究显示,2026年第二季度DRAM产业营收达1547.3亿美元,环比增长59.5%,主要由AI服务器需求驱动HBM3e、LPDDR5X及高容量RDIMM出货增长。供给端因原厂库存低位、产能优先服务器市场,位元出货量仅小幅上升,AI需求扩张速度仍超过供给增速。
830
TrendForce集邦咨询最新研究显示,2026年第二季度DRAM产业营收达1547.3亿美元,环比增长59.5%,主要由AI服务器需求驱动HBM3e、LPDDR5X及高容量RDIMM出货增长。供给端因原厂库存低位、产能优先服务器市场,位元出货量仅小幅上升,AI需求扩张速度仍超过供给增速。
研究人士 Schulz_Research 表示,中国存储推进已从单一公司模式转向三家分工协作:CXMT 负责 DRAM 晶圆,YMTC 负责 NAND 并在新厂加入 DRAM,XMC 则负责两类产品堆叠。其指出,北京自去年 12 月下旬起实施的新规则要求新工厂设备采购中至少一半为国产设备。YMTC 武汉三期被称为首个通过该规则的先进存储项目,计划于今年晚些时候投产。
PA日报汇总多项加密与科技动态。OpenAI发布GPT-6 Astra,并称其可能接近实现AGI;英伟达以约130亿美元收购Hugging Face。加密市场方面,比特币现货ETF单日净流入7.31亿美元,Polymarket上线永续合约,Ethena费用开关提案获全票通过。监管与司法层面,AMC CEO批评Robinhood代币化股票计划,广州法院则就虚拟货币借贷纠纷作出判决。
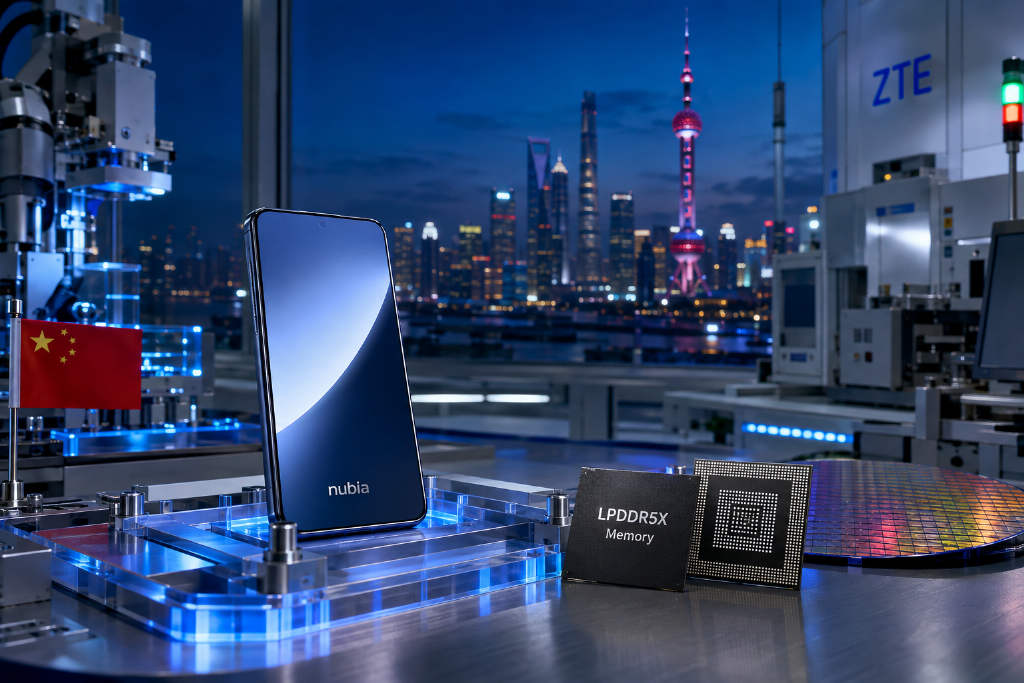
字节与中兴联合研发的努比亚NaviX Ultra手机将搭载长鑫最高速率10667Mbps的LPDDR5X内存,这是国产高速LPDDR5X内存芯片首次量产落地。该手机已完成入网备案,预计9月量产上市。
Citrini分析师Jukan表示,根据其消息来源,英伟达Rubin Ultra的HBM规格可能由12层HBM4E降至8层,OpenAI、Anthropic曾要求4层但被存储厂商拒绝。降规出于良率与成本压力,12层下内存成本或占物料成本约70%。软件优化让客户更重带宽而非容量,降层或提高良率并扩大HBM总需求,还会消耗更多DRAM晶圆产能。长期看,存储与逻辑融合是关键。
WuBlockchain发布的《白线日报》梳理了当天四项重点信息:Kevin Warsh在杰克逊霍尔年会讲话后,市场对9月加息的预期由约35%升至接近60%;长鑫存储宣布LPDDR6正式量产,由小米18 Fold首发搭载;源杰科技2026年上半年数据中心业务收入同比增长640.29%,成为收入主体;OpenAI计划于11月12日停止向Cursor提供直接模型服务,Anthropic则增加Claude支持。
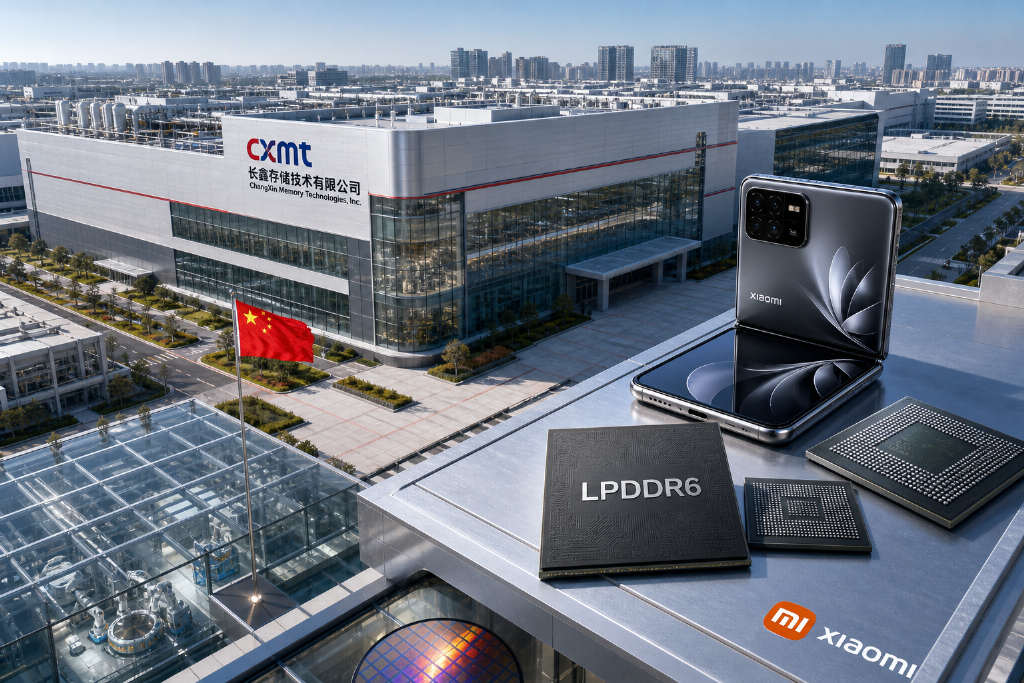
长鑫科技于 8 月 29 日宣布,自主研发的最新一代低功耗内存 LPDDR6 已实现量产,首批将用于小米 18 Fold 折叠旗舰手机。长鑫称,这是全球 LPDDR6 产品首次实现商用落地。根据其半年报,LPDDR6 峰值速率达到 12800Mbps,单颗芯片最高容量 16GB,性能较上一代 LPDDR5X 提升。
长鑫科技发布2026年半年度报告,上半年营收1503.10亿元,同比增长873.64%;归母净利润776.05亿元,较去年同期亏损23.32亿元大幅扭亏。公司是全球第四、中国第一的DRAM IDM厂商,已于7月27日登陆科创板,发行价8.66元/股,上市首日市值突破3.5万亿元。