以太坊
2026-09-10 06:22:08机构质押升温之下,Lido 为何在以太坊增量市场掉队
Lido 上半年仅拿下以太坊质押净新增总量的 5.7%,市场份额从 23.93% 降至 21.18%。报告显示,机构资金在质押市场中的占比从 25.9% 升至 35.3%,但相当一部分流向了 Lido 覆盖不到或暂未带来协议收费的产品。与此同时,Lido DAO 的自动化回购机制 NEST 在 9 月 9 日未触发资金分配,原因是可用于回购的预算仍为负值。
940

Lido 上半年仅拿下以太坊质押净新增总量的 5.7%,市场份额从 23.93% 降至 21.18%。报告显示,机构资金在质押市场中的占比从 25.9% 升至 35.3%,但相当一部分流向了 Lido 覆盖不到或暂未带来协议收费的产品。与此同时,Lido DAO 的自动化回购机制 NEST 在 9 月 9 日未触发资金分配,原因是可用于回购的预算仍为负值。
Galaxy 研究显示,2026 年第二季度加密抵押借贷总规模环比减少 113.3 亿美元,降至 561.6 亿美元,较 2025 年第三季度峰值回落 40.13%。DeFi 借贷连续第三个季度收缩,跌幅大于 CeFi,令 CeFi 未偿贷款规模自 2023 年第三季度以来首次高于 DeFi。同期期货未平仓合约仅小幅回落至 1032 亿美元,BTC 与 ETH 内部分化明显;截至 7 月末,期货 OI 已回升至约 1140 亿美元。
Gate Launchpool 首发项目 DOS 的质押挖矿正在进行,USDT 池质押超 1.18 亿 USDT,预估 APR 7.26%;GUSD 池综合预估年化约 11.11%,两大池累计超 1.99 亿美元。活动总奖励 141 万 DOS,持续至 8 月 24 日。GUSD 累计申购 2.56 亿美元创历史新高。

Castle Labs在一份长文中梳理了比特币链上金融生态现状:约 2005 万枚活跃供应中的 31.1 万枚 BTC 能获得收益,占比约 1.5%。文章将中心化借贷、EVM 与 Solana 上的 BTC DeFi、Babylon 与 Stacks 等 BTC L2 和质押协议放在同一框架下比较,并逐项拆解托管、桥接、签名者、多签、智能合约和削减风险。文中还以 Stacks 为案例,介绍其 sBTC 桥、Nakamoto 升级、PoX-5 提案、stBTC 设计,以及 Zest、Bitflow、Hermetica 等应用如何围绕 BTC 原生金融展开。
Gate Launchpool 新一期 SNDKG 质押规模持续增长:ETH 池 25,677.34 ETH(APR 3.45%),BTC 池 1,443.01 BTC(APR 1.23%),GT 池 1,174,131.24 GT(APR 4.13%)。同期开放 SPCX 质押池,GUSD 池超 8,000 万,综合年化最高 8.21%;USDT 池近 9,200 万,APR 5.59%。

Blockworks研究员 Carlos 对 2020 年 1 月以来首次月末流通市值突破 5000 万美元的 2114 个代币进行统计后发现,截至 2026 年 6 月,仅 4.1% 的代币在各自统计窗口跑赢比特币;若观察期不少于 24 个月,这一比例降至 1.7%。样本代币收益中位数亏损 97%,73% 最终出现至少 90% 回撤。报告还指出,2022 年后高动量与高波动率反而对应更差后续表现,长期跑赢比特币的样本则明显集中在具备手续费收入与回购销毁机制的交易所代币。
TechFlowPost刊文称,2025—26 周期的比特币回撤幅度小于 2018 年和 2022 年,但链上指标仍显示市场处于痛苦区间。作者提出一套熊市执行框架:将基础仓位放在稳定币获取 5%—10% APY,配合定投和累积器分批入场,并用多元化收益策略替代单一玩法。同时,文章强调远离高杠杆、持续跟踪 MVRV、亏损供应量和 ETF 资金流,在信号收敛后再加快部署。
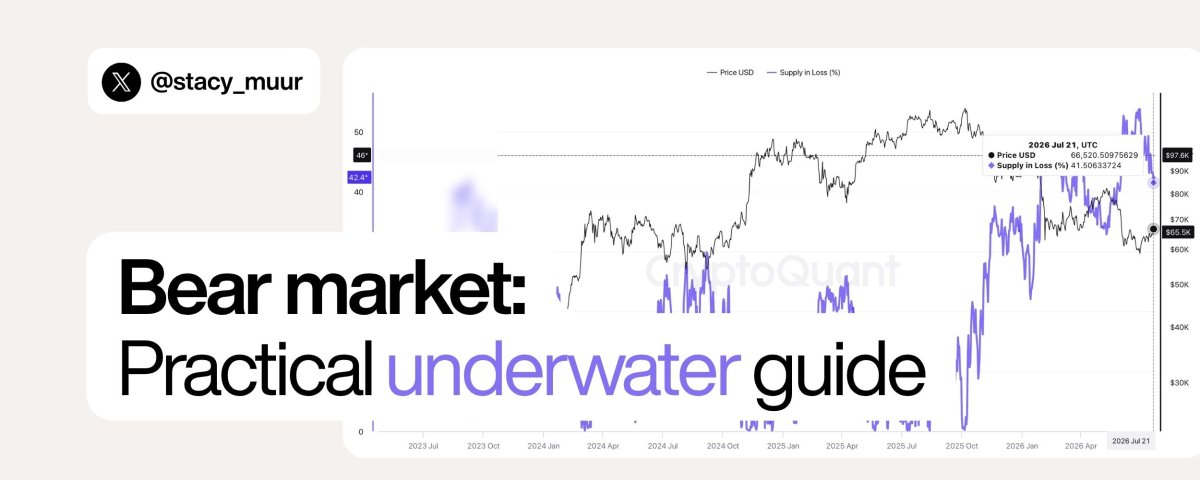
MarsBit刊发的一篇市场分析文章提出,2025–26 周期与 2018 年、2022 年不同,本轮比特币自约 12.48 万美元回落至 5.8115 万美元,回撤 53.43%,结构性风险低于 2022 年,但投降阶段仍可能带来机会与风险。文章建议将部分仓位放在稳定币和低周期风险收益策略中,通过定投、累积器和链上信号管理部署节奏,同时严格限制杠杆暴露。