三星
2026-09-09 12:35:13三星德州泰勒厂 2 纳米产能开工前订满,客户包括特斯拉与博通
三星位于美国得州泰勒的晶圆厂,在 2 纳米产能正式运转前已完成客户认列。BusinessKorea 9 月 8 日报道称,该厂以每月 5 万片晶圆为基准的产能已被订满,试产最快将在 9 月底启动,量产时间落在 2027 年。已知客户包括特斯拉、博通和 Arm,三星 2 纳米良率也已从年初约 60% 提升至 80% 区间。
50
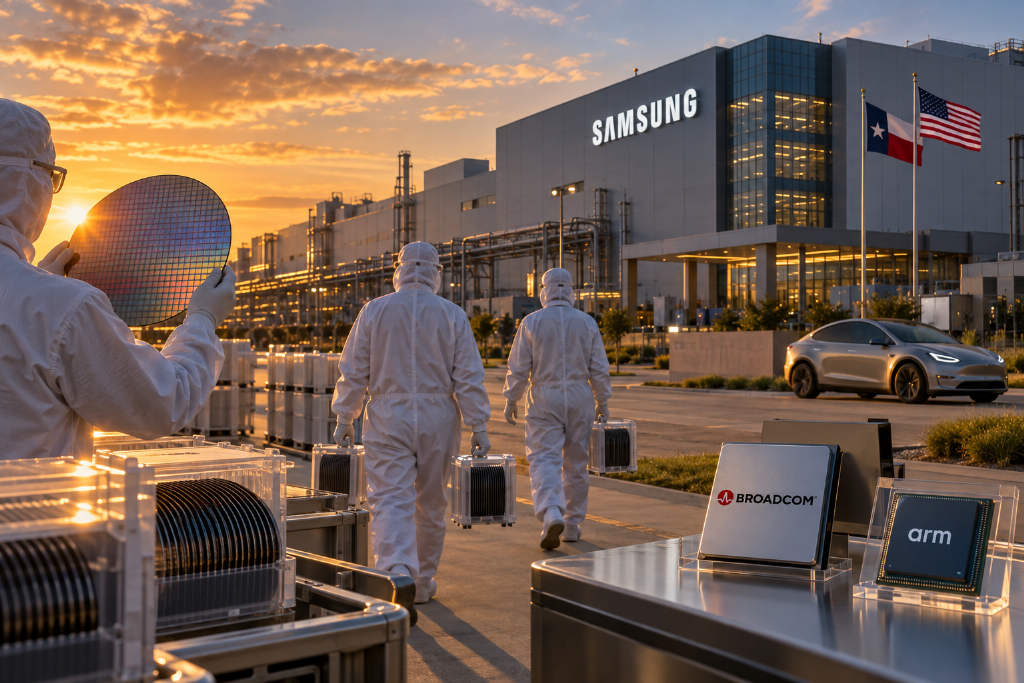
三星位于美国得州泰勒的晶圆厂,在 2 纳米产能正式运转前已完成客户认列。BusinessKorea 9 月 8 日报道称,该厂以每月 5 万片晶圆为基准的产能已被订满,试产最快将在 9 月底启动,量产时间落在 2027 年。已知客户包括特斯拉、博通和 Arm,三星 2 纳米良率也已从年初约 60% 提升至 80% 区间。
被称为「白毛股神」的 Serenity 点名台股晶豪科,认为这家长期布局低密度 DRAM、SLC NAND 与 NOR Flash 的存储厂商,可能复制 SanDisk 先前受益于存储涨价的强势表现。其核心判断是,旧型存储芯片对终端产品成本影响有限,但 ASP 上升对上游供应商利润弹性很大。TrendForce 数据也显示,DDR2、SLC NAND 与 NOR Flash 均处于涨价周期,而晶豪科当前产能只能满足约六至七成客户需求。
DigiTimes援引供应链消息称,Intel计划自10月5日起上调CPU官方售价,涨幅最高或达10%,这将是其自2025年底以来第三轮调价。消息还称,面向工控、IoT与嵌入式系统的入门级“Small Core”产品线可能停产,给高通和联发科切入相关市场留下空间。Intel官方目前尚未公布正式涨价幅度与生效日期。
韩国 KB 证券 7 日发布报告称,三星电子与 SK 海力士的内存库存已降至不足 10 天。报告将 AI 基础设施投资扩张列为核心驱动,并预计 2027 年供应环境可能异常紧绷。KB 证券还提到,AI 服务器对 HBM、DDR5 和企业级 SSD 的同步需求,正在压缩传统产能分配;其估算显示,明年 DRAM 与 NAND 位元需求将超过供给 10 个百分点以上。

过去 24 小时,加密市场与科技、监管、链上安全消息密集出现。韩国券商称三星电子和 SK 海力士内存库存已不足 10 天,亨特·拜登拟在 Base 推出 Meme 币 LAPTOP;比特币在油价走高背景下跌近 1% 至 79,700 美元,现货 ETF 则继续录得净流入。与此同时,Liquid Network、Coldcard、Rocket 等事件推动市场把注意力重新放回基础设施安全与资金流向。
KB Securities 警告三星电子和 SK 海力士存储库存已降至不足 10 天供应,明年可用供应将明显不足。HBM4 过渡导致晶圆需求三倍,传统 DRAM 产能被挤压。预计明年 DRAM 和 NAND 需求超供应 10 个百分点,存储半导体占 AI 投资 57%,TrendForce 甚至估计达 68%。三星股价跌 28%,SK 海力士跌近 40%。
韩国央行表示,得益于三星电子和SK海力士积极扩建国内生产设施,韩国在存储芯片产能方面的领先优势预计将进一步扩大。预计到2028年投产的新芯片工厂将使韩国每月晶圆产能增加约60万片。
Citrini分析师Jukan表示,根据其消息来源,英伟达Rubin Ultra的HBM规格可能由12层HBM4E降至8层,OpenAI、Anthropic曾要求4层但被存储厂商拒绝。降规出于良率与成本压力,12层下内存成本或占物料成本约70%。软件优化让客户更重带宽而非容量,降层或提高良率并扩大HBM总需求,还会消耗更多DRAM晶圆产能。长期看,存储与逻辑融合是关键。