香港广发证券:AI 科技股修正近尾声,资金从内存转向 CPO 光学
香港广发证券在 8 月科技股月报中表示,7 月 AI 相关股票的修正已接近尾声,费城半导体指数预估市盈率回落至 27 倍后,估值压力已有所释放。报告新增 AMD、鸿海和 Lumentum 为首选标的,移除联电、联发科和 ASML,并称供应链资金正从内存元件转向光学互连,NPO 与 CPO 方向在第四季度可能带来超出市场预期的表现。报告还维持对美国云服务供应商资本开支的乐观看法,同时提示手机市场疲弱与 NAND 供给过剩等风险。

香港广发证券在 8 月科技股月报中表示,7 月 AI 相关股票的修正已接近尾声,费城半导体指数预估市盈率回落至 27 倍后,估值压力已有所释放。报告新增 AMD、鸿海和 Lumentum 为首选标的,移除联电、联发科和 ASML,并称供应链资金正从内存元件转向光学互连,NPO 与 CPO 方向在第四季度可能带来超出市场预期的表现。报告还维持对美国云服务供应商资本开支的乐观看法,同时提示手机市场疲弱与 NAND 供给过剩等风险。

台积电先进封装副总裁何军 11 日表示,5.5 倍光罩尺寸 CoWoS 已正式量产,产品良率稳定超过 98%,部分超过 99%。他还称,台积电计划在 2029 年把 CoWoS 推进到 14 倍光罩尺寸,SoIC 键合节距缩至 4.5 微米;在 AI 封装供应链中,ABF 载板将成为继内存之后的关键瓶颈,多源采购也难完全化解问题。

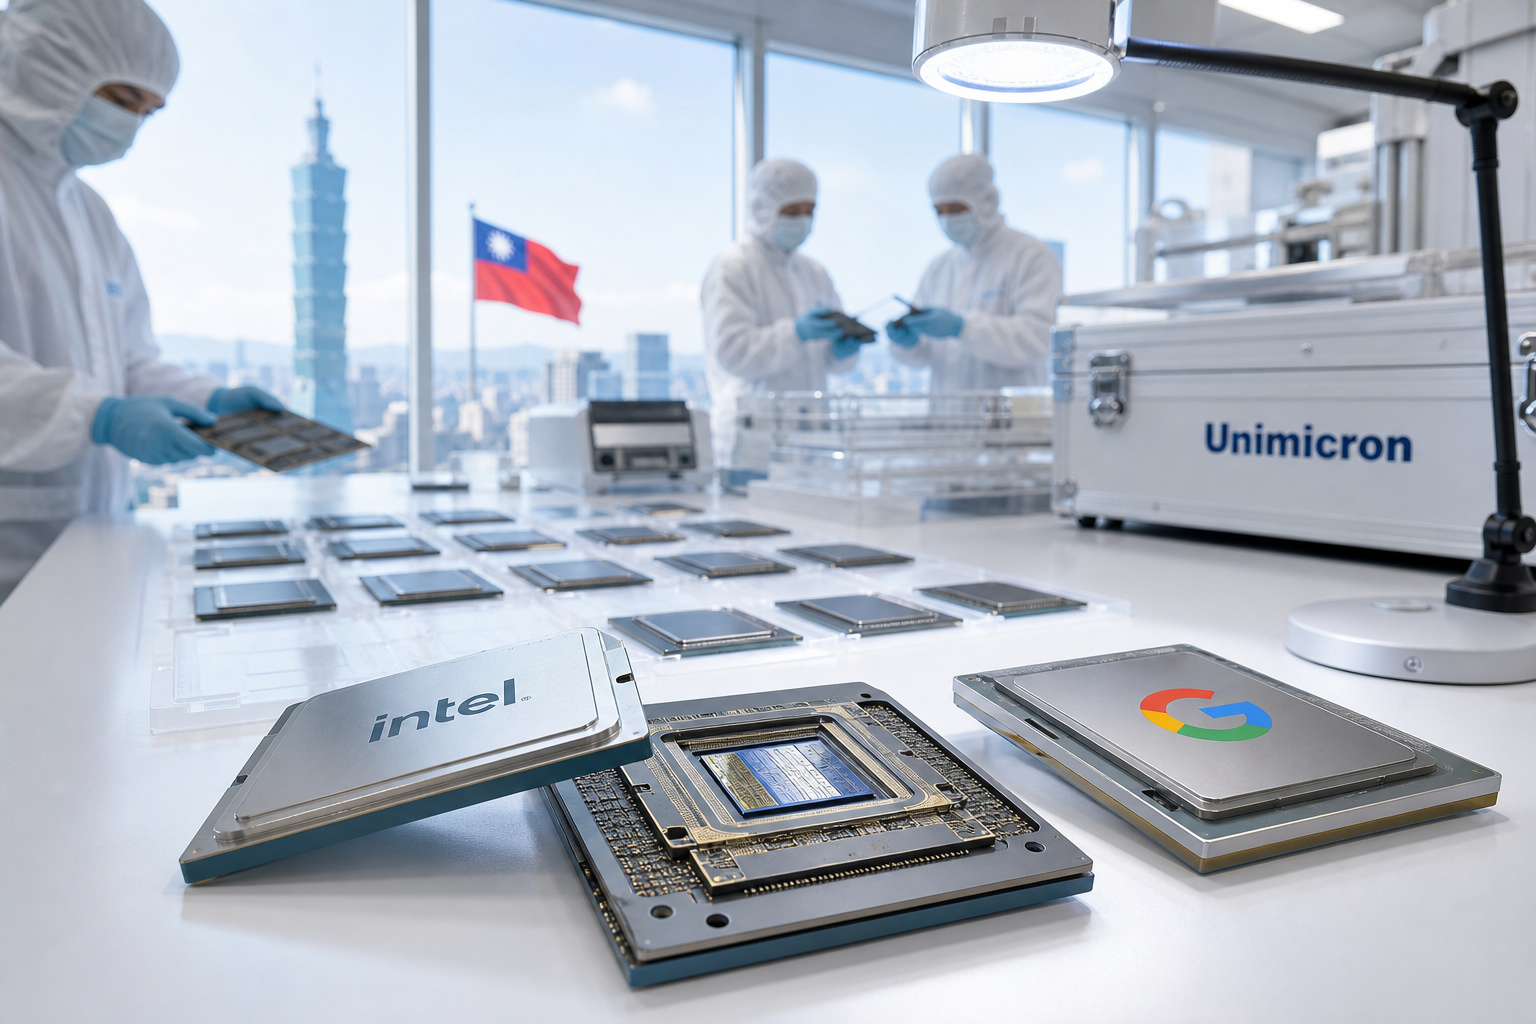
据台湾媒体报道,英特尔下一代先进封装技术EMIB-T面临严峻良率挑战。欣兴电子在财报电话会上表示该技术尚未成熟,三家供应商2027年底首批量产良率目标仅为50%。谷歌第九代TPU已确定2028年量产采用EMIB-T,联发科负责协同设计。欣兴称英特尔已提供利润保证机制,但量产目标能否达成仍存不确定性。

Citrini 分析师 Jukan 表示,韩国 PCB 与封装基板厂商在 Q2 交出强劲成绩,Q3 盈利预期还在改善。大德电子、Simmtech 和 TLB 的营收与营业利润均实现同比增长。Jukan 认为,AI 服务器相关封装基板、存储模块 PCB 以及服务器 DDR5 和企业级 SSD 用 PCB,仍是当前核心支撑;同时,SOCAMM 需求升温,以及部分 BT 载板订单可能流向韩国厂商,也被视为后续增量来源。

亚马逊于 7 月 30 日公布 2026 年第二季财报,营收 2006.06 亿美元,同比增长 20%;AWS 营收 422.3 亿美元,同比增长 36.7%,为近 18 季最快增速。财报同时显示,EPS 跃升至 5.75 美元,主要受对 Anthropic 投资评估收益带动。过去 12 个月自由现金流转为负 76 亿美元,全年资本支出则上修至 2200 亿美元,新增投入几乎全部指向 AI 基础设施。

英特尔公布 2026 年第二季度业绩,营收、调整后 EPS 和毛利率均明显高于市场预期,数据中心与 AI 业务同比增长 59%,客户端业务也超出预期。公司将 2026 年资本开支指引从 180 亿美元上调至超过 200 亿美元,并预计 2027 年继续增加投入。与此同时,Intel Foundry 仍录得 20.9 亿美元经营亏损,外部代工收入占比仍低。

AI带动高带宽内存需求急升,美光市值一度超过Meta与特斯拉。华尔街将其视为“下一个 Nvidia”,但市场仍在观察这轮内存景气能维持多久。

台湾股市 7 月 17 日收盘大跌 2,953.71 点,创史上最大单日收盘跌点,台积电同步重挫 180 元。报道提到,台积电前一日虽公布创新高的二季度营收与每股收益,但市场将其上调 2026 年资本支出及利润率指引变化,解读为 AI 资本开支承压信号。与此同时,韩国与美国半导体股走弱拖累亚洲市场,而比特币截至发稿报约 6.3 万美元,24 小时跌约 2.1%,同期表现相对坚挺。