OpenAI
2026-08-25 16:14:28分析称 OpenAI Jalapeño 扩产或受三星 HBM4 供应掣肘
Citrini 分析师 Jukan 表示,OpenAI 自研 AI 芯片「Jalapeño」在扩展规模上可能难以达到英伟达 Rubin 平台的水平。其判断依据是,若 HBM4 高带宽内存完全依赖三星供应,产能爬坡会存在上限。Jukan 还称,OpenAI 若想继续扩大部署规模,可能需要放宽 HBM4 传输速度等规格要求,以便引入其他供应商产品,缓解供应链限制。
360
Citrini 分析师 Jukan 表示,OpenAI 自研 AI 芯片「Jalapeño」在扩展规模上可能难以达到英伟达 Rubin 平台的水平。其判断依据是,若 HBM4 高带宽内存完全依赖三星供应,产能爬坡会存在上限。Jukan 还称,OpenAI 若想继续扩大部署规模,可能需要放宽 HBM4 传输速度等规格要求,以便引入其他供应商产品,缓解供应链限制。
OpenRouter 数据显示,截至 8 月 10 日,Agent 类 token 用量已从约 0.51 万亿升至 7.3 万亿,同期人类用量升至 1.4 万亿,智能体达到人类的 5.2 倍。平台依据 API key 的 7 项行为信号区分 Agentic、Mixed 和 Human 流量。文中还提到,智能体请求中近 70% 的 token 来自缓存提示,单价下降未能抵消总用量飙升带来的成本压力。
美股周一走势分化,道指小幅上涨,标普500和纳指回落,AI硬件与半导体板块承压最明显。美国对伊朗相关经济活动发出更强制裁威胁后,油价回落,但高盛提醒霍尔木兹风险若持续,欧洲天然气价格和库存压力可能加剧。与此同时,围绕美债回购的讨论升温,华尔街多家机构认为回购难以解决长期利率、赤字与通胀问题。英伟达连续第七个交易日下跌,存储、光通信和电动车链同步走弱,大型科技平台股表现相对稳健。
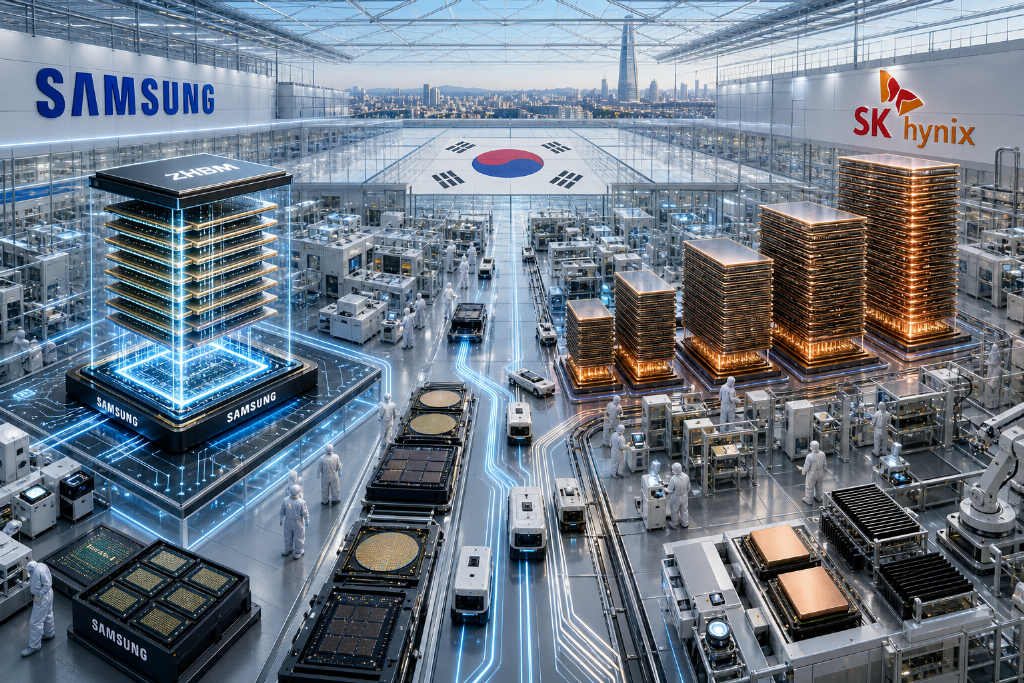
Hot Chips大会上,三星与SK海力士都把HBM竞争重心指向系统协同设计,但路线明显分化。三星提出三阶段路线图,试图把基础芯片从被动通道变成主动计算部分,并以zHBM为终点;SK海力士则围绕12层、16层及更高堆叠推进量产、验证与混合键合研发,同时用iHBM处理热点与热阻问题。美光则把焦点放在AI“内存墙”扩大、HBM封装复杂度和可靠性成本上。
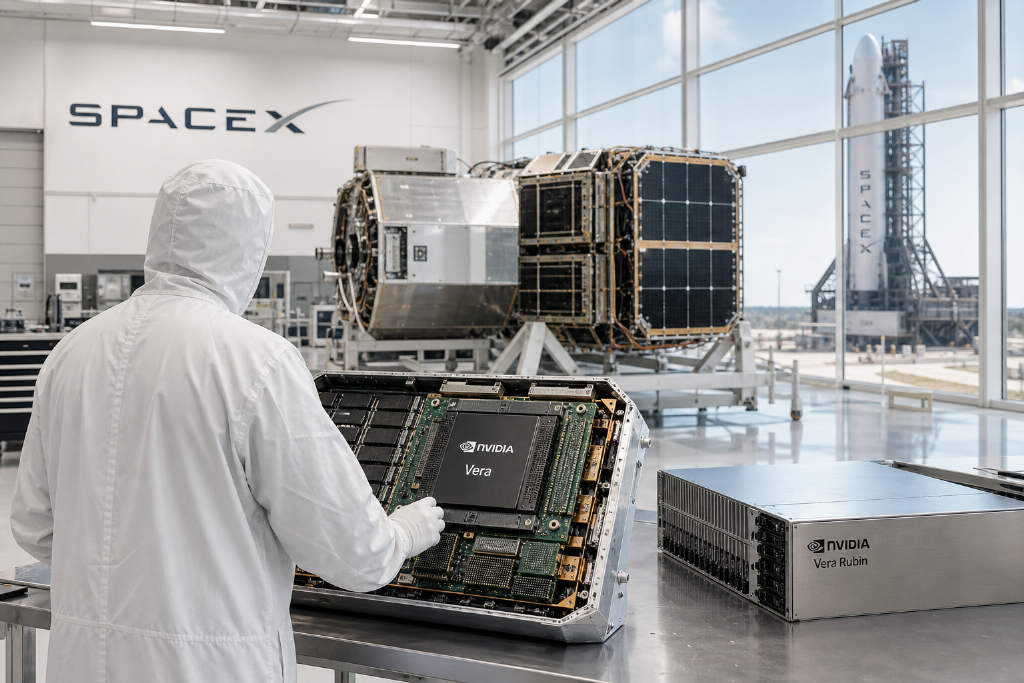
英伟达称,SpaceXAI将部署Vera CPU以加速下一代代理式AI应用。Vera采用88个Olympus核心、空间多线程技术和LPDDR5X高带宽内存,带宽达1.2TB/s。SpaceXAI总裁Mike Nicolls表示,这有助于支撑大规模任务编排、代码执行与数据处理。双方还计划把Vera Rubin平台扩展到星载计算。
a16z最新一期“Charts of the Week”显示,美国公开市场与就业结构正出现从软件叙事转向实体资产的变化。ETF热门主题已从清洁能源、医疗转向AI、核能、太空、国防与基建;资料中心建设在部分州占到私人非住宅建筑支出的高比例,并为蓝领岗位提供最高约50%的薪资溢价;与此同时,AI Agent的token消耗已接近人类的5倍,并开始挤压Zapier等传统自动化工具的流量。
a16z 最新一周图表把美国经济中的几条新变化放到了一起:ETF 净流入正走向史上最强年份,2026 年最热门主题已从清洁能源和医疗转向 AI、核能、太空、国防与基建;数据中心建设正显著拉动州内非住宅支出,并给技术工种带来更高薪酬;Uber 自 2024 年以来平均和中位票价上涨约 20%,社交电商成为增长最快的零工类别;AI Agent 仍处早期,但 token 消耗已接近人类的 5 倍,也开始冲击传统自动化工具。
高盛在最新“芯片法案”年度报告中称,截至2026年6月,中国半导体IC数量自给率已升至70%,但价值自给率缺口仍大,核心瓶颈仍在光刻设备。报告将2030年中国半导体资本开支预测上调至820亿美元,并首次覆盖长鑫存储,给予买入评级和129元目标价。高盛还测算,到2030年中国AI芯片市场规模在基准情景下可达6780亿美元,DRAM市场到2028年或达2570亿美元。