美债
2026-08-19 08:21:44160亿美元20年期美债拍卖与美联储纪要同夜来袭
美国市场将在北京时间8月20日凌晨同时迎来两项关键事件:160亿美元20年期美债拍卖和美联储7月会议纪要。市场关注点分别落在长端利率与短端政策预期上。若拍卖需求偏弱、纪要偏鹰派,收益率曲线可能整体上移,压力或传导至科技股、新兴市场及高杠杆交易。当前美国及全球长端收益率已处于多年高位。
580
美国市场将在北京时间8月20日凌晨同时迎来两项关键事件:160亿美元20年期美债拍卖和美联储7月会议纪要。市场关注点分别落在长端利率与短端政策预期上。若拍卖需求偏弱、纪要偏鹰派,收益率曲线可能整体上移,压力或传导至科技股、新兴市场及高杠杆交易。当前美国及全球长端收益率已处于多年高位。
Stratechery 创办人 Ben Thompson 在近期访谈中表示,英伟达看似强势的利润结构背后,存在通过投资新型云服务商并提供约 25% 资金担保来维持 GPU 出货的做法,这本质上等同于变相降价与风险转移。他还指出,美国近两年电力供给改善,反而削弱了英伟达依赖能效优势建立的竞争壁垒,也让亚马逊 Trainium、Google TPU 等超大规模云厂商获得更多追赶时间。对于 AI 泡沫争议,Thompson 认为即便后续出现供过于求,围绕算力建设的大规模电力基础设施仍可能成为长期留下的资产。
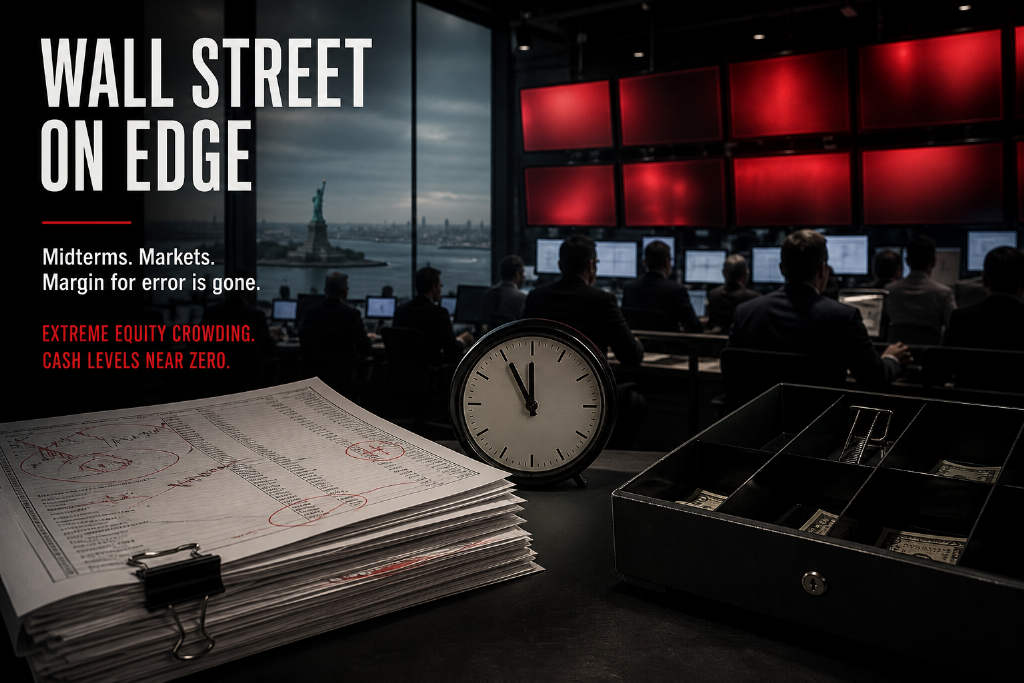
美银最新全球基金经理调查显示,全球基金经理对股票的配置升至近五年高位,净 56% 受访者超配股票,现金仓位降至 3.5%。美银首席投资策略师迈克尔·哈特内特称,市场当前押注高度一致。与此同时,BTIG 首席市场技术策略师乔纳森·克林斯基提醒,8 月 18 日至 10 月 11 日通常是美国中期选举年份中较艰难的市场阶段,投资者可考虑降低风险敞口或对冲。
谷歌在 8 月 6 日宣布 AI 组织调整:Demis Hassabis 卸任 Google DeepMind CEO,转任 Alphabet 主席兼首席科学家;Jeff Dean 离开谷歌并创业,谷歌参与其种子轮投资;Koray Kavukcuoglu 升任高级副总裁并直接向 Sundar Pichai 汇报,全面接管 Gemini 业务。文章围绕 DeepMind 与 Google Brain 长达十年的内部路线分歧、2023 年合并后的权力重组,以及此次调整对谷歌 AI 管理结构的含义展开梳理。
8 月 4 日,标普 500 收于 7,736.52 点,再创历史新高,道指也首次收盘站上 54,000 点,但纳斯达克仍较 6 月纪录低约 2%,英伟达较高点回落约 20%。这篇报道围绕标普 500 的市值加权结构、近两个月板块轮动、等权重指数跑赢现象与前十大权重股集中风险展开,解释为何指数创新高与部分科技股仍在回撤可以同时成立。
Bitunix分析师称,当前全球风险资产走强,核心驱动已从企业财报和AI题材,转向市场对政策信用与执行力的重新定价。AI资本开支仍是增长主线,能源、汇率和供应链政策也在同步影响资产定价。其认为,若通胀回升、美联储继续收紧,或霍尔木兹海峡谈判受阻,高估值科技股与高杠杆策略将面临更大波动。
8月4日至5日,加密市场消息密集出现。SpaceX披露二季度营收78亿美元,持有的18,712枚比特币因币价下跌出现约5.4亿美元账面浮亏;Coldcard继续敦促用户迁移资金,Galaxy称攻击者至少15人;韩国交易所同步上线QUID,机构质押、RWA、BIP-110与多起链上大额交易也在推进。
本周已披露财报的 6 家美国科技巨头市值合计变动接近 2 万亿美元。Alphabet、亚马逊和微软合计增加近 1.5 万亿美元,苹果、Meta 和特斯拉则出现回落。市场当前聚焦云业务增长与 AI 资本支出回报,微软与 Meta 财报后的股价表现分化明显,亚马逊则因 AWS 增速创 2021 年以来最快而大涨。