AI基建
2026-08-21 11:53:08AI 基建主线转向融资扩张、ASIC 竞争与存储利润兑现
WuBlockchain《白线日报》称,AI 基建主线正在从科技公司自有现金流投入,转向外部融资、定制 ASIC 扩张和存储厂商利润兑现。Broadcom 洽谈超过 600 亿美元债务融资,Google 则加深与 Marvell 的定制 AI 芯片合作。与此同时,美光追加 100 亿美元建设 AI 内存研发中心,三星电子与 SK 海力士也把 AI 内存需求转化为更高股东回报。
530
WuBlockchain《白线日报》称,AI 基建主线正在从科技公司自有现金流投入,转向外部融资、定制 ASIC 扩张和存储厂商利润兑现。Broadcom 洽谈超过 600 亿美元债务融资,Google 则加深与 Marvell 的定制 AI 芯片合作。与此同时,美光追加 100 亿美元建设 AI 内存研发中心,三星电子与 SK 海力士也把 AI 内存需求转化为更高股东回报。
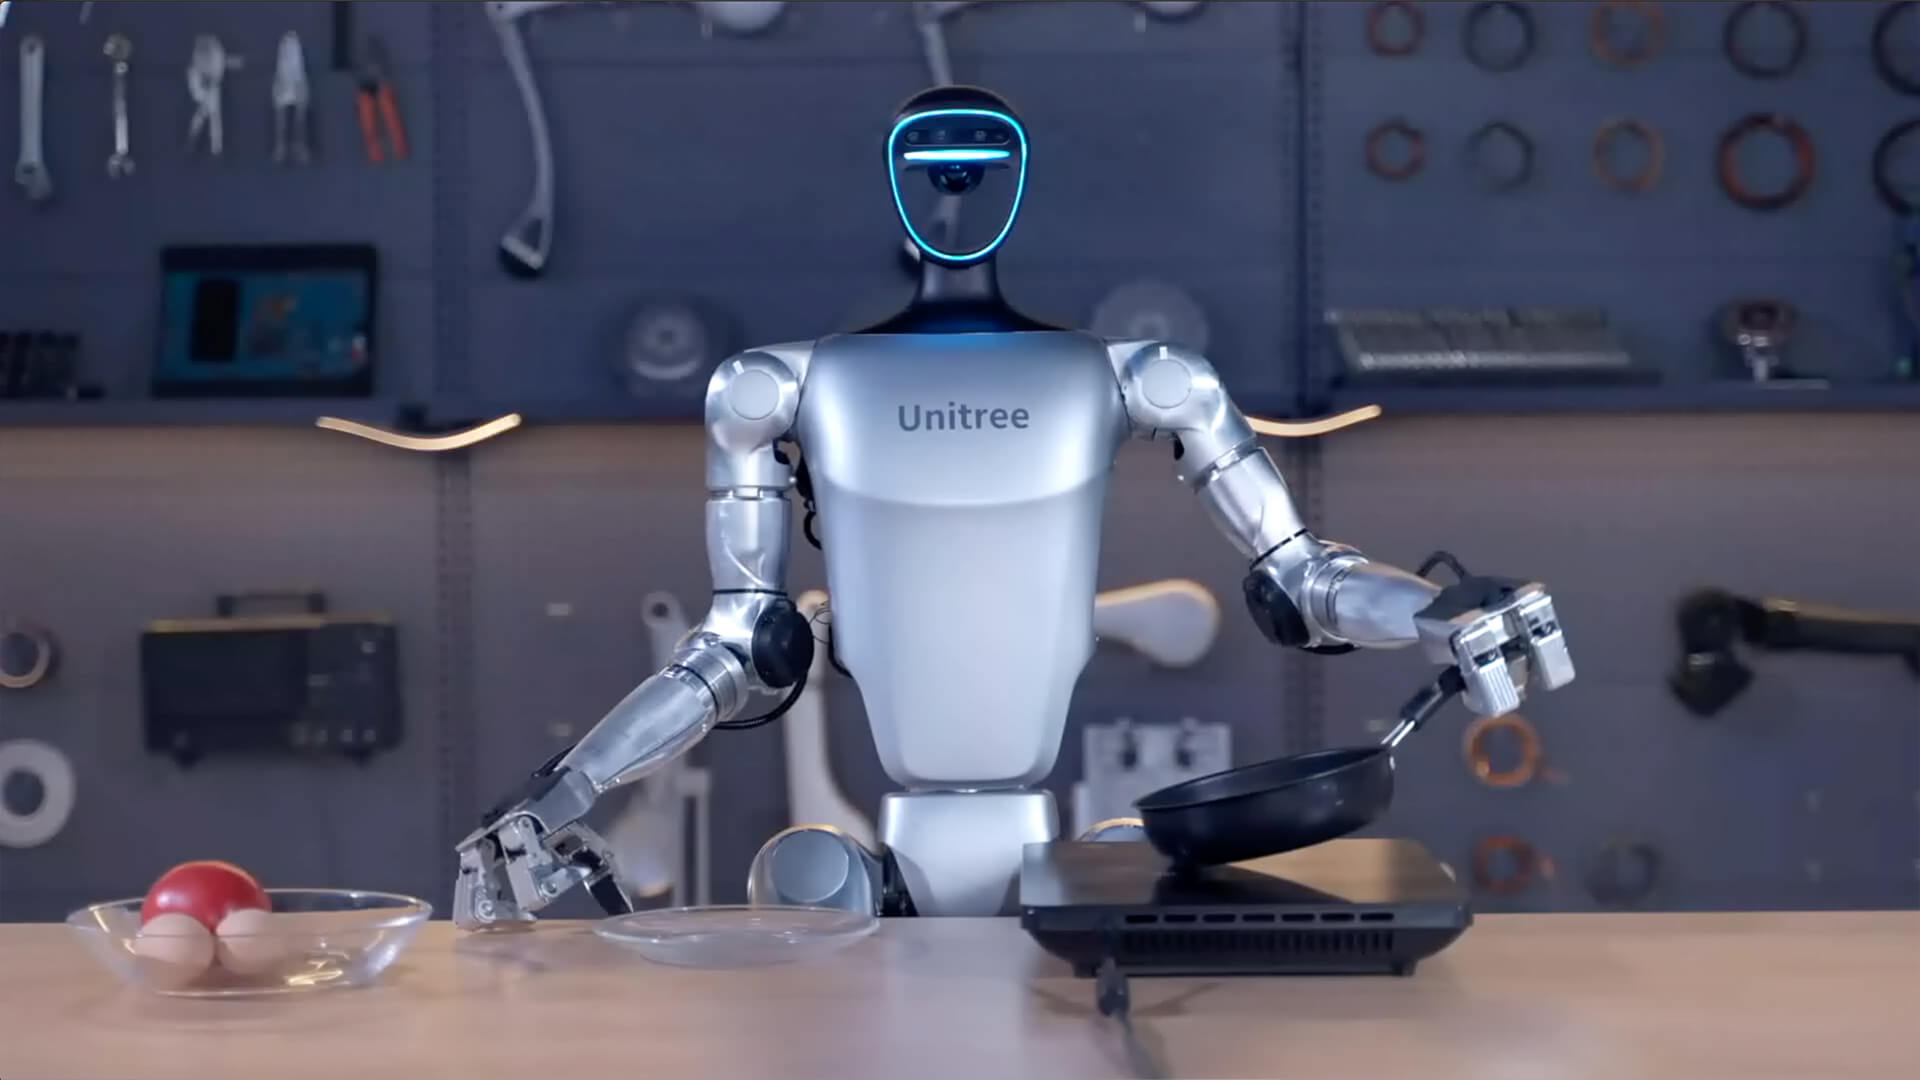
宇树科技 8 月 19 日在上交所科创板上市,开盘价 1100 元,较 150.80 元发行价上涨 629.44%,盘中市值一度达到 4450 亿元。公司上市初期流通盘占比仅 7.44%,网上中签率 0.0181%,稀缺流通与高关注度共同推高股价。招股书及路演信息显示,王兴兴合计持股约 31%,DeepSeek、腾讯、社保基金等机构参与配售,市场也将其与 Figure AI、波士顿动力、特斯拉 Optimus 等海内外机器人公司放在同一坐标系中观察。
WhiteLine Daily指出,本轮财报继续确认光互连需求维持强势,800G已进入放量阶段,1.6T开始爬坡。AAOI称若产能更高即可卖出更多产品,需求至少到2027年中仍可能高于产能;MACOM则提到InP DFB激光器出现短缺。市场接下来更关注扩产能否按计划兑现,以及良率、价格和毛利率能否在放量过程中守住。
宇树科技将于 8 月 6 日确定 IPO 发行价。按约 42 亿元募资目标和 4,044.64 万股发行规模推算,隐含参考价约为每股 104 元,对应发行后基础估值约 420 亿元。公司 2025 年营收 17.08 亿元、扣非净利润 6.001 亿元,但 2026 年上半年增速放缓、利润承压。长鑫存储首日 466%涨幅、仅 10%流通盘,以及 Figure AI 与优必选之间的估值分化,都让宇树上市后的价格发现备受关注。
JZL Capital 在 7 月 27 日至 8 月 2 日周报中表示,7 月 FOMC 以 9 比 3 维持利率在 3.50%-3.75%,三名委员主张加息,显示政策分歧扩大。美国 6 月 PCE 回落主要受能源价格拖动,核心服务通胀韧性仍待观察。全球股市中,中美科技板块继续分化,市场定价更看重云收入、利润兑现与现金流。加密市场方面,BTC 本周自 65,400 美元回落至 63,114 美元附近,美国现货 BTC ETF 全周净流出约 6,150 万美元,成为价格承压的重要变量。
7 月以来,美股半导体板块波动显著加大,RockFlow 认为这轮调整不宜简单等同于 AI 泡沫破裂。报告指出,AI 需求并未消失,但市场对相关资产的定价方式已从为远期想象买单,转向要求更清晰的业绩与回报验证。文中将 AI 半导体持仓分为收税型资产、卖铲型龙头、周期弹性资产和纯叙事资产四类,并提示投资者重新检视买入逻辑、估值压力与商业兑现能力。
链上数据显示,长期持有者30天内增持约31.6万枚BTC,持仓总量升至1526万枚。与此同时,交易者平均已实现利润率达到17%,分析师称这一状态与2022年大跌前相似。
链上数据显示,以太坊小额投资者买入力度明显升温,但SOPR长期贴近1、NUPL仍未触及历史极低区间。分析人士称,若需求增加却难以推高价格,市场另一侧可能存在较重抛压。