长鑫存储
2026-08-26 00:26:53长鑫存储与长江存储扩产,苹果导入中系存储供应链受关注
据 DIGITIMES 报道,长鑫存储与长江存储持续扩张,苹果近期正积极寻求导入两家中国存储厂商进入供应链。两家公司一方面借苹果验证中国 DRAM 与 NAND Flash 品质,另一方面也通过第三方组装向北美 neocloud 和企业级市场出货。报道还提到,长鑫科技已完成 295 亿元融资,长江存储拟 IPO 募资约 330 亿元,并计划加快新厂投产。
1050
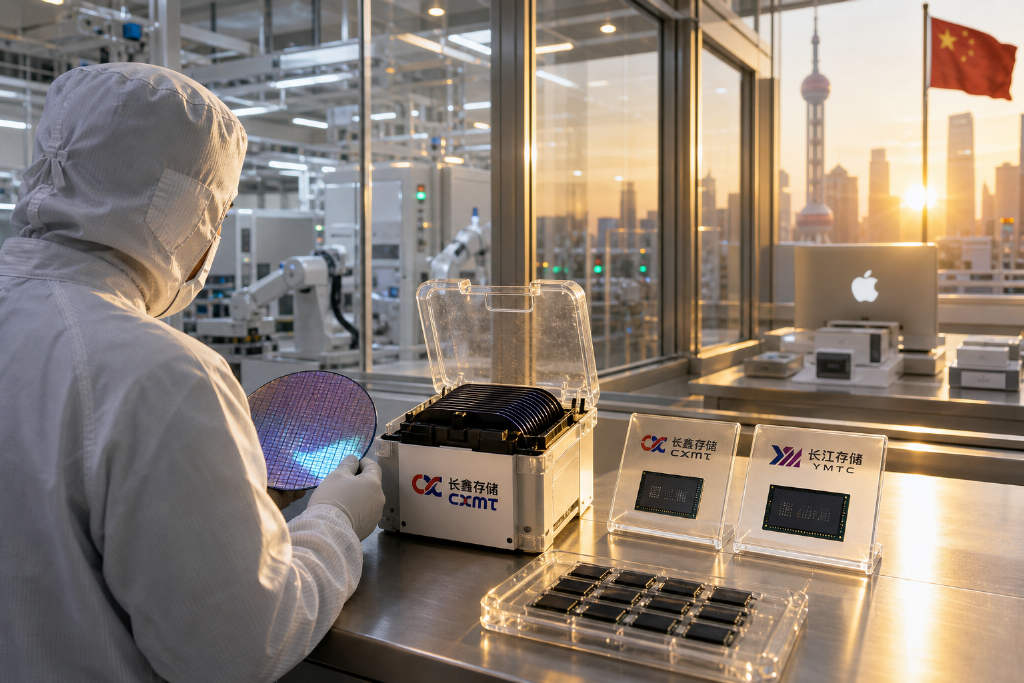
据 DIGITIMES 报道,长鑫存储与长江存储持续扩张,苹果近期正积极寻求导入两家中国存储厂商进入供应链。两家公司一方面借苹果验证中国 DRAM 与 NAND Flash 品质,另一方面也通过第三方组装向北美 neocloud 和企业级市场出货。报道还提到,长鑫科技已完成 295 亿元融资,长江存储拟 IPO 募资约 330 亿元,并计划加快新厂投产。
风险投资人 Tomasz Tunguz 表示,AI 基础设施更像一场缓慢接力赛,瓶颈会从 GPU 依次传导至内存、CPU、存储及更上游环节。其文中提到,2023 年初 H100 租金一度超过每小时 9 美元,服务器出货量下降 22%;随后 HBM、SSD、DRAM、CPU 与 HDD 等环节相继承压,部分长周期设备订单已排至 2029 年至 2031 年。
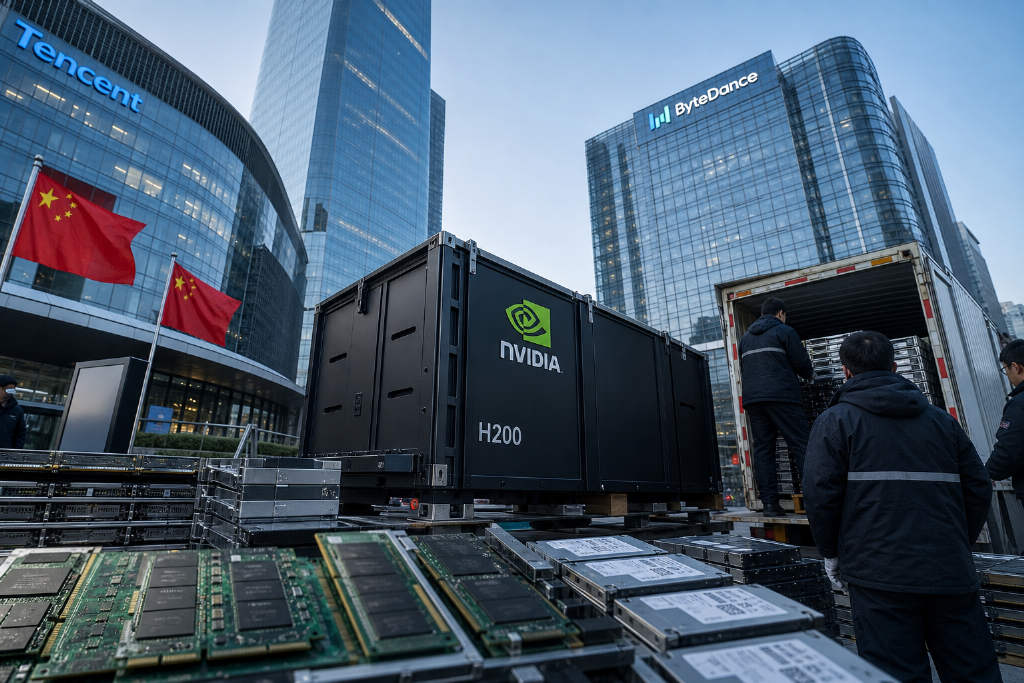
WuBlockchain 旗下《白线日报》称,Anthropic 截至 7 月底年化收入 Run Rate 已超过 650 亿美元,显示 AI Agent 开始形成实际收入。Financial Times 报道称,英伟达 H200 已有小批量进入中国大陆,字节跳动和腾讯各收到约 1 万颗。TrendForce 数据显示,二季度全球前五大 NAND 厂商收入环比增长 77% 至 688.7 亿美元。与此同时,8 月 18 日美债收益率走高,费城半导体指数单日下跌 5%。
群联电子执行长潘健成在 8 月 13 日第二季法说会上,公开指控中国存储模组厂江波龙抄袭,并点名其与紫光展锐、AMD 展示的方案。潘健成同时强调,群联已不应再被视为单纯消费性模组厂,公司新增的 AI Ecosystem Solutions 在第二季已占总营收约 38%,季增约 68%。他还表示,企业级 SSD、Boot Drive 与 AI Data Platform 将成为后续重点,并预期 NAND 供给紧张会持续多年。
AI 推理正把存储从配角推向前台。文章指出,随着查询量、多模态数据和 AI agent 带动可访问数据规模上升,NAND 正从传统商品型存储转向 AI 基础设施中的容量层。Sandisk 预计到 2030 年企业数据中心闪存需求将达 1.2 ZB,并推进 HBF、QLC 与长期客户协议,市场关注点也从短期涨价转向更强 bit 需求与更稳的供应纪律。
闪迪投资者日后,多家华尔街机构重新把公司纳入 AI 基础设施主线。摩根大通恢复覆盖并给出「增持」评级和 2250 美元目标价,花旗维持「买入」和 2100 美元目标价,摩根士丹利则对高利润率目标保持谨慎。机构共同指向 KV Cache、企业级 SSD 与高带宽闪存需求上升,认为 NAND 的定位正在从消费电子周期品转向 AI 基建相关资产。
SK海力士披露半年度报告显示,公司今年上半年用于购置有形资产的现金支出达到 18.3288 万亿韩元,同比增长 72.7%;研发支出为 6.0428 万亿韩元,同比增长 98.4%。韩媒称,此举是为应对 AI 专用 HBM、服务器 DRAM 和企业级 SSD 需求持续增长,公司正加快扩充生产设施。

SK 海力士上周股价下跌 15%,跑输 KOSPI 和三星电子,市场焦点集中在 HBM4 定价、股东回报时间表以及 54 万亿韩元资本开支计划。摩根大通在 8 月 9 日研报中称,HBM 定价打五折的报道并不准确,新的股东回报计划最晚将在 9 月底公布,大规模 capex 也主要服务于 2030 年百万片晶圆产能目标。该行维持对 SK 海力士的超配评级,目标价为 275 万韩元。