高盛
2026-08-06 06:02:37高盛首覆盖SanDisk:二季度超预期,三季度指引低于乐观预期
高盛在 8 月 5 日首次覆盖 SanDisk,给出买入评级和 2200 美元目标价。公司二季度营收、毛利率和非 GAAP 每股收益均超预期,但三季度营收和毛利率指引低于高盛及市场中最乐观的预估。高盛认为,股价短期承压主要来自财报前预期过高后的修正,而非基本面恶化;中长期仍看 NAND 行业结构变化、长期协议签订以及企业级 SSD 份额扩张。
580
高盛在 8 月 5 日首次覆盖 SanDisk,给出买入评级和 2200 美元目标价。公司二季度营收、毛利率和非 GAAP 每股收益均超预期,但三季度营收和毛利率指引低于高盛及市场中最乐观的预估。高盛认为,股价短期承压主要来自财报前预期过高后的修正,而非基本面恶化;中长期仍看 NAND 行业结构变化、长期协议签订以及企业级 SSD 份额扩张。
苹果 2026 财年第三季度交出营收 1094.2 亿美元、每股收益 2.02 美元、毛利率 50.1% 的强劲成绩,但财报发布后股价先在盘后跌约 5.5%,次日一度跌近 10%。市场关注点不在刚结束的季度,而在 9 月季度 9%至11% 的营收指引、47%至48% 的毛利率指引,以及管理层提到的供应约束。报道将焦点放在 AI 对内存与先进制程资源的吸收,及其对苹果成本、出货、利润率与估值逻辑的影响。
Bitget UEX 8 月 6 日日报显示,道指继续刷新历史新高,现货黄金升至约 4283 美元并逼近 4300 美元,伊朗与阿曼就霍尔木兹海峡新航线达成一致后,油价维持低位震荡。加密市场方面,BTC 约报 64100 美元、ETH 约报 1909 美元,BTC 现货 ETF 连续录得净流入。美股个股中,闪迪虽交出超预期财报但因指引不及预期夜盘重挫,谷歌因 AI 部门调整下跌,英伟达受 SpaceX 独家采用其 AI 架构消息提振走高。

比特币短线维持在 6.4 万美元附近震荡,15 日均线和 200 周均线一带成为当前关键博弈区。链上数据显示,6.2 万至 6.5 万美元区间已有约 15.5 万枚 BTC 换手,期权市场 30 天隐含波动率降至 36%。Kalshi 交易员加大对 8 月跌破 6 万美元的押注,CryptoQuant 分析师 Axel Adler Jr.则给出 BTC 在 5.8 万至 6.7 万美元区间震荡的 55% 概率。市场同时关注本周非农就业数据、霍尔木兹海峡协议进展及美国 Clarity 法案动态。
三星电子和 SK 海力士过去一个月分别下跌 23% 和 35%,但高盛仍维持买入评级。高盛认为,2027 年 HBM 混合平均售价有望接近 2.9 美元/Gb,叠加 3 至 5 年长期供货协议、地板价和预付款安排,以及供应商低库存,存储行业本轮盈利波动可能低于以往。报告同时提示,AI 服务器需求、扩产节奏、长期协议最终条款,以及长鑫存储后续追赶速度仍是主要变量。
美股周一在企业财报走强和霍尔木兹海峡局势缓和预期带动下集体上涨,道指首次收于54000点上方,标普500和纳指同步刷新纪录。油价连续走低,10年期美债收益率回落,CME数据显示9月加息25个基点概率降至57.1%。AI、半导体、存储和数据中心相关板块领涨,Palantir、ARM、英特尔、闪迪和美光表现突出,市场同时关注本周非农、财报和SpaceX限售股解禁。
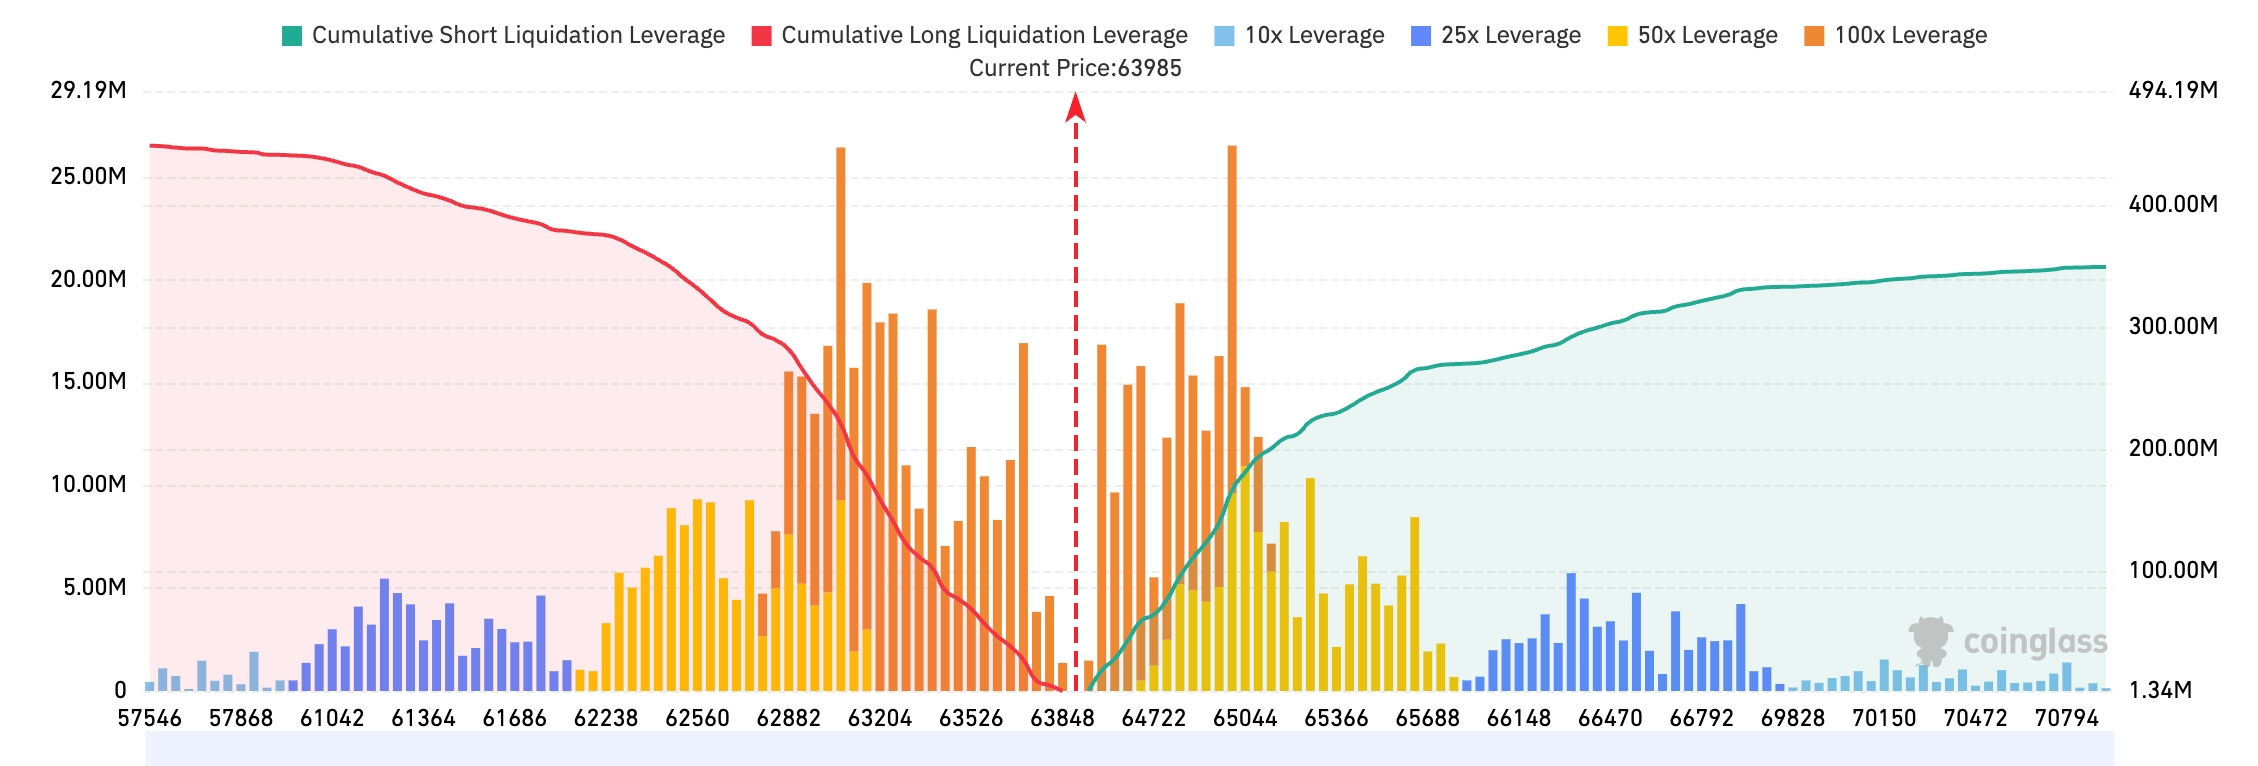
Bitget UEX 8 月 5 日日报显示,市场继续交易霍尔木兹海峡协议或将达成的预期,油价延续回落,美联储 9 月加息概率降至 58.4%,风险资产获得支撑。美股三大指数集体走高,道指与标普 500 再创历史新高,Palantir、英特尔等个股成为焦点。加密市场方面,BTC 站上 6.39 万美元附近,24 小时爆仓 2.04 亿美元,ETF 资金流与 6.1 万至 6.3 万美元链上筹码区间仍是短线观察重点。
SK 海力士与闪迪通过 OCP 发布首份 HBF 技术规范,明确了容量、带宽和接口标准。HBF 的定位不是替代 HBM,而是在 HBM 与 SSD 之间增加一层更靠近 xPU 的存储。文章认为,MoE 模型可能成为首批应用场景,但 HBF 相关产品仍处在送样前阶段,短期更应关注闪迪财报、NAND 价格、数据中心业务、利润率和企业级 SSD 进展。