比特币挖矿
2026-08-14 04:24:17矿企二季度财报分化:AI机房租金增长,挖矿增产未必增利
上市矿企二季度财报显示,单靠提高比特币产量已难稳定利润。MARA、Riot 和 Bitdeer都出现了产量增长但收入或利润承压的情况;Core Scientific、TeraWulf 的高密度托管或 HPC 租赁收入则已明显进入报表。市场焦点正从签下多少 AI 大单,转向实际交付了多少容量、确认了多少租金,以及扣除建设、折旧和利息后还能留下多少利润。
850
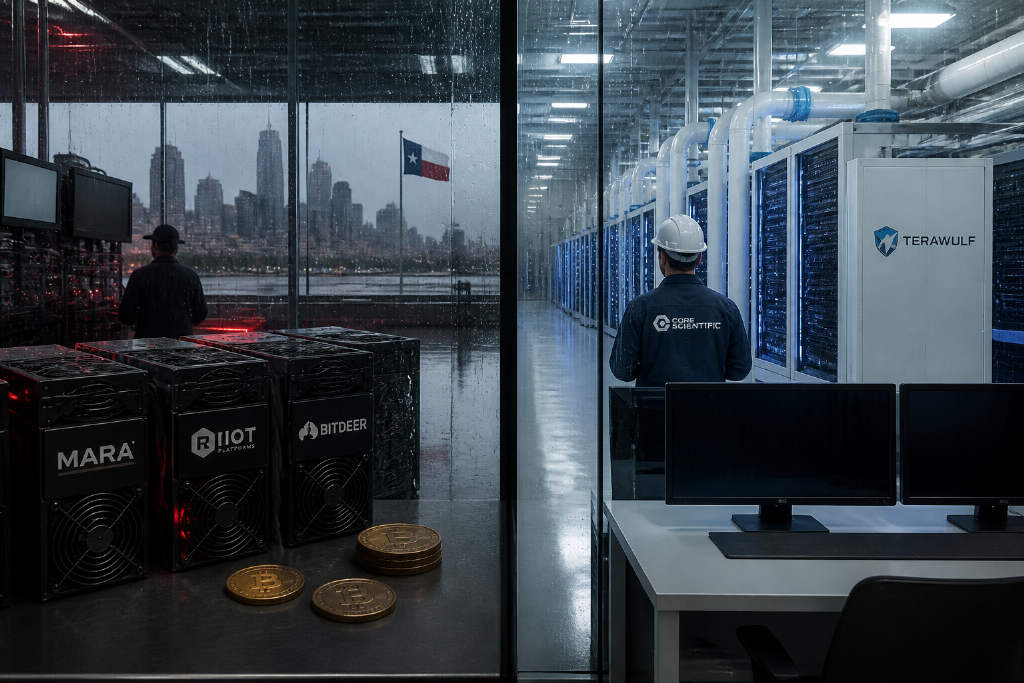
上市矿企二季度财报显示,单靠提高比特币产量已难稳定利润。MARA、Riot 和 Bitdeer都出现了产量增长但收入或利润承压的情况;Core Scientific、TeraWulf 的高密度托管或 HPC 租赁收入则已明显进入报表。市场焦点正从签下多少 AI 大单,转向实际交付了多少容量、确认了多少租金,以及扣除建设、折旧和利息后还能留下多少利润。
韩国投资公社(KIC)在最新第二季 13F 报告中首次披露持有 Circle,截至 6 月 30 日持有 65,443 股、市值约 409.9 万美元。同季,KIC将 Robinhood 持股增加 32.5%,并把 Coinbase 持股削减 16.8%,使 Robinhood 以 8,796 万美元市值升至其加密相关持仓首位。报告同时显示,KIC减持 Riot Platforms 与 Strategy 的幅度,和股价变动带来的账面变化并不完全一致。

Cerebras Systems披露上市后首份季度财报:截至2026年6月30日的第二季度,公司营收1.80亿美元,同比增长74%,增长几乎全部来自云端与AI算力服务。同期硬件收入下滑23%,云端与其他服务收入大增281%,营收结构已由卖芯片转向卖算力。公司GAAP净亏损扩大至4.51亿美元,主要受3.77亿美元股权薪酬影响;若按其自定义非GAAP口径,核心经营亏损较上年同期收窄。财报还披露,OpenAI承诺采购算力并已部分行使认股权,AWS则与其签署全球硬件租赁协议。
Foresight 以 StableStock 创始人访谈和 RealToken 清算案例为切入点,指出 RWA 面临两类共同挑战:一是监管要求推高牌照、合规、人力与行政成本,并限制用户覆盖范围;二是代币化只改变资产呈现形式,无法改变底层业务本质,一旦真实业务出问题,RWA 结构本身也难以化解风险。
Tom Lee 在 X 平台发文表示,美国住房供应充足意味着供给超过需求,房价需要调整并将下降。房价下跌将构成主要的通胀降温力量,租金上涨会形成小幅抵消,但由于 63% 的家庭拥有住房,CPI 将逐步降温。
旧金山租金再次站上全美高位。输入信息显示,当地平均月要价租金升至 3728 美元,不到两年上涨 18%;Zumper 统计的两房中位数租金达到 6020 美元,高于纽约的 5450 美元。一房排名仍是纽约领先。与此同时,空置率降至 3.7%,为 2019 年以来最低,Mission Bay 与 SoMa 一带的找房需求最集中。

伦敦国王十字区从上世纪以毒品与性交易闻名的区域,逐步转型为“知识特区”,目前已聚集 DeepMind、OpenAI、Anthropic、Meta 等 AI 公司。TechCrunch 报道称,该区现为仅次于旧金山和北京的全球第三大 AI 枢纽。伴随企业集中入驻,办公空间趋紧,顶级租金三年上涨 18%,本地创业公司也面临更激烈的人才与薪资竞争。
Blockchain Capital 普通合伙人 Aleks Larsen 和 Spencer Bogart 在 Bankless 播客中表示,加密行业正从基础设施主导转向应用层主导。两人认为,稳定币已为链上金融沉淀大量流动性,并带动借贷与交易协议收入增长;股票和创投基金代币化则可能提升资本效率。他们还提到,随着《Genius 法案》和《Clarity 法案》推进、机构持续入场,加密行业正处于类似互联网宽带普及后的“S 曲线平坦底部”。