
非农数据
2026-08-10 05:00:08非农意外转弱带动降息交易,AI板块现“空存多光”切换
美国7月非农就业减少2.3万人、此前两个月数据合计下修10.3万人后,市场下调9月加息押注,美股上周五反弹,标普500再创收盘新高。与此同时,美伊谈判未达最终协议,霍尔木兹相关风险推高油价,黄金延续强势。AI基础设施板块内部也在切换,光通信、软件和网络侧走强,存储股承压,“空存多光”成为市场热议交易方向。
2110
美国7月非农就业减少2.3万人、此前两个月数据合计下修10.3万人后,市场下调9月加息押注,美股上周五反弹,标普500再创收盘新高。与此同时,美伊谈判未达最终协议,霍尔木兹相关风险推高油价,黄金延续强势。AI基础设施板块内部也在切换,光通信、软件和网络侧走强,存储股承压,“空存多光”成为市场热议交易方向。
台积电加快推进 CoPoS 与 COUPE 硅光子技术之际,友达光电集团正联合富采、鼎元光电与环宇-KY布局 CPO 供应链,覆盖发光、感测与封装环节。报道指出,CoPoS 以大面积玻璃基板取代传统硅中介层,CPO 则被视为缓解高算力场景热量、功耗与带宽瓶颈的方案。经济日报称,友达负责封装整合与测试场域,富采、鼎元和环宇-KY分别切入不同光电元件方向。
8月8日,Citrini分析师Jukan发文称,市场短期将走向看空存储、看多光学互联的方向,部分对冲基金已开始执行这一策略。其理由包括韩国杠杆ETF基本失效、英伟达削弱Rubin Ultra的HBM配置并转向光学互联,以及市场已形成存储价格两个季度内见顶的共识。Jukan表示中长期仍看多存储,但短期略偏空,目前自己没有存储仓位。
华邦电总经理陈沛铭表示,DRAM供需紧张将延续到2027年,明年可能更吃紧,部分客户已开始洽谈2029至2030年的长期供货协议。公司同时规划在2027年前成为全球最大SLC NAND供应商,并持续扩大高雄厂产能。分析师则认为,市场低估了CMX带动的SLC NAND需求。
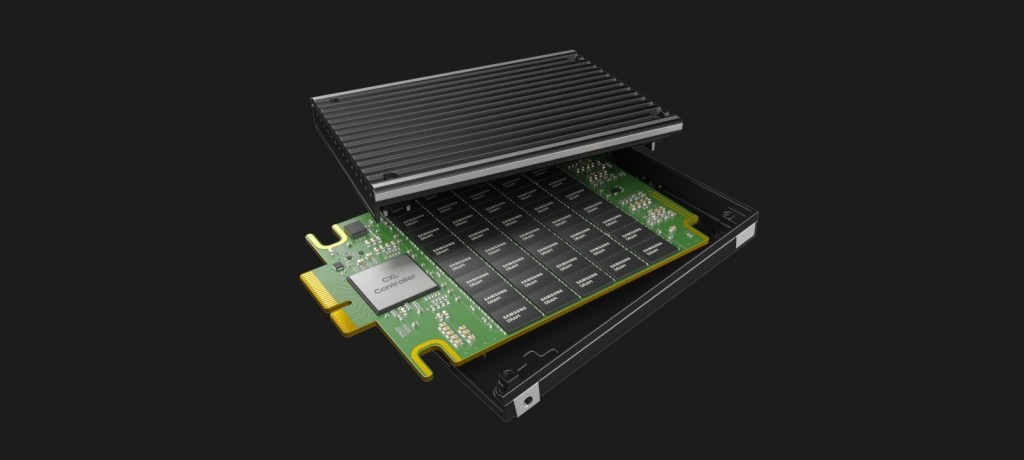
PANews文章称,2026年8月4日存储行业出现两项关键进展:SK海力士与闪迪在FMS 2026发布高带宽闪存HBF首个标准规范,英伟达则被曝正评估下调Rubin Ultra的HBM配置。文章认为,AI基础设施的核心瓶颈正从单卡内部内存带宽,转向机架与芯粒层面的互联,光电互联、先进封装、HBM、HBF与CXL的价值排序也随之调整。
比特币短线维持在 6.4 万美元附近震荡,15 日均线和 200 周均线一带成为当前关键博弈区。链上数据显示,6.2 万至 6.5 万美元区间已有约 15.5 万枚 BTC 换手,期权市场 30 天隐含波动率降至 36%。Kalshi 交易员加大对 8 月跌破 6 万美元的押注,CryptoQuant 分析师 Axel Adler Jr.则给出 BTC 在 5.8 万至 6.7 万美元区间震荡的 55% 概率。市场同时关注本周非农就业数据、霍尔木兹海峡协议进展及美国 Clarity 法案动态。
PANews专栏作者 qinbafrank 认为,AI数据中心光互连需求已进入加速阶段,Nvidia 宣布 CPO 开始量产交付,被视为业务兑现落地信号。文中同时提到,Lumentum CEO Michael Hurlston 称磷化铟激光器短缺可能比内存危机更严重。作者判断,未来 18 至 24 个月可插拔方案仍占主导,CPO 与可插拔至少共存至 2027 年。