HBM
2026-08-25 01:13:19HBM走到架构分岔口:三星押注zHBM,SK海力士推进更高堆叠
Hot Chips大会上,三星与SK海力士都把HBM竞争重心指向系统协同设计,但路线明显分化。三星提出三阶段路线图,试图把基础芯片从被动通道变成主动计算部分,并以zHBM为终点;SK海力士则围绕12层、16层及更高堆叠推进量产、验证与混合键合研发,同时用iHBM处理热点与热阻问题。美光则把焦点放在AI“内存墙”扩大、HBM封装复杂度和可靠性成本上。
1920
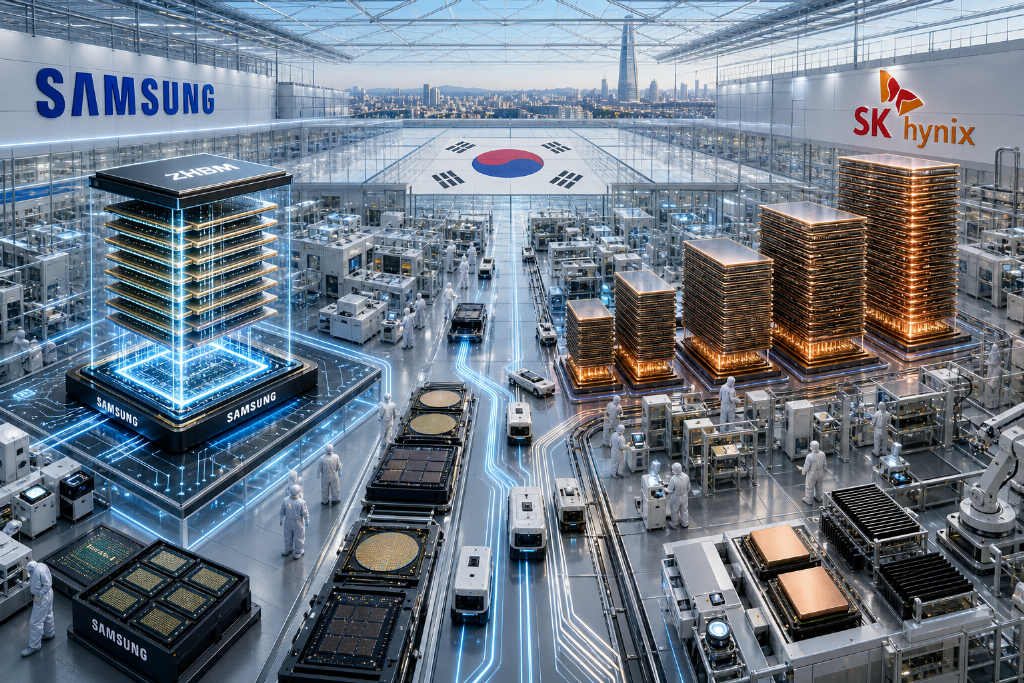
Hot Chips大会上,三星与SK海力士都把HBM竞争重心指向系统协同设计,但路线明显分化。三星提出三阶段路线图,试图把基础芯片从被动通道变成主动计算部分,并以zHBM为终点;SK海力士则围绕12层、16层及更高堆叠推进量产、验证与混合键合研发,同时用iHBM处理热点与热阻问题。美光则把焦点放在AI“内存墙”扩大、HBM封装复杂度和可靠性成本上。
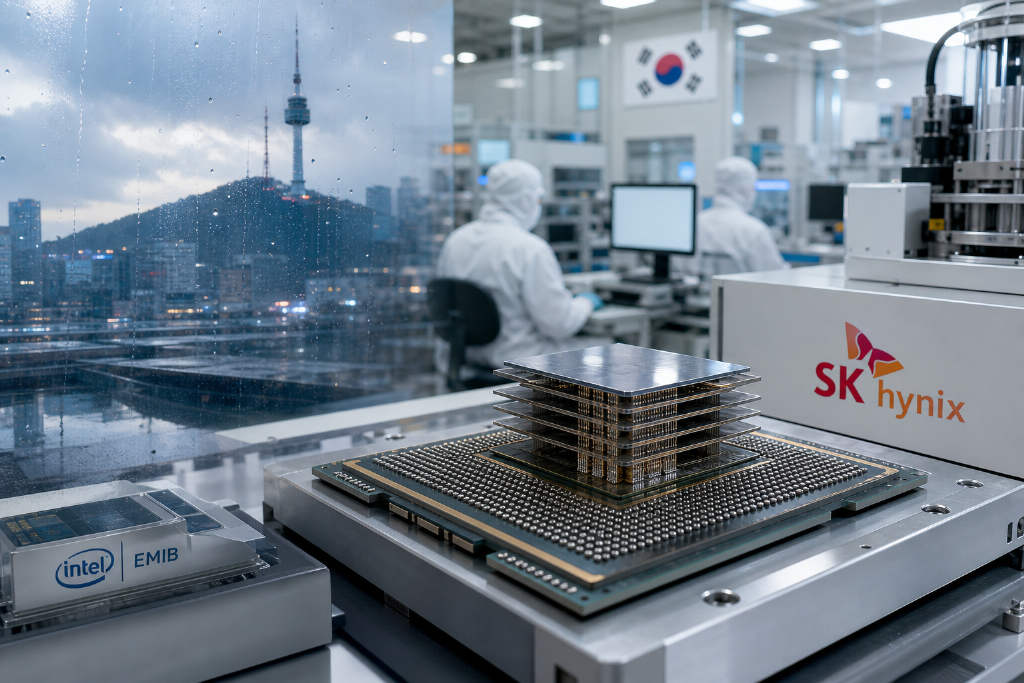
SK 海力士正为下一代 HBM 方案引入包括英特尔 EMIB 在内的先进封装技术,并计划最终进入 3D 封装阶段。公司在 2026 年 Hot Chips 大会上披露,将通过混合键合、增加 TSV 数量、提升逻辑工艺集成的 IO 速度及优化 PDN,推进 HBM 路线图并应对 16 层堆叠与功耗问题。截至发文时,SK 海力士韩股上涨 1.71%。
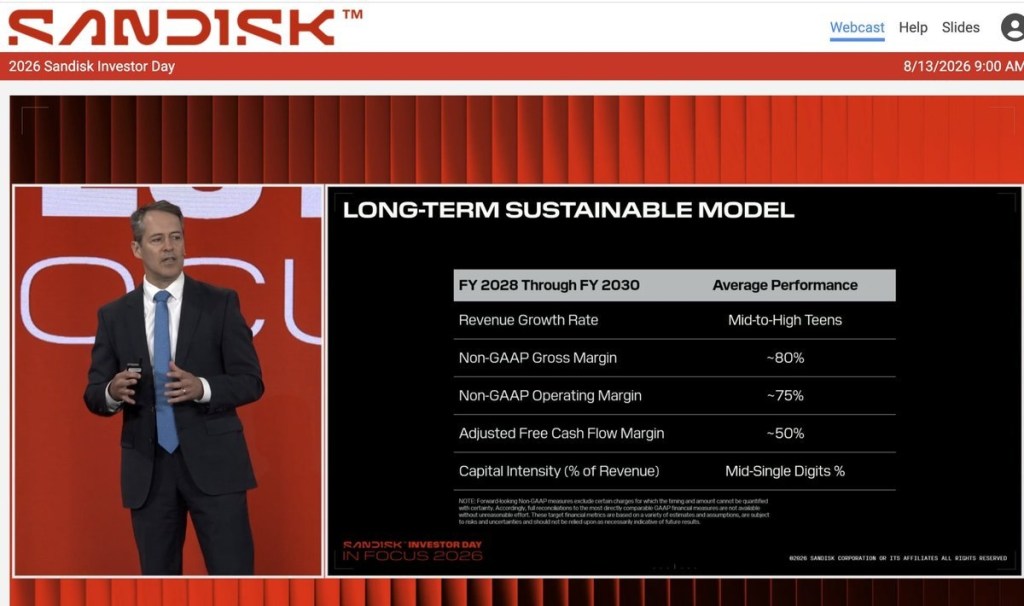
Sandisk于8月13日投资人日发布长期财务模型,提出FY2028至FY2030营收年均增长约15%至19%、Non-GAAP毛利率约80%、营业利润率约75%等指引,明显高于市场共识。瑞穗证券维持SNDK“优于大盘”评级,并给出1,900美元目标价。公司同时披露HBF技术定位,称其可在接近HBM封装面积下,以约八分之一成本提供相当读取带宽,并将容量提升8至16倍。
三星电子、SK 海力士和美光科技最新财季业绩创下新高,但股价近一个多月均明显回撤,市场担心存储行业再度陷入“涨价—扩产—过剩—暴跌”的旧周期。公开信息显示,三家公司本轮扩产更集中在 HBM 和 AI 服务器用 DRAM,并通过三至五年期长协、保底价格、照付不议和预付款锁定收入。多家机构和产业人士判断,供需缺口至少延续到 2027 年甚至 2028 年前,真正的变量在于长协覆盖率、新增产能释放时间,以及长鑫科技等新进入者在 2028 年后的影响。
IOSG 在一篇关于存储赛道的长文中指出,AI 时代推动资本重新定价存储,核心逻辑已从传统容量生意转向热数据效率。文章将 AI 存储拆分为 HBM、DRAM 与 CXL、企业级 SSD、HDD 及存储软件栈等层级,并称去中心化存储更适合公共数据集存证、AI 训练数据溯源与长期冷记忆归档。文中同时比较了 Filecoin 与 Arweave 的不同路径,并梳理了去中心化存储在产品化、检索体验、企业服务与 Token 激励上的现实挑战。
PANews文章称,2026年8月4日存储行业出现两项关键进展:SK海力士与闪迪在FMS 2026发布高带宽闪存HBF首个标准规范,英伟达则被曝正评估下调Rubin Ultra的HBM配置。文章认为,AI基础设施的核心瓶颈正从单卡内部内存带宽,转向机架与芯粒层面的互联,光电互联、先进封装、HBM、HBF与CXL的价值排序也随之调整。
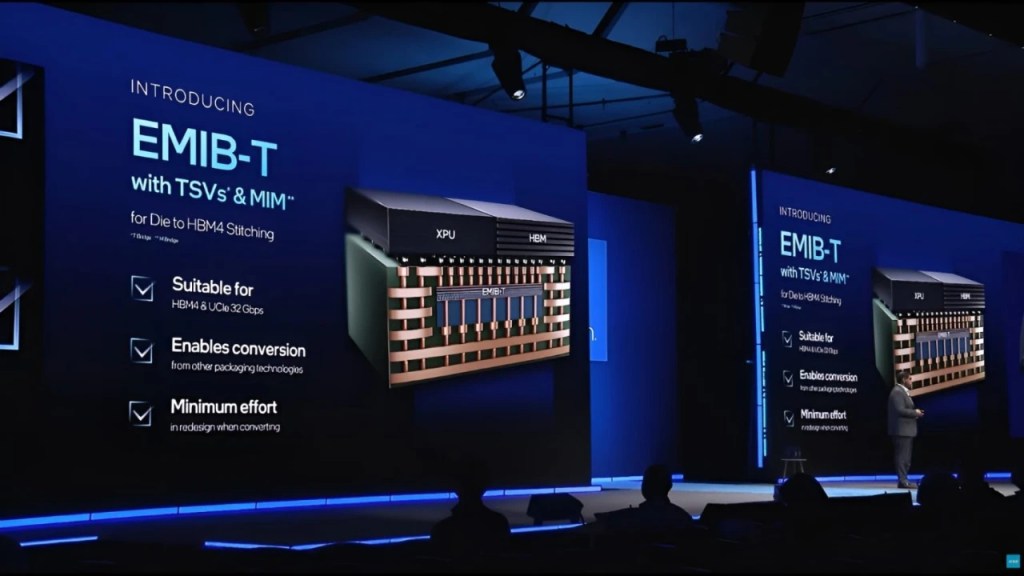
英特尔 EMIB-T 先进封装商业化进度加快。ABMedia 援引产业消息称,其封装良率已接近 90%,整体封装报价较台积电 CoWoS 低约 40% 至 50%,但基板良率仍约为 50%。报道预计 EMIB-T 将于 2027 年正式量产,主要瞄准 ASIC 与 CPU-based AI 芯片客户,同时英特尔俄亥俄州晶圆厂也在推进 14A 制程量产准备。
福建晋华曾与长江存储、长鑫科技并列为国内三大存储项目之一,却在产线初成时遭遇美国实体清单和刑事指控,进度被迫中断。2024年2月,美国旧金山联邦法院裁定相关指控不成立;在福建国资持续托底下,这家晋江企业保住了团队和产线,目前12英寸晶圆厂月产能约4万片,计划于2026年扩至6万片。